Início
» Família
»
A psicologia do consumo: por que compramos o que compramos — e como fazer escolhas mais acertadas.
A psicologia do consumo: por que compramos o que compramos — e como fazer escolhas mais acertadas.
Por que pessoas inteligentes e financeiramente conscientes ainda compram coisas que não planejaram comprar? A resposta mais simples é que as decisões de consumo raramente se resumem a um cálculo de preço versus utilidade. Uma compra também pode prometer conveniência, alívio, identidade, status, pertencimento, novidade ou uma melhora imediata no humor. A contrapartida é que cada real gasto hoje abre mão de um pouco de flexibilidade amanhã.
Essa tensão é relevante em 2026 porque os consumidores tomam decisões em um ambiente onde os pagamentos são cada vez mais fáceis e as opções de financiamento podem ser facilmente integradas ao processo de finalização da compra. A Pesquisa de Economia Doméstica e Tomada de Decisões de 2025 do Federal Reserve, publicada em maio de 2026 , constatou que os preços ainda eram a principal preocupação financeira entre os adultos americanos. O mesmo relatório indicou que 16% dos adultos haviam utilizado o serviço "Compre Agora, Pague Depois" (BNPL, na sigla em inglês) no ano anterior, e 11% dos usuários do BNPL relataram que um pagamento gerou uma taxa de cheque especial ou de insuficiência de fundos.
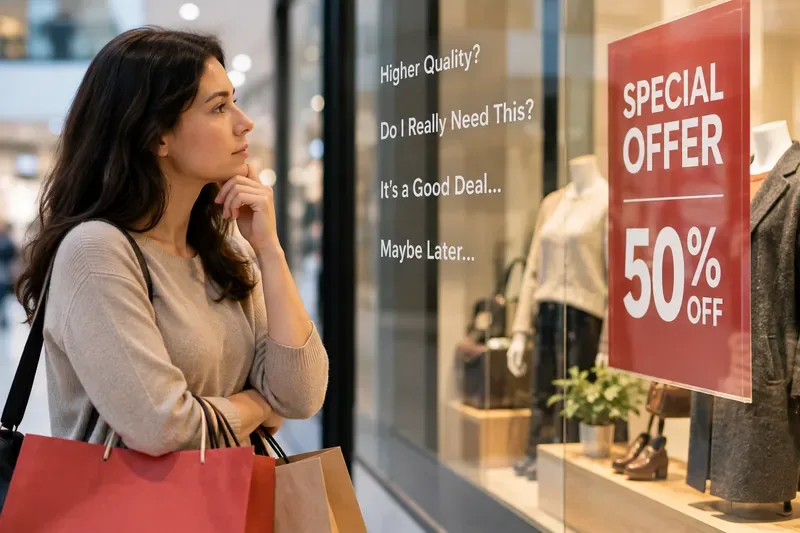
Um comprador para em frente a uma vitrine com produtos em promoção, ilustrando o dilema em tempo real entre uma oferta atraente, a necessidade percebida e a opção de esperar.
As decisões de gastos são uma disputa entre vários tipos de valores.
Uma maneira útil de entender a psicologia do consumidor é parar de perguntar "Por que eu comprei isso?", como se devesse haver apenas uma causa. A maioria das compras combina vários motivos ao mesmo tempo. Um celular novo pode resolver um problema prático, sinalizar identidade, reduzir a frustração e gerar entusiasmo. Uma refeição em um restaurante pode proporcionar comida, conveniência, tempo com amigos e uma pausa na cozinha.
Isso não torna o gasto irracional. A questão é se os benefícios compensaram o custo de oportunidade e se o processo de decisão levou em consideração as consequências futuras de forma suficiente.
Recompensa imediata versus flexibilidade futura
Os economistas comportamentais usam a ideia de viés do presente para descrever a tendência de atribuir peso desproporcional aos benefícios e custos que ocorrem no presente. O trabalho de David Laibson sobre desconto hiperbólico ajudou a formalizar por que as pessoas podem sinceramente preferir poupar em abstrato, mas ainda assim optar pelo consumo imediato quando o momento chega. Sua pesquisa está disponível na página de publicações de Harvard sobre consumo ao longo do ciclo de vida e funções de desconto hiperbólico .
Isso não significa que toda compra por impulso seja um erro. Pagar um táxi em vez de esperar o ônibus pode ser uma boa troca se o tempo for excepcionalmente valioso naquele dia. O problema surge quando a conveniência imediata prevalece repetidamente por padrão, mesmo quando o custo cumulativo entra em conflito com um objetivo maior.
Melhor resposta: utilize um período de espera para compras que sejam emocionalmente atraentes, mas não urgentes. Uma pausa de 24 horas costuma ser suficiente para pequenos itens supérfluos; compras caras podem merecer um período de comparação mais longo. Isso é mais útil para compradores que primeiro reconhecem o produto e depois justificam a compra.
A contabilidade mental pode ajudar no orçamento — e também distorcê-lo.
Isso pode ser útil. Uma conta separada para "viagens" pode tornar um objetivo de longo prazo visível e protegê-lo de gastos do dia a dia. Orçamentos por categoria também podem reduzir a fadiga decisória, estabelecendo limites antes que a tentação apareça.
Mas as contas mentais também podem criar brechas. Um reembolso de imposto, bônus, vale-presente, recompensa de fidelidade ou "dinheiro economizado" durante uma promoção pode parecer menos valioso do que a renda normal, mesmo que ainda represente poder de compra. Alguém pode gastar US$ 80 em um item porque ele está com "US$ 40 de desconto", mesmo que nunca tivesse optado por gastar US$ 80 sem o desconto.
Melhor resposta: mantenha as categorias úteis, mas aplique uma regra universal a ganhos inesperados e descontos: avalie a compra pelo valor em dólares que saiu do seu controle, não pelo tamanho do desconto ou pela origem do dinheiro.
O método de pagamento altera o ambiente de decisão.
Pagar não é psicologicamente neutro. Em um conhecido experimento neuroeconômico, pesquisadores descobriram que a preferência pelo produto, o preço e as respostas cerebrais associadas a ganhos e perdas antecipados previam as escolhas de compra subsequentes. O estudo original, "Neural Predictors of Purchases" (Previsores Neurais de Compras), publicado na revista Neuron , corrobora a ideia de que comprar envolve reações conflitantes entre obter algo desejável e abrir mão de dinheiro.
Pesquisas que comparam métodos de pagamento frequentemente constataram uma maior disposição para pagar com cartão do que com dinheiro, embora a magnitude e a consistência do efeito variem conforme o contexto. Uma replicação e extensão de 2021 revelou que o tradicional "efeito do cartão de crédito" havia se enfraquecido em alguns contextos e não se estendia consistentemente aos pagamentos móveis. Essa nuance é importante: o estudo de replicação sobre cartões de crédito e pagamentos móveis serve como um lembrete de que a psicologia dos pagamentos não é uma lei universal.
Na prática, a escolha é simples. Cartões de crédito e carteiras digitais oferecem rapidez, proteção contra fraudes, registro de transações e, às vezes, recompensas. Dinheiro em espécie ou uma conta de débito dedicada criam limites mais visíveis. Nenhum dos dois é automaticamente melhor que o outro.
Método de pagamento
Principal vantagem
Principal compensação
Melhor ajuste
Dinheiro
Gastos altamente visíveis e um limite físico rígido.
Menos conveniente; uso online limitado; sem recompensas do cartão.
Pessoas que gastam em excesso em categorias específicas de gastos discricionários.
Conta de débito dedicada
Conveniência digital com um limite de gastos definido.
Requer gerenciamento de conta e monitoramento de saldo.
Pessoas que desejam uma versão digital de um sistema de envelopes.
Cartão de crédito totalmente pago
Conveniência, proteção de compras, recompensas, registros consolidados.
O crédito disponível pode parecer orçamento disponível; os juros são caros se houver saldo devedor.
Pessoas com fluxo de caixa estável e hábitos confiáveis de pagamento integral do saldo.
BNPL
Estrutura de parcelamento previsível e flexibilidade de fluxo de caixa a curto prazo.
Ter vários planos de pagamento pode mascarar as obrigações totais; atrasos nos pagamentos podem gerar multas ou dificuldades de fluxo de caixa.
Compras ocasionais planejadas, quando o custo total já se encaixa no orçamento.
“Pagamento mensal acessível” e “compra acessível” não são a mesma coisa.
Dividir o preço em quatro parcelas pode fazer com que o custo imediato pareça menor sem alterar o valor total comprometido. Isso pode ser útil quando o único problema é o prazo — por exemplo, substituir um eletrodoméstico quebrado alguns dias antes do pagamento, quando a família já tem dinheiro suficiente para cobrir todas as parcelas.
Recomendação por necessidade: se o objetivo é suavizar o fluxo de caixa, verifique o total das parcelas em aberto em cada fornecedor antes de iniciar um novo plano. Se o objetivo é tornar uma compra inacessível em algo mais viável, a opção mais segura geralmente é adiar ou reduzir a compra em vez de otimizar o cronograma de pagamentos.
A comparação social altera a percepção do que é um gasto "normal".
Os seres humanos não fazem escolhas isoladamente. Aprendemos o que parece normal com amigos, vizinhos, colegas de trabalho, criadores e comunidades online. Uma evidência útil de campo vem da Loteria de Códigos Postais holandesa. Pesquisadores estudaram bairros onde algumas famílias receberam aleatoriamente grandes prêmios da loteria e encontraram efeitos indiretos em certas formas visíveis de consumo, incluindo carros e reformas externas de casas entre os vizinhos. O estudo está disponível no National Bureau of Economic Research .
Isso não significa que ver o carro novo do vizinho fará com que alguém compre um automaticamente. Significa, sim, que ambientes repletos de comparações podem alterar o ponto de referência do que é considerado comum ou merecido.
A melhor resposta: compare a compra com suas próprias alternativas, não com o consumo visível de outra pessoa. Pergunte-se: "O que eu vou abrir mão no próximo mês ou ano para pagar por isso?". Isso reformula a escolha, focando no custo de oportunidade em vez do status.
As táticas de vendas podem explorar a rapidez na tomada de decisões.
Contadores regressivos, mensagens de estoque baixo, complementos pré-selecionados, assinaturas difíceis de cancelar e preços promocionais visualmente chamativos podem reduzir a ponderação. Alguma urgência é legítima: o estoque realmente pode ser limitado e as promoções realmente expiram. O problema é a urgência falsa ou manipuladora.
O relatório da Comissão Federal de Comércio dos EUA, intitulado "Revelando Padrões Obscuros", descreve táticas como contadores regressivos sem fundamento, falsas alegações de tempo limitado, informações ocultas e obstáculos ao cancelamento. Essas práticas são relevantes psicologicamente porque alteram a decisão de "Vale a pena comprar?" para "Perderei a oportunidade se não agir agora?".
Melhor resposta: quando a urgência surgir, avalie a oferta como se o cronômetro não existisse. Verifique o preço total, as condições de cancelamento, a política de devolução e as opções da concorrência. Uma oferta realmente boa deve resistir a uma comparação básica.
Qual limite de gastos se adequa ao seu problema específico?
O melhor sistema depende do modo de falha. Alguém que esquece de pagar as contas precisa de automação. Alguém que compra por impulso depois de ver descontos precisa de fricção. Alguém que mantém saldo devedor no cartão de crédito precisa de uma estratégia diferente de alguém que paga a fatura integralmente todos os meses.
Se o seu principal problema for...
Experimente isto primeiro.
Por que isso pode ajudar
Troca
Compras por impulso
Lista de espera de 24 a 72 horas
Separa o desejo da compra imediata.
Você pode perder ofertas realmente por tempo limitado.
Gastos excessivos em uma categoria
Dinheiro ou um saldo devedor específico para essa categoria.
Torna o limite concreto.
Aumenta o atrito e a gestão de contas.
Esquecer cobranças recorrentes
Auditoria mensal de assinaturas e lembrete no calendário
Gastos automáticos de baixa saliência em superfícies
Requer o hábito de revisão regular.
gastos excessivos no cartão de crédito
Alertas de transações em tempo real e verificação semanal do extrato.
Torna os gastos, que de outra forma seriam abstratos, mais visíveis.
Mais notificações e atenção
Renda irregular
Baseie os gastos em uma renda mínima conservadora e mantenha o dinheiro variável separado.
Reduz a expansão do estilo de vida após meses de forte crescimento.
Pode parecer restritivo durante os meses bons.
Comparação social
Utilize uma regra pessoal de "valor por dólar" vinculada aos seus objetivos.
Redireciona o ponto de referência para as suas próprias prioridades.
É preciso saber quais são essas prioridades.
A conveniência vale a pena pagar por ela — às vezes.
Um erro comum em conselhos sobre gastos é tratar todo custo extra como desperdício. A conveniência tem valor real. A entrega de compras do supermercado pode economizar horas para um cuidador. Um voo direto mais caro pode preservar um dia de trabalho. Uma ferramenta de alta qualidade pode reduzir o trabalho repetitivo. A questão não é se a conveniência é "boa" ou "ruim", mas se o seu valor é maior do que o uso alternativo mais eficiente do dinheiro.
Um teste prático é comparar o preço da alternativa. Se uma taxa de entrega de US$ 20 economiza 90 minutos e esses 90 minutos são especialmente valiosos naquele dia, a troca pode valer a pena. Se a taxa for paga cinco vezes por semana apenas porque fazer pedidos se tornou um hábito, a mesma conveniência pode não mais compensar o custo acumulado.
As recompensas só são úteis quando não alteram a compra.
Reembolso em dinheiro, pontos, cupons e créditos de fidelidade podem reduzir o custo efetivo. Mas eles só geram valor se não resultarem em uma compra mais cara, uma compra desnecessária ou em juros que excedam a recompensa.
Uma regra simples é calcular as recompensas depois de decidir comprar, não antes. Primeiro, decida se o item vale o seu custo total. Depois, considere as recompensas como um benefício secundário. Isso evita que "ganhar" US$ 10 se torne o motivo para gastar US$ 200.
Um autoteste de cinco perguntas antes do caixa.
Nenhum modelo de gastos consegue eliminar a emoção, nem deveria. O prazer é um uso legítimo do dinheiro. O objetivo é garantir que o benefício emocional seja escolhido, e não algo gerado acidentalmente pelo processo de pagamento.
Será que eu ainda gostaria disso amanhã? Se não, a urgência ou o meu estado de espírito podem ser os principais fatores determinantes.
Eu compraria sem o desconto, os pontos ou a opção de parcelamento? Se não, a promoção pode ser o fator decisivo na compra.
Qual é o custo total, não o valor da mensalidade? Inclua taxas, custos de financiamento, assinaturas, acessórios e manutenção prevista.
O que esse dinheiro vai substituir? Cite a alternativa: poupança, pagamento de dívidas, viagens, outra compra ou simplesmente mais dinheiro disponível.
O método de pagamento me ajuda a controlar os gastos ou a escondê-los? Escolha dinheiro, débito, crédito ou parcelamento com base no seu comportamento — não no que está na moda ou é mais prático.
O objetivo não é gastar menos a qualquer custo.
Gastar bem não se define pela frugalidade máxima. É gastar de acordo com as prioridades, permanecer acessível mesmo depois que a empolgação inicial passar e não depender de suposições implícitas sobre renda futura ou autocontrole.
Se você valoriza mais viajar do que ter um carro novo, gastar muito com viagens pode ser racional. Se você valoriza mais o tempo do que cozinhar todas as refeições, pagar pela conveniência pode ser racional. Se os cartões de crédito com recompensas simplificam suas finanças e você paga a fatura integralmente todos os dias, usá-los pode ser racional. Pessoas diferentes podem fazer escolhas diferentes com base nas mesmas evidências, porque suas limitações e objetivos são diferentes.
A mudança psicológica mais útil é parar de perguntar: "Este é um bom negócio?" e começar a perguntar: "Esta é uma boa troca para mim?". Um bom negócio compara o preço com outro preço. Uma troca compara a compra com tudo o que o dinheiro poderia fazer.
Este artigo tem fins educativos gerais e não constitui aconselhamento financeiro individualizado.