Início
» Pesquisa de Ações
»
Análise da tendência do preço das ações da Broadcom (AVGO): Momentum em outubro de 2026, crescimento da IA e compensações.
Análise da tendência do preço das ações da Broadcom (AVGO): Momentum em outubro de 2026, crescimento da IA e compensações.
A Broadcom Inc. (Nasdaq: AVGO) iniciou outubro de 2026 com uma forte recuperação, um crescimento expressivo em semicondutores para IA e uma avaliação que deixa menos espaço para erros de execução. Essa combinação cria um verdadeiro dilema para os investidores: o ímpeto dos negócios é poderoso, mas as ações ainda estão bem abaixo da sua máxima de 52 semanas e são negociadas com um múltiplo de lucros elevado.
Esta análise utiliza dados de mercado disponíveis até o fechamento de 5 de outubro de 2026 e os resultados fiscais mais recentes da Broadcom, referentes ao terceiro trimestre. O objetivo não é declarar o AVGO como universalmente atrativo ou não atrativo. Em vez disso, compara as opções disponíveis para diferentes tipos de investidores e identifica as evidências que fortaleceriam ou enfraqueceriam cada abordagem.
Uma análise focada na Broadcom destaca os principais fatores a serem considerados em outubro de 2026: impulso de preço a curto prazo, crescimento de semicondutores para IA, software de infraestrutura, fluxo de caixa livre, avaliação, concentração de clientes e sensibilidade à taxa de juros.
Movimentação de preços da AVGO no início de outubro: recuperação versus confirmação
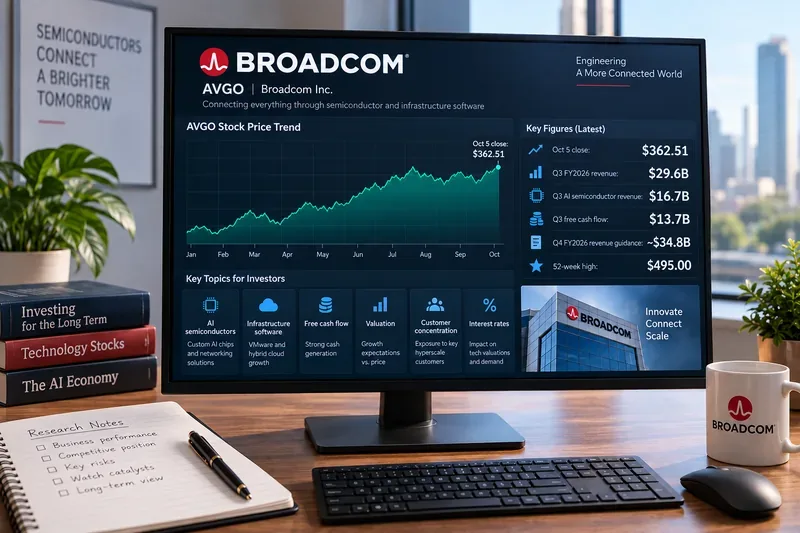
O Google Finance mostrou que as ações da Broadcom fecharam a US$ 362,51 em 5 de outubro de 2026 , com alta de 2,08% na sessão. A ação abriu a US$ 357,79, atingiu a máxima de US$ 363,86 e a mínima de US$ 356,14. O volume negociado foi de aproximadamente 20,4 milhões de ações, abaixo da média de cerca de 25,1 milhões. A mesma página de mercado listou uma máxima de 52 semanas de US$ 495,00 e uma mínima de 52 semanas de US$ 289,96. Veja a cotação AVGO do Google Finance .
A trajetória até esse fechamento foi volátil. As ações da AVGO fecharam a US$ 351,19 em 30 de setembro, caíram 2,15% para US$ 343,64 em 1º de outubro, recuperaram 3,35% para US$ 355,14 em 2 de outubro e voltaram a subir em 5 de outubro. Do fechamento de 1º de outubro até 5 de outubro, as ações acumularam uma valorização de aproximadamente 5,5%.
Para um investidor focado em tendências, isso é encorajador, pois a ação se recuperou rapidamente após uma queda de dois dias. A contrapartida é a confirmação: o volume negociado em 5 de outubro ficou abaixo da média recente, e o preço da ação permaneceu cerca de 27% abaixo da máxima de 52 semanas. Uma recuperação rápida não significa uma consolidação completa.
Opção 1: Seguir a recuperação ou esperar por uma ruptura mais clara?
Um investidor que prioriza o momento pode preferir agir enquanto as ações da AVGO fecham em alta. A vantagem prática é a participação antecipada caso a recuperação continue. O custo é uma maior probabilidade de comprar em uma recuperação de curta duração.
Uma abordagem mais focada na confirmação aguardaria fechamentos sustentados acima da recente área de US$ 363-US$ 365. Em 5 de outubro, o preço atingiu US$ 363,86 intradia, portanto, essa zona representa um teste natural de curto prazo. Um fechamento acima desse nível, com volume mais forte, forneceria evidências mais robustas de que os compradores estão dispostos a sustentar preços mais altos.
A espera tem suas desvantagens: se a AVGO acelerar rapidamente, o preço de entrada poderá ser consideravelmente mais alto. Para investidores que se preocupam mais em evitar falsos rompimentos do que em aproveitar a primeira parte de um movimento, esse custo pode ser aceitável.
Os níveis de suporte são mais importantes para o controle de riscos do que para a previsão.
A primeira área de suporte prática situa-se em torno de US$ 347-US$ 355. Em 2 de outubro, o preço caiu para US$ 347,42 e fechou em US$ 355,14, enquanto entre 28 e 30 de setembro também se manteve em torno de US$ 340 a US$ 350. Manter-se nessa região preservaria a estrutura de recuperação do início de outubro.
A zona de baixa mais importante situa-se em torno de US$ 343-US$ 344 , próximo ao fechamento e à mínima de 1º de outubro. Uma quebra decisiva abaixo desse nível tornaria a recuperação menos convincente e sugeriria que os compradores recentes estão perdendo o controle.
Esses níveis não devem ser considerados como pisos ou tetos garantidos. São simplesmente pontos onde houve concentração de negociações recentes. Para um trader de curto prazo, podem definir pontos de invalidação. Para um investidor de longo prazo, são mais úteis como contexto do que como gatilhos automáticos de compra ou venda.
Opção 2: Investir na história dos semicondutores de IA ou exigir uma margem de segurança na avaliação?
Os resultados operacionais mais recentes da Broadcom reforçam excepcionalmente o potencial da IA. No terceiro trimestre fiscal de 2026, a receita atingiu US$ 29,6 bilhões , um aumento de 86% em relação ao mesmo período do ano anterior. A administração reportou US $ 16,7 bilhões em receita de semicondutores para IA , um aumento de 221% em relação ao ano anterior e de 54% em relação ao trimestre anterior. Para o quarto trimestre fiscal, a Broadcom prevê que a receita de semicondutores para IA acelere para cerca de US$ 21,7 bilhões , um aumento de 236% em relação ao ano anterior. Veja os resultados oficiais da Broadcom para o terceiro trimestre fiscal de 2026 .
Para investidores que buscam exposição direta a aceleradores e redes de IA personalizados, esses números corroboram a tese de crescimento. A Broadcom não está se baseando apenas em uma oportunidade distante de IA; a receita com semicondutores de IA já representa uma parcela significativa de seus negócios.
A contrapartida é a avaliação. O Google Finance apresentou um índice P/L (Preço/Lucro) dos últimos 12 meses em torno de 46 em 5 de outubro. Um múltiplo elevado pode se justificar se os lucros crescerem rapidamente, mas também aumenta a sensibilidade a um crescimento mais lento, atrasos de clientes, taxas de desconto mais altas ou margens menores. Um investidor sensível à avaliação pode, portanto, preferir esperar por um preço mais baixo ou por mais um trimestre de execução antes de aceitar as mesmas expectativas de crescimento.
Opção 3: Focar no crescimento do setor de semicondutores ou na diversificação para além do software de infraestrutura?
A Broadcom deixou de ser apenas uma empresa de semicondutores. Seu portfólio de software de infraestrutura, substancialmente expandido por meio da VMware, representa uma segunda fonte de receita. Essa diversificação pode reduzir a dependência de ciclos de chips individuais e proporciona receita recorrente com software corporativo.
A contrapartida é a complexidade. A demanda por semicondutores, especialmente aceleradores de IA e redes, pode crescer extremamente rápido, mas é cíclica e concentrada em grandes clientes. O software de infraestrutura pode ser mais estável, mas a integração, o preço, a retenção de clientes e a estratégia de produto são cruciais. Portanto, os investidores que avaliam a AVGO devem evitar tratar o crescimento da receita consolidada como se cada dólar representasse o mesmo risco e perfil de crescimento.
O fluxo de caixa livre reforça a tese otimista, mas não elimina o risco de concentração.
A Broadcom gerou US$ 14,2 bilhões em caixa proveniente das operações no terceiro trimestre fiscal. Após aproximadamente US$ 0,5 bilhão em despesas de capital, a empresa reportou US$ 13,7 bilhões em fluxo de caixa livre , equivalente a 46% da receita. Essa geração de caixa proporciona à Broadcom flexibilidade para pagar dívidas, dividendos, investir no desenvolvimento de produtos e gerenciar custos de integração.
Para um investidor que prioriza a geração de caixa, essa é uma grande vantagem. A contrapartida é que o negócio de IA da Broadcom depende de um número relativamente pequeno de clientes de hiperescala. Grandes clientes podem suportar volumes enormes, mas a concentração aumenta o impacto de atrasos em projetos, programas internos de chips, mudanças em processos de aquisição ou poder de negociação.
O documento da Broadcom arquivado na SEC discute em detalhes a concentração de clientes e outros riscos de negócios. Isso é particularmente relevante quando as expectativas de crescimento embutidas no preço das ações já são elevadas.
Opção 4: Tratar o dividendo como uma renda significativa ou como um benefício secundário?
A Broadcom anunciou um dividendo trimestral em dinheiro de US$ 0,65 por ação , pagável em 30 de setembro de 2026 aos acionistas registrados em 21 de setembro. O dividendo proporciona um retorno financeiro tangível, e o forte fluxo de caixa livre da Broadcom sustenta o pagamento. O anúncio está incluído no relatório de resultados do terceiro trimestre da empresa .
Contudo, ao preço da ação em 5 de outubro, o rendimento de dividendos indicado era inferior a 1%. Investidores que buscam principalmente renda podem encontrar títulos onde o rendimento atual desempenha um papel muito mais importante. Para a AVGO, o dividendo é melhor visto como um complemento à história de crescimento, e não como a principal razão para possuir a ação.
A previsão para o quarto trimestre eleva o padrão de execução.
A Broadcom projetou uma receita de aproximadamente US$ 34,8 bilhões para o quarto trimestre fiscal de 2026 , representando um crescimento de 93% em relação ao ano anterior e um lucro operacional não-GAAP de aproximadamente 66% em relação à receita projetada. A administração ressalta explicitamente que essa projeção é uma estimativa baseada nas condições vigentes na época e que os resultados reais podem variar significativamente.
Para investidores focados em crescimento, essa perspectiva oferece um catalisador claro: se a Broadcom atingir ou superar essa meta, enquanto a receita com semicondutores de IA continuar acelerando, a tendência fundamental permanece forte. Para investidores mais cautelosos, a mesma projeção representa um risco, pois as expectativas já são muito altas. Quando uma ação é negociada com um múltiplo premium, simplesmente apresentar um forte crescimento pode não ser suficiente se os investidores esperam ainda mais.
As taxas de juros criam uma relação de compensação de avaliação separada.
Em 16 de setembro de 2026, o Federal Reserve elevou a meta para a taxa de juros dos fundos federais em 25 pontos-base, para uma faixa entre 3,75% e 4,00% . O Fed afirmou que a inflação permanece elevada. Veja a declaração oficial do FOMC de setembro .
Taxas de juros mais altas não reduzem diretamente a demanda pelos aceleradores de IA da Broadcom, mas podem pressionar a avaliação que os investidores estão dispostos a pagar pelo crescimento futuro. Essa distinção é importante. A AVGO consegue ter um bom desempenho operacional mesmo com a queda de seu múltiplo P/L, porque o cenário geral de taxas de desconto se torna menos favorável.
Qual abordagem se adequa a qual investidor?
Prioridade do investidor
Abordagem possível
Principal compensação
Evidências a serem observadas
Impulso de curto prazo
Participe enquanto o preço se mantiver acima de US$ 350.
Maior risco de falso rompimento
Fecha acima de US$ 363-US$ 365 e com volume mais forte.
Confirmação primeiro
Aguarde uma ruptura sustentada acima das máximas recentes.
Preço de entrada potencialmente mais alto
Vários fechamentos acima da resistência
Exposição ao crescimento da IA
Dê ênfase à aceleração da receita de semicondutores com IA.
Concentração no cliente e altas expectativas
Receita de IA no quarto trimestre em comparação com a previsão de US$ 21,7 bilhões
Disciplina de avaliação
Aguarde uma margem de segurança maior.
Pode perder o ímpeto contínuo.
Crescimento dos lucros versus múltiplo P/L e taxas
Qualidade do fluxo de caixa
Foque no fluxo de caixa livre e na alavancagem operacional.
O fluxo de caixa pode permanecer forte mesmo com a queda da avaliação.
Margem de fluxo de caixa livre, dívida e lucro operacional
Renda
Tratar dividendos como suplementares
O rendimento é modesto em comparação com ativos focados em renda.
Crescimento dos dividendos e cobertura do fluxo de caixa livre
O que mudaria a perspectiva de outubro de 2026?
As evidências atuais apoiam uma recuperação construtiva com riscos significativos de execução e avaliação . Um cenário otimista mais robusto exigiria que a AVGO mantivesse o suporte recente, rompesse a faixa dos US$ 360 com volume de negociação aprimorado e continuasse apresentando crescimento em IA próximo à perspectiva agressiva da administração.
Uma visão mais cautelosa seria apropriada se as ações caírem abaixo de aproximadamente US$ 343-US$ 344, se a receita de semicondutores de IA ficar significativamente abaixo das projeções, se grandes clientes reduzirem seus compromissos ou se a rentabilidade operacional enfraquecer enquanto as expectativas de crescimento permanecerem elevadas.
Os investidores também devem distinguir uma mudança na tendência das ações de uma mudança nos negócios. Uma queda impulsionada pela avaliação pode ocorrer mesmo quando a receita da Broadcom continua crescendo. Por outro lado, uma forte alta do mercado pode impulsionar as ações da AVGO temporariamente, mesmo que os fundamentos específicos da empresa estejam se deteriorando.
Resumindo
A estratégia da Broadcom para outubro de 2026 não oferece uma única opção universalmente considerada a melhor. Investidores focados em momentum podem apontar para uma recuperação de aproximadamente 5,5% entre o fechamento de 1º de outubro e o fechamento de 5 de outubro. Investidores focados em crescimento podem destacar o crescimento de 221% ano a ano no segmento de semicondutores para IA e a previsão de aceleração adicional para o quarto trimestre. Investidores focados em fluxo de caixa podem considerar os US$ 13,7 bilhões de fluxo de caixa livre trimestral.
O argumento contrário é igualmente concreto: as ações da AVGO permaneceram cerca de 27% abaixo de sua máxima de 52 semanas, negociadas com um múltiplo de lucros elevado e dependem fortemente do investimento contínuo em IA por um grupo relativamente concentrado de grandes clientes. Juros mais altos representam outra fonte de pressão sobre a avaliação.
Para investidores que priorizam o momentum, o teste crucial é se o preço consegue se manter acima de US$ 350 e ultrapassar os US$ 360 com maior participação. Para investidores que priorizam a disciplina de avaliação, a questão principal é se os lucros e o fluxo de caixa podem crescer rápido o suficiente para justificar o múltiplo atual. Para investidores que buscam principalmente renda, os dividendos da Broadcom são úteis, mas secundários à tese de crescimento.
Esta análise baseia-se em informações disponíveis até 6 de outubro de 2026, incluindo os preços de mercado até o fechamento de 5 de outubro. Não se trata de uma cotação em tempo real, preço-alvo ou recomendação de investimento.