A Bristol Myers Squibb iniciou outubro de 2026 com uma clara divisão entre notícias de negócios positivas e um enfraquecimento do ímpeto de curto prazo do preço das ações. As ações da BMY fecharam a US$ 58,81 em 5 de outubro, após cinco sessões consecutivas de queda, ante US$ 68,09 em 3 de setembro e bem abaixo da máxima de 52 semanas de US$ 68,64, atingida em 19 de agosto. Ao mesmo tempo, a empresa havia acabado de obter uma indicação ampliada da FDA para o CAMZYOS, divulgado dados positivos sobre mieloma múltiplo e se aproximava da divulgação de seu relatório de resultados do terceiro trimestre, em 29 de outubro.
Essa combinação cria um teste útil para os investidores: uma boa notícia clínica ou regulatória não significa automaticamente que as ações devam subir imediatamente, e a queda no preço das ações não significa automaticamente que o negócio subjacente se deteriorou. A melhor maneira de analisar a BMY em outubro é separar o que é comprovado do que depende do contexto e do que permanece desconhecido.
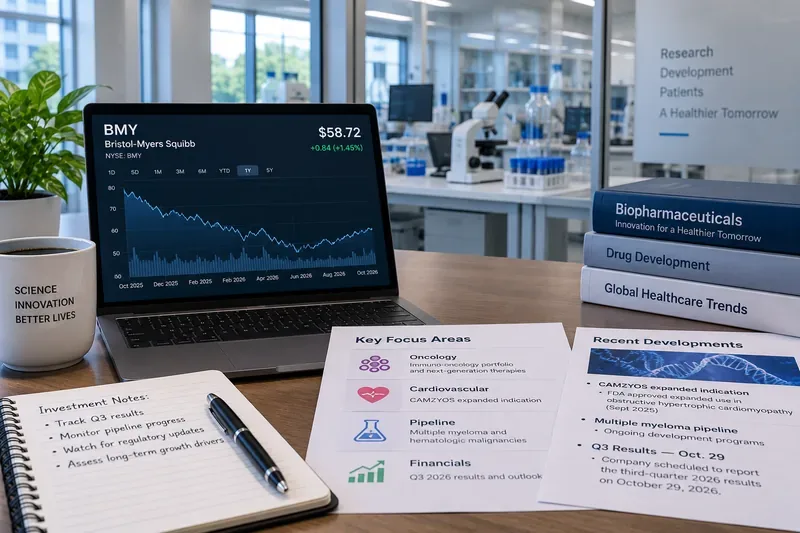
Verificado: a tendência de curto prazo do preço do BMY enfraqueceu acentuadamente em outubro.
Dados recentes do mercado mostram que as ações da BMY caíram de US$ 66,82 em 4 de setembro para US$ 58,81 em 5 de outubro, uma queda de aproximadamente 12% em 20 sessões de negociação. Somente na sessão de 5 de outubro, houve uma queda de 3,83% no volume negociado, bem acima da média diária recente da ação. As ações também estavam cerca de 14% abaixo da sua máxima de 52 semanas, de US$ 68,64, atingida em 19 de agosto.
Equívoco comum: uma queda acentuada após um verão forte não prova que a tese de longo prazo da empresa tenha falhado. A movimentação dos preços indica aos investidores o que compradores e vendedores estão fazendo agora; ela não identifica, por si só, a causa nem prevê o próximo relatório de resultados.
Ação útil: considere a faixa de aproximadamente US$ 58 a US$ 59 como a primeira área a ser observada no curto prazo, pois foi onde a recente queda parou. Uma recuperação acima de aproximadamente US$ 61 a US$ 63 melhoraria o cenário de curto prazo. Uma fraqueza contínua abaixo da mínima intradiária recente de US$ 58,33 indicaria que a tendência de baixa ainda não foi resolvida.
Confirmado: A Bristol Myers Squibb elevou suas projeções para 2026 após o segundo trimestre.
O último relatório de resultados completo disponível no início de outubro é o do segundo trimestre de 2026. A Bristol Myers Squibb reportou receita trimestral de US$ 13 bilhões, um aumento de 6% em relação ao ano anterior, com a receita do portfólio de crescimento crescendo 15%. O lucro por ação (EPS) GAAP foi de US$ 1,62 e o EPS não-GAAP foi de US$ 2,04. A empresa também aumentou sua projeção de receita para o ano de 2026 para aproximadamente US$ 49 bilhões a US$ 50 bilhões e elevou a projeção de EPS não-GAAP para US$ 6,75 a US$ 7,00. Esses números estão disponíveis no comunicado de resultados da empresa, datado de 30 de julho e arquivado na SEC .
Equívoco comum: a revisão para cima das projeções não garante que a BMY atingirá ou superará a nova meta. As projeções são estimativas da administração baseadas em premissas disponíveis no momento. Elas podem mudar em função da demanda pelo produto, da concorrência, das flutuações cambiais, das despesas, da regulamentação, de litígios ou do andamento dos projetos em desenvolvimento.
Ação útil: utilize a faixa de receita de US$ 49,0 a US$ 50,0 bilhões e a faixa de lucro por ação (EPS) não-GAAP de US$ 6,75 a US$ 7,00 como base para o relatório de 29 de outubro. A questão mais importante é se a administração manterá, aumentará ou diminuirá essas faixas.
Verificado: o Portfólio de Crescimento está representando uma parcela maior dos negócios.
O relatório do segundo trimestre da Bristol Myers Squibb mostra por que os investidores não devem avaliar a empresa apenas por meio de seus produtos de sucesso mais antigos. No segundo trimestre, o Opdivo gerou US$ 2,485 bilhões, o Opdivo Qvantig US$ 261 milhões, o Orencia US$ 1,034 bilhão, o Yervoy US$ 769 milhões, o Reblozyl US$ 735 milhões, o Breyanzi US$ 484 milhões e o CAMZYOS US$ 416 milhões. A receita do CAMZYOS aumentou substancialmente em relação aos US$ 260 milhões do ano anterior, enquanto o Reblozyl e o Breyanzi também apresentaram forte crescimento. Os dados detalhados por produto estão disponíveis no Formulário 10-Q do segundo trimestre da empresa .
O próprio Opdivo apresentou uma queda de 3% em relação ao ano anterior no trimestre, mas o Opdivo Qvantig cresceu mais de 200% a partir de uma pequena base de lançamento. Essa distinção é importante porque parte da receita está sendo realocada dentro da franquia, em vez de desaparecer completamente.
Equívoco comum: o crescimento mais lento de um medicamento já consolidado não significa necessariamente que todo o portfólio esteja encolhendo. Os investidores precisam distinguir entre produtos antigos, mudanças na formulação dos produtos e novas marcas em crescimento.
Ação útil: em 29 de outubro, compare o crescimento da receita do Portfólio de Crescimento com a erosão do Portfólio Legado, em vez de se concentrar em um único medicamento. O argumento de investimento melhora se os medicamentos mais recentes compensarem cada vez mais o declínio dos produtos consolidados.
Verificado: CAMZYOS recebeu uma importante ampliação da bula pela FDA em 30 de setembro.
A FDA aprovou o CAMZYOS (mavacamten) para o tratamento da cardiomiopatia hipertrófica obstrutiva sintomática em pacientes adultos e pediátricos com peso igual ou superior a 30 kg. A Bristol Myers Squibb afirmou que a decisão foi baseada no estudo de Fase 3 SCOUT-HCM, que atingiu seu objetivo primário. A empresa divulgou a aprovação em seu comunicado de 30 de setembro .
Equívoco comum: a aprovação da FDA não garante um crescimento imediato e substancial da receita. A adoção comercial depende do tamanho da população elegível, da adesão dos médicos, da cobertura dos planos de saúde, da identificação de pacientes, da existência de alternativas competitivas e da logística do tratamento.
Ação útil: acompanhar o crescimento futuro das vendas de CAMZYOS em vez de presumir que a ampliação da indicação alterará imediatamente a avaliação da BMY. Uma aceleração sustentada na receita é uma evidência mais forte do que apenas a notícia da aprovação.
Verificado: o progresso no desenvolvimento de tratamentos para mieloma múltiplo melhorou, mas resultados importantes ainda estão em aberto.
Em setembro, a Bristol Myers Squibb anunciou resultados positivos do estudo de Fase 2 QUINTESSENTIAL, que avaliou o arlocabtagene autoleucel em pacientes com mieloma múltiplo extensamente pré-tratados. A empresa afirmou que o estudo atingiu seu objetivo primário de taxa de resposta global e um objetivo secundário fundamental de taxa de resposta completa. Os investidores podem consultar o comunicado da empresa, datado de 8 de setembro .
O ZENBEXUS também recebeu aprovação acelerada da FDA em agosto para a indicação de mieloma múltiplo recidivado ou refratário, e dados posteriores da Fase 3, apresentados em setembro, mostraram uma taxa de resposta completa com doença residual mínima negativa significativamente maior em comparação com o regime de referência. Esses avanços reforçam a narrativa do pipeline de hematologia.
O que permanece desconhecido: aprovações antecipadas ou aceleradas e dados positivos sobre a taxa de resposta não resolvem todas as questões comerciais e clínicas. Sobrevida livre de progressão a longo prazo, sobrevida global (quando relevante), acompanhamento de segurança, aceitação no mercado e posicionamento competitivo ainda podem alterar o valor desses programas.
Ação útil: distinguir sucesso regulatório de sucesso comercial. Acompanhe as vendas de lançamento, os marcos dos ensaios confirmatórios e os dados de eficácia posteriores antes de atribuir um valor total de longo prazo a novos ativos.
Verificado: Os dividendos da BMY continuam sendo relevantes ao preço atual das ações.
Em 16 de setembro, o conselho declarou um dividendo trimestral de US$ 0,63 por ação ordinária, pagável em 2 de novembro aos acionistas registrados em 2 de outubro. Com uma taxa anualizada de US$ 2,52 por ação e um preço da ação próximo a US$ 59, o rendimento indicado é de aproximadamente 4,3%, sujeito à aprovação futura do conselho. O anúncio de dividendos de setembro da Bristol Myers Squibb confirma o valor trimestral.
Equívoco comum: um alto rendimento de dividendos não torna uma ação de baixo risco. O rendimento aumenta quando o preço cai, portanto, um rendimento aparentemente atraente pode refletir tanto a preocupação do investidor quanto a oportunidade de renda. Além disso, os dividendos são declarados pelo conselho de administração e não são garantidos indefinidamente.
Ação útil: avalie os dividendos juntamente com a geração de caixa, as obrigações da dívida, os gastos com desenvolvimento de negócios e a sustentabilidade dos lucros. Investidores focados em renda não devem usar o rendimento como único motivo para comprar ações da BMY.
Depende do contexto: a correção de outubro representa uma oportunidade de compra?
A resposta depende do horizonte de tempo do investidor e do que causou a fraqueza. Para um investidor de longo prazo focado no fluxo de caixa e na transição de produtos, um preço mais baixo pode melhorar os retornos prospectivos se a projeção revisada para 2026 permanecer intacta e os novos produtos continuarem a crescer. Para um trader de curto prazo, no entanto, cinco sessões consecutivas de perda e uma queda de aproximadamente 12% em 20 sessões são evidências de um momento negativo que ainda não se reverteu claramente.
Ação útil: alinhe a regra de entrada à estratégia. Um investidor de longo prazo pode optar por aumentar sua posição gradualmente, em vez de comprar tudo de uma vez. Um investidor focado em momentum pode esperar que a BMY recupere a resistência recente em torno de US$ 61 a US$ 63. Um investidor sensível ao risco de eventos pode aguardar até depois da divulgação dos resultados em 29 de outubro.
Dependente do contexto: a exposição à patente ainda importa mesmo quando as notícias sobre projetos em desenvolvimento são positivas.
Grandes empresas farmacêuticas substituem constantemente fluxos de receita obsoletos por medicamentos mais recentes. O Formulário 10-Q da Bristol Myers Squibb aborda os riscos de patentes e exclusividade relacionados a diversos produtos, incluindo litígios de patentes referentes ao Eliquis e ao CAMZYOS. A empresa também enfrenta concorrência à medida que seus produtos mais antigos amadurecem.
Equívoco comum: uma carteira de projetos robusta não elimina o risco de expiração de patentes; ela altera a probabilidade de que a receita perdida possa ser recuperada. Os investidores precisam considerar ambos os lados da equação.
Ação útil: acompanhe o portfólio de crescimento como uma porcentagem da receita da empresa e compare seu crescimento anual com o declínio das marcas tradicionais. Essa é uma métrica de transição mais útil do que simplesmente contar as aprovações do FDA.
Desconhecido: o que mudará o relatório de resultados de 29 de outubro?
A Bristol Myers Squibb confirmou que divulgará seus resultados do terceiro trimestre na quinta-feira, 29 de outubro de 2026, seguida de uma teleconferência com investidores às 8h (horário do leste dos EUA). O cronograma foi confirmado no comunicado oficial da empresa sobre a data de divulgação dos resultados .
O que ainda não se sabe é se a demanda por produtos no terceiro trimestre, as despesas, o câmbio, os gastos com lançamentos e as tendências do portfólio irão sustentar as projeções divulgadas em julho. O mercado também pode reagir com mais intensidade aos comentários da administração sobre 2027 do que ao próprio trimestre divulgado.
Ação útil: antes da divulgação do relatório, anote os três itens que alterariam sua tese: projeção para o ano todo, crescimento do portfólio de crescimento e a visão da administração sobre a dinâmica de patentes ou lançamentos futuros. Isso reduz a tentação de reagir apenas ao número principal do lucro por ação.
Perspectivas BMY para outubro de 2026
O cenário de outubro da BMY não é uma história de alta simples, nem uma clara quebra de fundamentos. As ações perderam um impulso substancial no curto prazo, mas os dados comerciais mais recentes e verificados incluem um crescimento de 6% na receita do segundo trimestre, um crescimento de 15% no portfólio de crescimento, uma revisão para cima das projeções de receita e lucro por ação para 2026, uma indicação expandida para CAMZYOS e o progresso contínuo do pipeline de hematologia.
A principal distinção reside entre progresso comprovado e monetização futura . Aprovações regulatórias e resultados de testes melhoram as possibilidades, mas não garantem vendas futuras. Da mesma forma, um gráfico de ações em baixa confirma a pressão vendedora, mas não estabelece que as estimativas de lucros devam cair.
Para os investidores que analisam a Bristol Myers Squibb neste momento, a abordagem mais prática é usar o relatório de 29 de outubro como o próximo ponto de referência importante. A estabilização dos preços em torno de US$ 50, uma recuperação para a faixa dos US$ 60 e a reafirmação ou melhoria das projeções reforçariam a tese de que a queda de outubro foi principalmente uma correção. Uma queda abaixo das mínimas recentes, combinada com projeções reduzidas ou tendências mais fracas no portfólio de crescimento, apontaria para uma deterioração mais séria.
Esta análise tem caráter meramente informativo e não constitui aconselhamento de investimento personalizado. Os preços de mercado estão em constante mudança, e os investidores devem verificar as cotações atuais e as divulgações das empresas junto às fontes primárias antes de tomar decisões de investimento.