Início
» Família
»
How to Rebuild Your Emergency Fund Fast: A 4-Step Recovery Plan
How to Rebuild Your Emergency Fund Fast: A 4-Step Recovery Plan
A useful new benchmark arrived in May 2026. The Federal Reserve’s latest household-finance report found that 55% of U.S. adults had set aside enough emergency savings to cover three months of expenses, unchanged from 2024. It also found that 63% could cover a hypothetical $400 emergency with cash or its equivalent. Those numbers are a reminder that rebuilding an emergency fund is common financial work, not a one-time task you finish forever.
If you recently drained your fund for a car repair, medical bill, home problem, job interruption, or another legitimate emergency, the fastest sustainable way to rebuild it is to use a short recovery plan: choose a concrete target, create temporary room in your budget, automate the refill, and send irregular money to the fund before it disappears into normal spending.
The goal is not to rebuild so aggressively that you miss rent, minimum debt payments, insurance, food, or other essentials. “Fast” should mean focused and consistent, not financially fragile.
What changed in 2026, and what does it mean for you?
The Federal Reserve’s 2026 report on savings and investments provides the most recent national snapshot available as of September 2026. In addition to the three-month savings figure, the report found that 70% of adults said they could handle an emergency expense of at least $500 using savings alone. Separately, the report’s executive summary says 59% of adults experienced at least one major unexpected expense during the prior 12 months.
The practical takeaway is not that everyone needs the same dollar amount. It is that a cash buffer remains important even when household finances are otherwise stable. Your rebuild target should reflect your essential monthly costs, job stability, insurance deductibles, dependents, and how quickly you could replace lost income.
How much should you rebuild?
There is no single universal emergency-fund target. The Federal Reserve commonly measures whether households can cover three months of expenses. The FDIC, in its January 2025 consumer guidance, notes that financial experts generally recommend at least six months of living expenses in a federally insured product. Those are reference points, not rules that fit every household.
A faster and less discouraging approach is to rebuild in layers:
Milestone
Purpose
When to move to the next level
Starter buffer
Cover a realistic small shock without immediately using a credit card or loan.
Once you can absorb a common repair, deductible, or urgent bill that would otherwise create new debt.
One month of essential expenses
Give yourself breathing room for a short income interruption.
After one month is funded, keep the same automatic saving habit.
Three months of essential expenses
Build a more substantial rainy-day reserve; this is the resilience measure tracked by the Federal Reserve.
Reassess job security, dependents, health risks, and income variability.
Six months or a personalized higher target
Add protection for longer disruptions or less predictable income.
Stop increasing the target only when it matches your actual risk and broader financial plan.
For example, suppose your essential expenses are $3,200 per month and you currently have $800 left in your emergency fund. If your next milestone is one month of expenses, your shortfall is $2,400. Rebuilding that in six months requires $400 per month. If that amount is unrealistic, extend the timeline rather than setting an automatic transfer that causes overdrafts or forces you to borrow again.
Step 1: Set a recovery target and deadline
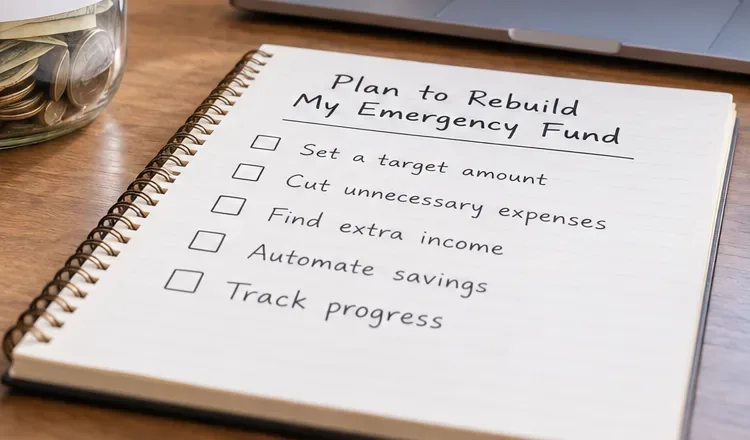
Step 1: Start with a written recovery target and a short checklist so the rebuilding plan is measurable rather than vague.
Start by calculating essential monthly expenses, not total lifestyle spending. Include housing, basic utilities, groceries, transportation needed for work, insurance, minimum required debt payments, medications, and other costs you could not reasonably stop during an emergency.
Then choose the next milestone rather than obsessing over the final six-month number. If your fund fell from $10,000 to $2,000, your immediate goal might be to restore one month of essentials first. That makes progress visible much sooner.
Use this simple rebuild formula
Target amount minus current emergency savings = rebuild gap.
Rebuild gap divided by the number of pay periods or months in your deadline = required contribution.
Write the result down. CFPB guidance on building an emergency fund recommends creating a specific savings system and monitoring progress regularly. A target that exists only in your head is easier to postpone.
Step 2: Create a temporary “rebuild gap” in your budget
Step 2: Create room in the budget for rebuilding by temporarily redirecting nonessential spending toward the emergency fund.
To rebuild faster, you need a temporary difference between what comes in and what goes out. The safest place to look first is flexible spending rather than essential bills.
Review the last one or two months of transactions and mark expenses that can be paused, reduced, or delayed for a defined period. Common candidates include restaurant meals, delivery fees, entertainment subscriptions, impulse shopping, premium convenience services, and nonurgent upgrades.
Do not cut everything indefinitely. A short “rebuild sprint” is easier to maintain when it has an end date. For example, you might redirect $250 per month for three months, then restore part of that spending after reaching your starter milestone.
Use a three-bucket review
Keep: housing, food, insurance, transportation, healthcare, minimum debt payments, and other true essentials.
Reduzir: despesas importantes, mas que podem ser temporariamente diminuídas.
Pausa: gastos opcionais que você pode interromper por 30 a 90 dias sem criar um problema maior posteriormente.
Os dados mais recentes do Federal Reserve também mostram por que a margem orçamentária é importante. Em 2025, 86% dos adultos que afirmaram sempre ter dinheiro sobrando no final do mês relataram ter reservas de emergência para três meses, em comparação com 13% dos adultos que nunca tinham dinheiro sobrando. Isso não prova que um único comportamento cause a diferença, mas destaca a importância do fluxo de caixa recorrente para a recuperação financeira.
Etapa 3: Automatize as economias e aproveite os ganhos inesperados
Passo 3: Direcione o dinheiro extra e ganhos inesperados para uma conta de emergência separada antes que o dinheiro seja consumido pelas despesas do dia a dia.
Depois de definir uma contribuição realista, automatize-a. O CFPB (Escritório de Proteção Financeira do Consumidor) afirma que as transferências recorrentes são uma das maneiras mais fáceis de tornar a poupança consistente. Você pode agendar uma transferência bancária logo após o dia do pagamento ou perguntar ao seu empregador se o depósito direto pode ser dividido entre conta corrente e poupança.
Se sua renda for variável, uma transferência automática fixa pode não funcionar em todos os períodos de pagamento. Nesse caso, use um valor base menor para a transferência automática e adicione manualmente uma porcentagem dos salários mais altos. O CFPB (Escritório de Proteção Financeira do Consumidor) também alerta que as transferências automáticas devem ser configuradas levando em consideração o saldo da sua conta corrente para evitar a cobrança de taxas de cheque especial.
Em seguida, adicione uma segunda regra: envie uma parte predeterminada de rendimentos irregulares para o fundo de emergência. As orientações do FDIC sobre como economizar para o inesperado e para o seu futuro sugerem especificamente combinar depósitos automáticos regulares com ganhos inesperados, como um reembolso de imposto de renda ou um bônus do trabalho.
Possíveis aceleradores de reconstrução incluem:
um reembolso de impostos;
um bônus de trabalho ou aumento de comissão;
horas extras ou turnos extras temporários;
Dinheiro obtido com a venda de itens não utilizados;
descontos ou reembolsos que você não havia previsto no seu orçamento;
Um projeto paralelo temporário, desde que os custos e impostos não anulem o benefício.
Você não precisa destinar 100% de cada dinheiro inesperado para a poupança. Uma regra fixa — como "metade de qualquer dinheiro inesperado deve ser depositado no fundo de emergência até que o valor necessário para cobrir um mês de despesas seja restabelecido" — pode ser mais fácil de seguir.
Passo 4: Mantenha o fundo seguro, acessível e separado.
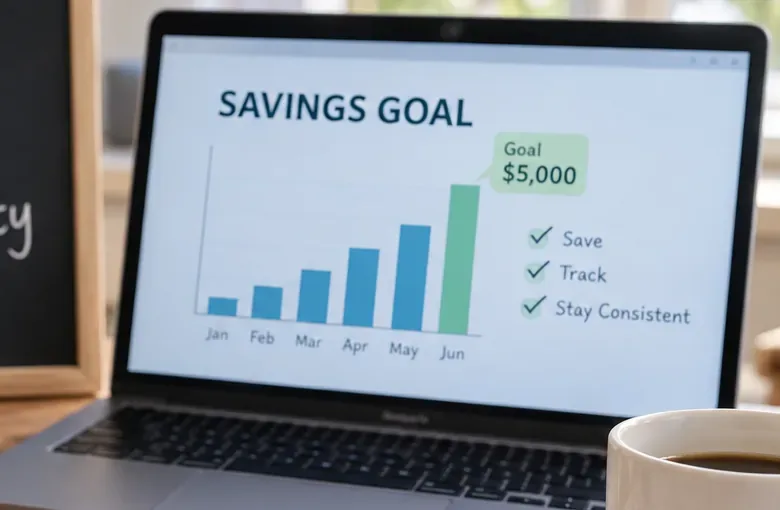
Passo 4: Acompanhe o saldo regularmente e ajuste a transferência automática quando houver alterações na renda, nas despesas ou na meta.
Um fundo de emergência tem uma função diferente de uma conta de investimento de longo prazo. Suas principais prioridades são a acessibilidade e a preservação do capital. Para a maioria das pessoas, uma conta poupança segurada ou uma conta de depósito no mercado monetário é mais adequada para a reserva de emergência principal do que ações, criptoativos ou outros investimentos que podem sofrer quedas bruscas quando o dinheiro for necessário.
Em bancos segurados pelo FDIC, contas correntes, contas poupança, contas de depósito do mercado monetário e CDBs podem ser elegíveis para o seguro federal de depósitos. O valor padrão é de US$ 250.000 por depositante, por banco segurado, para cada categoria de titularidade. Você pode verificar a cobertura utilizando os recursos do seguro de depósitos do FDIC . A partir de 1º de março de 2026, a assinatura digital oficial do FDIC também será obrigatória em locais específicos nos sites, aplicativos e determinados caixas eletrônicos dos bancos segurados.
Em uma cooperativa de crédito com seguro federal, o Fundo Nacional de Seguro de Depósitos de Cooperativas de Crédito (NCUA) oferece proteção federal comparável, geralmente de até US$ 250.000 por conta individual. Consulte o guia de cobertura do seguro de depósitos da NCUA para obter detalhes.
Uma conta separada também pode reduzir a tentação de tratar o dinheiro de emergência como dinheiro comum em uma conta corrente. O FDIC recomenda especificamente considerar uma conta poupança segurada separada para fundos de emergência.
Uma corrida de reconstrução de fundo emergencial de 30 dias
Quando
Ação
Resultado esperado
Dia 1
Calcule o saldo atual, as despesas mensais essenciais, a próxima meta e a diferença para a recuperação financeira.
Você sabe exatamente o que significa "recuperado".
Dias 2–3
Analise as transações recentes e escolha três cortes ou reduções temporárias.
Você gera fluxo de caixa mensal imediato.
Dias 4 a 7
Configure uma transferência automática para o dia seguinte ao pagamento ou organize o depósito direto dividido, se disponível.
A reconstrução ocorre sem depender da memória.
Semana 2
Venda itens não utilizados ou adicione uma fonte de renda temporária, se for viável.
Você acelera o primeiro marco.
Semana 3
Transfira qualquer reembolso, bônus, ressarcimento ou outro ganho inesperado de acordo com a sua regra predefinida.
Dinheiro gasto de forma irregular contribui para atingir o objetivo, em vez de desaparecer em gastos rotineiros.
Dia 30
Confira o saldo, compare as contribuições reais com o plano e ajuste a transferência do próximo mês.
Seu plano permanece realista mesmo com as mudanças no fluxo de caixa.
Você deve pausar os investimentos enquanto reconstrói sua empresa?
Não existe uma solução única. Se sua reserva de emergência estiver completamente esgotada, reconstruir algum dinheiro disponível pode evitar que a próxima surpresa se transforme em novas dívidas. Mas cortar todas as contribuições de longo prazo também pode ter consequências, especialmente se o empregador oferece um plano de previdência complementar com contrapartida da empresa.
Uma abordagem prática é priorizar primeiro as contas essenciais e os pagamentos de dívidas necessários, constituir uma reserva inicial de caixa e, em seguida, decidir a rapidez com que irá reconstruir a reserva maior, em conjunto com os seus objetivos a longo prazo. Se o seu fluxo de caixa estiver apertado, o equilíbrio certo depende das taxas de juro, dos benefícios oferecidos pelo empregador, das considerações fiscais, da estabilidade do emprego e da sua tolerância ao risco.
Erros comuns que atrasam a reconstrução
Escolher um prazo irrealista. Uma transferência que causa repetidamente falta de caixa não vai durar.
Poupar apenas o que sobra no final do mês. Automatizar a poupança de um valor realista após o dia do pagamento costuma ser mais confiável.
Considere os investimentos como reserva de emergência. Os ativos do mercado podem estar em baixa quando você mais precisar deles.
Aplicar todo o capital em um produto de difícil acesso. Os CDBs podem cobrar multas por resgate antecipado, portanto, nem sempre são adequados para o dinheiro que você precisa imediatamente.
Reconstruir sem corrigir a vulnerabilidade original. Se a emergência revelou uma lacuna no seguro, um problema de manutenção ou uma despesa recorrente, resolva também esse problema.
Utilizar o fundo para despesas anuais previsíveis. Impostos sobre a propriedade, manutenção de rotina do carro, férias e prêmios de seguro conhecidos são melhor administrados com fundos de reserva separados.
Lista de verificação para reconstrução rápida
Calcule as despesas mensais essenciais.
Escolha o próximo marco em vez de se concentrar apenas na meta final.
Defina um prazo que não comprometa o pagamento de contas essenciais.
Identificar cortes temporários de gastos por um período de 30 a 90 dias.
Automatize uma contribuição após cada pagamento de salário.
Decida antecipadamente quanto dos bônus, reembolsos ou rendimentos extras será destinado à poupança.
Mantenha a reserva de emergência principal em uma conta acessível e devidamente segurada.
Analise o saldo mensalmente e aumente a contribuição quando o seu fluxo de caixa melhorar.
Assim que o fundo de emergência for restabelecido, redirecione o valor da reconstrução temporária para sua próxima prioridade financeira.
Resumindo
Você pode reconstruir sua reserva de emergência mais rapidamente sem comprometer sua situação financeira. Comece com uma meta alcançável, aumente temporariamente a diferença entre renda e despesas, automatize as contribuições e use ganhos inesperados para acelerar o plano. Mantenha o dinheiro separado, líquido e devidamente segurado, e revise a meta conforme sua situação profissional, familiar e de despesas mudar.
Os dados mais recentes do Federal Reserve não mostram um aumento drástico na preparação para emergências em todo o país em 2025; a parcela de adultos com reservas financeiras para três meses de imprevistos permaneceu em 55%. Isso torna o conselho duradouro mais importante do que seguir uma nova tendência financeira: construa uma reserva financeira de forma deliberada, reabasteça-a após usá-la e projete o sistema para que continue funcionando mesmo depois que a motivação diminuir.
Revisão da fonte: 14 de setembro de 2026. Este artigo fornece informações educacionais gerais e não constitui aconselhamento financeiro, tributário, jurídico ou de investimento individualizado.