Início
» Descubra
»
Imposto de Renda 2026: quem foi obrigado a declarar
Imposto de Renda 2026: quem foi obrigado a declarar
Conteúdo conferido em 16 de setembro de 2026, com base nas orientações da Receita Federal para o exercício 2026.
Quem procura saber “Imposto de Renda 2026: quem foi obrigado a declarar” precisa primeiro separar duas datas. O exercício 2026 é o ano em que a declaração é entregue; o ano-calendário 2025 é o período cujos rendimentos, bens e operações são informados. Portanto, a pergunta correta é: o que aconteceu entre 1º de janeiro e 31 de dezembro de 2025?
A Receita Federal não usa apenas o salário para definir a obrigação. Uma pessoa pode ser obrigada a declarar por ter vendido um imóvel com ganho de capital, feito certas operações em bolsa, recebido rendimentos isentos acima do limite, mantido patrimônio elevado ou passado a ser residente no Brasil. Basta se enquadrar em uma das hipóteses oficiais.
As regras e valores abaixo correspondem ao IRPF 2026 conforme as páginas da Receita Federal atualizadas em março e abril de 2026. Como o prazo regular já terminou em 29 de maio de 2026, quem estava obrigado e ainda não entregou deve regularizar a situação o quanto antes.
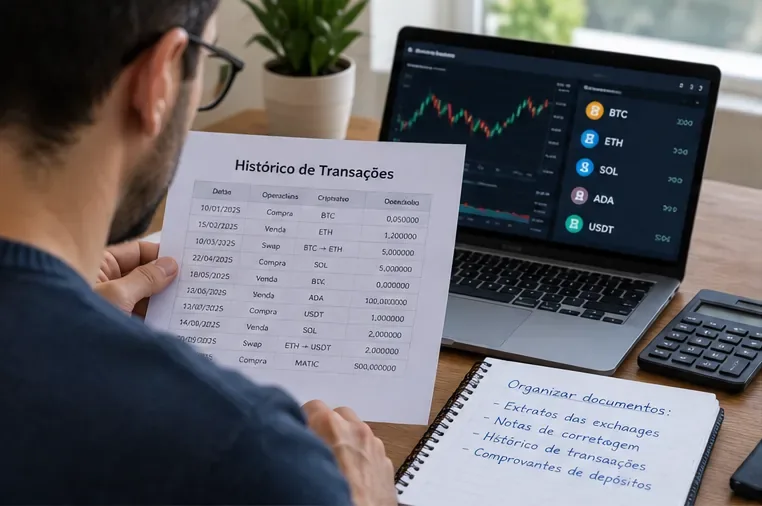
Primeira etapa: reúna informes de rendimentos, comprovantes patrimoniais e documentos das operações realizadas em 2025.
Resposta rápida: quem foi obrigado a declarar o IRPF 2026?
De acordo com a página oficial “Quem deve declarar”, estava obrigado a entregar a declaração quem, em 2025, se enquadrou em pelo menos uma das situações abaixo:
Situação
Limite ou condição no IRPF 2026
O que conferir
Rendimentos tributáveis
Total acima de R$ 35.584,00
Salários, aposentadorias, aluguéis e outros rendimentos sujeitos à tributação.
Rendimentos isentos ou tributados exclusivamente na fonte
Total acima de R$ 200.000,00
Inclua rendimentos isentos, não tributáveis e tributados exclusivamente na fonte.
Atividade rural
Receita bruta acima de R$ 177.920,00
Some a receita bruta rural de 2025.
Bens e direitos
Valor total acima de R$ 800.000,00 em 31 de dezembro
Considere patrimônio, direitos e terra nua conforme as regras da declaração.
Operações em bolsa
Vendas totais acima de R$ 40.000,00 ou outras condições específicas
Verifique também day trade e ganho líquido em ações.
Essa tabela é um filtro inicial, não uma lista completa. Também havia obrigação em situações relacionadas a ganho de capital, residência fiscal, ativos no exterior, trust, lucros ou dividendos de entidades estrangeiras e saída definitiva do Brasil. A Receita Federal detalha essas hipóteses na página oficial e na versão 1.00 do Perguntas e Respostas IRPF 2026.
Próxima ação: marque cada linha que possa se aplicar a você. Uma única marca já é suficiente para continuar a conferência; não é preciso superar todos os limites.
Passo 1: entenda os termos antes de começar
Exercício e ano-calendário
“Ano-calendário” é o ano em que o fato aconteceu. “Exercício” é o ano de entrega da declaração. No IRPF 2026, entram os fatos ocorridos de 1º de janeiro a 31 de dezembro de 2025. Rendimentos recebidos a partir de 1º de janeiro de 2026 pertencem, em princípio, ao exercício 2027.
Essa distinção evita um erro frequente: usar o informe de rendimentos de 2026 para preencher a declaração de 2026. Para esta declaração, procure documentos que mostrem os valores de 2025.
Rendimentos tributáveis
São valores que entram na base de cálculo do imposto, como salários, aposentadorias e aluguéis, entre outros. O limite de R$ 35.584,00 considera o total dos rendimentos tributáveis recebidos no ano, e não somente o valor mensal nem apenas o imposto que foi retido na fonte. Quem teve mais de uma fonte pagadora deve somar os informes.
Próxima ação: baixe ou solicite o informe de cada empregador, órgão pagador, banco ou fonte de aluguel e some os valores de 2025 antes de decidir que não precisa declarar.
Segunda etapa: compare os documentos reunidos com as categorias de obrigatoriedade, sem presumir que apenas o salário importa.
Passo 2: confira cada hipótese de obrigatoriedade
1. Rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte
A obrigação também podia surgir quando a soma desses rendimentos ultrapassou R$ 200.000,00 em 2025. O grupo inclui, por exemplo, valores de FGTS, indenizações trabalhistas e pensão alimentícia quando classificados pela Receita nessas categorias. O fato de um rendimento ser “isento” não significa que ele nunca precise aparecer na declaração; ele pode ser relevante para verificar o limite de obrigatoriedade ou para registrar a origem do patrimônio.
Próxima ação: não descarte o informe por estar escrito “isento”. Some os valores da categoria indicada pela fonte pagadora e compare com R$ 200.000,00.
2. Atividade rural
Quem teve receita bruta de atividade rural acima de R$ 177.920,00 em 2025 estava obrigado a declarar. A obrigação também podia existir mesmo abaixo desse valor quando a pessoa pretendia compensar prejuízos da atividade rural de 2025 ou de anos anteriores. “Compensar prejuízo” significa usar perdas rurais apuradas conforme as regras para reduzir resultados positivos de períodos permitidos; não é simplesmente ter tido uma despesa alta.
Próxima ação: reúna o livro-caixa, notas, comprovantes de receitas e controles de prejuízo rural. Se a intenção é compensar perdas, procure orientação profissional quando não souber como transportar o valor.
3. Bens e direitos acima de R$ 800 mil
Também estava obrigado quem tinha posse ou propriedade de bens e direitos, inclusive terra nua, com valor total superior a R$ 800.000,00 em 31 de dezembro de 2025. O critério é o total patrimonial na data de referência, não o valor que a pessoa recebeu como salário durante o ano. Uma pessoa com renda abaixo do limite de rendimentos tributáveis ainda pode ter obrigação por causa do patrimônio.
Próxima ação: faça uma lista dos imóveis, veículos, contas, investimentos e demais direitos existentes em 31 de dezembro de 2025. Separe o valor e os documentos de aquisição de cada item.
4. Ganho de capital e venda de imóveis
Quem obteve ganho de capital sujeito ao imposto na venda de bens ou direitos, em qualquer mês de 2025, estava incluído nas hipóteses de obrigatoriedade. “Ganho de capital” é, em termos simples, a diferença positiva entre o valor de alienação e o custo reconhecido do bem, observadas as regras fiscais e as despesas admitidas.
Havia ainda uma situação específica: a pessoa que optou pela isenção do imposto sobre ganho de capital na venda de imóvel residencial porque aplicou o produto da venda na compra de outro imóvel residencial no Brasil no prazo de 180 dias. Mesmo quando a operação é tratada como isenta, a opção precisa ser informada conforme as regras.
Próxima ação: se vendeu imóvel, veículo, participação ou outro bem com possível lucro, localize o programa ou demonstrativo usado para apurar o ganho de capital e confira se a operação deve ser importada ou informada na declaração.
5. Operações em bolsa
O limite de R$ 40.000,00 refere-se ao total de vendas em bolsas de valores, mercadorias, futuros e semelhantes. Além desse limite, a obrigação podia ocorrer se houve qualquer venda em bolsa com ganho líquido em operação day trade ou se houve ganho líquido em operações comuns com ações cuja soma das vendas em algum mês ultrapassou R$ 20.000,00. Assim, olhar somente para o lucro final pode ser insuficiente.
Próxima ação: baixe as notas de corretagem, os informes da corretora e o controle mensal de vendas de 2025. Separe day trade de operações comuns e confira mês a mês.
Terceira etapa: preencha os dados com base nos documentos de 2025, conferindo valores antes de transmitir.
6. Residência no Brasil e situações no exterior
Quem passou à condição de residente no Brasil em qualquer mês de 2025 e ainda estava nessa condição em 31 de dezembro também podia estar obrigado. A regra não depende apenas de ter nascido no Brasil; residência fiscal é uma condição definida pelas normas aplicáveis.
A Receita Federal também lista hipóteses envolvendo o exterior: opção de declarar diretamente bens, direitos e obrigações mantidos por entidade controlada no exterior; titularidade de trust em 31 de dezembro; rendimentos de aplicações financeiras no exterior, inclusive pretensão de compensar perdas; e lucros ou dividendos de entidades no exterior. Essas situações exigem atenção especial porque podem depender da Lei nº 14.754, de 2023, e de informações que não aparecem em um informe salarial comum.
Próxima ação: se você teve conta, investimento, empresa controlada, trust, dividendos ou aplicações fora do Brasil, não conclua a análise apenas pelos limites de renda. Reúna contratos, extratos e documentos fiscais do exterior e consulte as perguntas específicas da Receita.
7. Saída definitiva e espólio
Quem estava saindo do país de forma definitiva tinha uma obrigação própria de apresentar a Declaração de Saída Definitiva, com regras e prazo relacionados à mudança. Não se trata simplesmente de marcar uma caixa na declaração anual comum.
Também existe a situação do espólio. “Espólio” é o conjunto de bens, direitos e obrigações de uma pessoa falecida até a conclusão da partilha. Quando o inventário foi encerrado e a partilha finalizada, a pessoa responsável deve observar a Declaração Final de Espólio, conforme as orientações próprias.
Próxima ação: em caso de mudança definitiva para o exterior ou encerramento de inventário, consulte a página específica da Receita antes de usar o procedimento de uma declaração anual comum.
Passo 3: não confunda os casos mais comuns
Ser MEI obriga a entregar a declaração de pessoa física?
Não automaticamente. O fato de ser Microempreendedor Individual (MEI) ou sócio de uma empresa não cria, por si só, a obrigação da declaração de pessoa física. Porém, os valores recebidos podem ser classificados como tributáveis, isentos ou não tributáveis e fazer a pessoa ultrapassar um limite ou entrar em outra hipótese. A declaração do MEI e a declaração da pessoa física são obrigações diferentes.
Próxima ação: se você é MEI, separe a receita da empresa dos valores efetivamente recebidos pela pessoa física e verifique a classificação fiscal antes de somar.
Receber herança ou FGTS sempre obriga a declarar?
Não. A Receita esclarece que receber uma herança, isoladamente, não cria obrigação automática. A obrigação pode surgir se, por exemplo, o patrimônio total em 31 de dezembro ultrapassar R$ 800 mil ou se os rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte ultrapassarem R$ 200 mil. O FGTS é tratado como rendimento isento; portanto, o valor entra na análise da categoria, mas não significa por si só que qualquer saque exige declaração.
Próxima ação: registre a origem do dinheiro e verifique o patrimônio final e os totais de rendimentos, em vez de tomar a decisão apenas pelo nome do benefício ou recebimento.
Idade, doença grave ou aposentadoria mudam a obrigação?
A idade não obriga nem dispensa a entrega. A Receita também informa que ter câncer ou outra doença grave não cria nem elimina, por si só, a obrigação. O que importa são os limites e as demais situações previstas. Aposentadoria entra na análise como rendimento, conforme sua classificação e seus valores.
Próxima ação: use o informe do INSS ou do órgão pagador para verificar os valores e não presuma que a idade ou a condição de saúde resolve a obrigação.
Quem foi dependente precisa entregar uma declaração própria?
Quem constou como dependente na declaração de outra pessoa, em regra, não deve entregar uma declaração própria. A exceção ocorre quando deixou de ser dependente durante 2025 e passou a se enquadrar em uma das hipóteses de obrigatoriedade. A inclusão como dependente também não elimina a necessidade de informar corretamente rendimentos, bens e pagamentos que devam aparecer na declaração do titular.
Próxima ação: confirme com o titular da declaração se você foi incluído como dependente durante todo o ano e se sua situação mudou antes de 31 de dezembro.
Passo 4: o que fazer se o prazo já passou?
O prazo regular do IRPF 2026 foi de 23 de março a 29 de maio de 2026. Quem estava obrigado e não entregou até o fim do prazo deve enviar a declaração em atraso. A Receita informa que o CPF fica com a situação “pendente de regularização” enquanto a pessoa obrigada não entregar a declaração.
A entrega atrasada gera a Multa por Atraso na Entrega de Declaração (MAED). A multa é de 1% ao mês-calendário ou fração de atraso sobre o imposto devido, limitada a 20%, com valor mínimo de R$ 165,74 mesmo quando não há imposto a pagar. A notificação e o documento de pagamento são gerados junto com o recibo, e o prazo informado pela Receita para pagar a multa é de 30 dias.
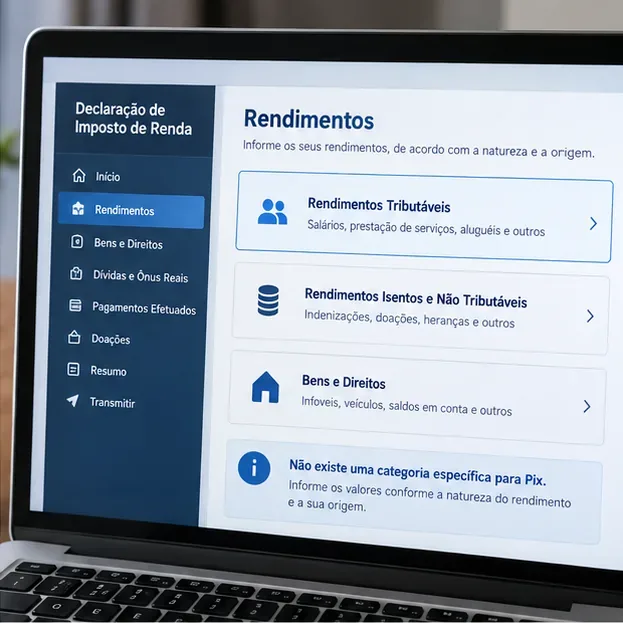
A declaração pode ser preenchida pelo serviço online, pelo aplicativo Receita Federal ou pelo programa para computador, observadas as limitações de cada canal. A página oficial Declarar meu imposto de renda reúne os canais de prestação e as orientações de acompanhamento.
Próxima ação: acesse o serviço oficial, entregue a declaração que ficou pendente e guarde o recibo e a guia da multa. Não espere uma nova intimação para começar a regularização.
Quarta etapa: revise a declaração, transmita-a e guarde o recibo para acompanhar o processamento.
Passo 5: como preencher sem criar novos erros
Separe informes de rendimentos de empregadores, bancos, previdência, corretoras e outras fontes.
Liste bens e direitos existentes em 31 de dezembro de 2025 e guarde documentos de compra e venda.
Confira operações de imóveis, veículos, bolsa, investimentos estrangeiros e atividade rural.
Use a declaração pré-preenchida quando disponível, mas revise cada informação. Dados importados não afastam a responsabilidade do contribuinte.
Compare os valores digitados com os comprovantes antes de transmitir.
Salve o recibo, a cópia da declaração e os documentos que justificam as informações.
A própria Receita oferece preenchimento online, aplicativo e programa de computador. Algumas funções dependem do nível da conta gov.br e do canal usado. Se a declaração envolver saída definitiva, espólio, ganhos de capital complexos ou ativos no exterior, verifique se o canal escolhido suporta aquela situação.
Próxima ação: depois de transmitir, consulte o processamento no serviço Meu Imposto de Renda e corrija pendências por declaração retificadora quando necessário.
Erros que devem ser evitados
Usar os rendimentos de 2026 em uma declaração referente a 2025.
Considerar apenas o salário e esquecer aluguel, aposentadoria, bolsa, patrimônio ou exterior.
Tratar “isento” como sinônimo de “não informar”.
Confundir a obrigação do MEI com a obrigação da pessoa física.
Somar vendas em bolsa sem separar o limite total, day trade e operações comuns com ações.
Declarar um dependente sem conferir os rendimentos e bens dessa pessoa.
Transmitir sem guardar recibo ou sem conferir os dados pré-preenchidos.
Próxima ação: faça uma segunda revisão usando a pergunta “qual fato de 2025 ainda não apareceu nesta declaração?”. Essa pergunta costuma revelar operações fora do salário mensal.
Checklist final: você estava obrigado?
Marque “sim” ou “não” para cada pergunta:
Recebi mais de R$ 35.584,00 em rendimentos tributáveis em 2025?
Recebi mais de R$ 200.000,00 em rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte?
Tive receita rural acima de R$ 177.920,00 ou pretendi compensar prejuízos rurais?
Possuía mais de R$ 800.000,00 em bens e direitos em 31 de dezembro?
Vendi mais de R$ 40.000,00 em bolsa, fiz day trade com ganho ou tive ganho líquido em ações nas condições específicas?
Tive ganho de capital, optei pela isenção de imóvel residencial em 180 dias ou passei a ser residente no Brasil?
Tive aplicações, lucros, dividendos, entidade controlada ou trust no exterior nas hipóteses indicadas pela Receita?
Estava em situação de saída definitiva ou precisava entregar declaração final de espólio?
Se a resposta for “sim” a pelo menos uma pergunta, a análise deve continuar pela regra correspondente. Se houver dúvida sobre classificação, patrimônio, operações internacionais ou cálculo de ganho de capital, reúna a documentação e busque orientação especializada antes de concluir que não havia obrigação.