Início
» Tecnologia
»
Inside the Global Race for Advanced Chip Packaging and Fabrication
Inside the Global Race for Advanced Chip Packaging and Fabrication
A practical problem is becoming harder to ignore across the semiconductor industry: building a leading-edge chip is no longer just about printing smaller transistors. A cutting-edge AI accelerator can still miss its performance, cost, or delivery targets if high-bandwidth memory cannot be placed close enough to the logic, if an interposer is too large or expensive, if package yield is poor, or if advanced assembly capacity is located far from the wafer fab.
That is why the global semiconductor race in 2026 is increasingly a race across two connected fronts. The first is fabrication: gate-all-around transistors, backside power delivery, EUV lithography, yield, and capacity at roughly the 2nm class and beyond. The second is advanced packaging: chiplets, 2.5D interposers, 3D stacking, hybrid bonding, high-bandwidth memory integration, substrates, testing, and thermal management.
The distinction matters because a country or company can be strong in one layer and still depend heavily on another region for the rest of the system. For customers buying AI infrastructure, for governments funding semiconductor programs, and for companies planning supply chains, the key question is no longer simply “Who has the smallest node?” It is “Who can manufacture, integrate, test, and scale the entire system?”
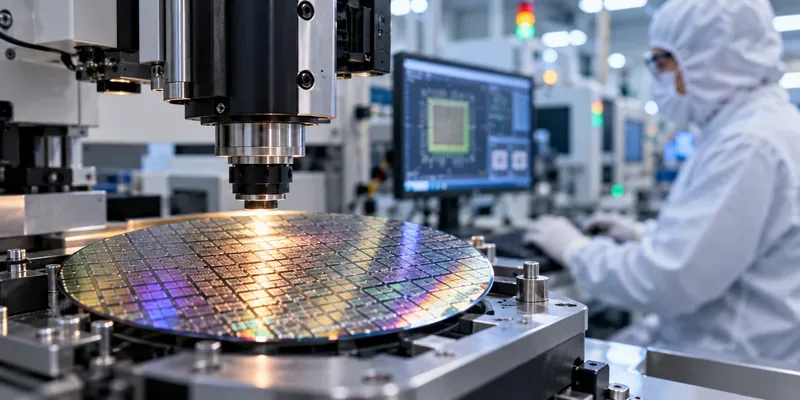
A semiconductor wafer under precision inspection equipment illustrates the front-end manufacturing side of a race that increasingly depends on advanced packaging and system integration as well.
Why packaging has become a first-order performance constraint
For decades, semiconductor progress was commonly summarized by transistor scaling. That remains important, but modern AI and high-performance computing systems are pushing against other physical limits at the same time.
One limit is die size. Lithography tools expose a finite field, so designers cannot simply make a monolithic processor arbitrarily large. Chiplets offer another path: divide a system into smaller dies and connect them with very high-bandwidth links inside one package. A second limit is memory bandwidth. AI accelerators need enormous data movement between logic and high-bandwidth memory (HBM), so distance, routing density, power delivery, and package geometry matter directly to system performance.
A third limit is economics. Very large leading-edge dies can be expensive because a defect can ruin a large amount of valuable silicon. Chiplet architectures can let designers put only the functions that truly need an advanced process on the most expensive node while using older or specialized nodes for I/O, analog, cache, or other functions. The trade-off is that packaging becomes much more difficult.
That is why terms such as CoWoS, SoIC, EMIB, Foveros, I-Cube, X-Cube, hybrid bonding, redistribution layers, and silicon bridges now appear in discussions that once focused almost entirely on process nodes.
The fabrication race: 2nm-class production is becoming real
TSMC: scaling N2 while pushing backside power and larger systems
TSMC states that its N2 process entered high-volume manufacturing in the fourth quarter of 2025 with good yield, and that N2P and A16 were scheduled for volume production in the second half of 2026. A16 adds TSMC’s Super Power Rail backside power technology for designs with demanding power-delivery and routing requirements. See TSMC’s 2025 annual report and its A16 technology overview.
The important point is not the marketing label attached to a node. Node names are not literal transistor dimensions and are not directly comparable across foundries. What matters is whether a process reaches acceptable yield, performance, power, density, design-tool maturity, and production volume for real customer products.
Intel: 18A combines gate-all-around with backside power
Intel says Intel 18A entered production in 2025 and is now in high-volume production in the United States. The process combines RibbonFET gate-all-around transistors with PowerVia backside power delivery. Intel also reported in June 2026 that the enhanced 18A-P variant had entered risk production. The company’s current material on Intel 18A distinguishes production status from future variants and provides the process claims with supporting technical references.
Intel’s strategy is particularly notable because it pairs front-end manufacturing with a large domestic advanced-packaging footprint. That matters for customers that want process technology, assembly, testing, and supply-chain geography to be planned as one system rather than as separate purchases.
Samsung: 2nm expansion tied to memory and packaging
Samsung’s foundry roadmap uses gate-all-around technology and increasingly ties its logic offerings to the company’s memory and advanced-package businesses. In its second-quarter 2026 results, Samsung said it planned to ramp production of new mobile products on its second-generation 2nm process during the second half of 2026 and reported expanding 2nm HPC engagements. Separately, Samsung and Broadcom announced a 2026 collaboration spanning 2nm-and-below foundry technology, HBM, and advanced packaging. See Samsung’s Q2 2026 results and the Samsung-Broadcom announcement.
The strategic advantage Samsung is trying to create is obvious: logic, memory, and packaging can be co-optimized. The challenge is equally clear—customers still judge a foundry by production yield, schedule reliability, ecosystem readiness, and the competitiveness of the final packaged system, not by a roadmap slide alone.
Rapidus do Japão: uma tentativa de retornar à vanguarda da lógica
A Rapidus está tentando algo diferente: reconstruir uma base de fabricação de lógica de ponta no Japão em torno de um processo de 2 nm com tecnologia gate-all-around. Sua linha piloto IIM-1 em Chitose começou a operar em abril de 2025, e a Rapidus afirma que a produção em massa está prevista para 2027. Em abril de 2026, a NEDO (Organização Nacional de Desenvolvimento de Eletrônica do Japão) aprovou o plano anual da Rapidus, que abrange tanto o desenvolvimento de front-end de 2 nm quanto o projeto e a fabricação de chiplets/pacotes. A Rapidus também apresentou um protótipo de interposer RDL orgânico de 600 mm² e planeja verificar os processos de encapsulamento 2.xD e 3D em sua unidade Rapidus Chiplet Solutions. Veja a atualização do projeto da Rapidus para o ano fiscal de 2026 .
Este continua sendo um programa de fabricação voltado para o futuro, e não uma prova de sucesso da produção em massa em 2027. Essa distinção é importante: transistores protótipos, uma linha piloto funcional, um PDK utilizável, projetos finalizados pelo cliente, rendimento de produção e fabricação sustentável em alto volume são marcos distintos.
A corrida pela embalagem: a embalagem está se tornando parte da arquitetura do computador.
A TSMC está ampliando o CoWoS muito além de um pacote convencional.
A família CoWoS da TSMC é fundamental para muitos projetos de IA e HPC, pois integra lógica e HBM em sistemas interconectados de grande porte. Em seu Simpósio de Tecnologia da América do Norte de 2026, a TSMC anunciou a produção de CoWoS com tamanho de retículo de 5,5 polegadas e planejava uma versão com tamanho de retículo de 14 polegadas para 2028, capaz de integrar aproximadamente 10 chips de computação de grande porte e 20 stacks de HBM. O mesmo roteiro inclui empilhamento 3D em SoIC e óptica co-empacotada. Veja o anúncio da TSMC no simpósio de tecnologia de 2026 .
A importância reside na arquitetura. À medida que a área do encapsulamento aumenta, os projetistas podem escalar a capacidade de processamento e memória sem forçar todas as funções em um único chip monolítico. No entanto, encapsulamentos maiores dificultam o controle de empenamento, gradientes térmicos, qualidade do substrato, integridade das interconexões, fornecimento de energia, estratégias de teste e rendimento da montagem.
A Intel está apostando em pontes e empilhamento vertical.
O portfólio de embalagens da Intel aborda o mesmo problema com um conjunto diferente de componentes. A tecnologia EMIB incorpora pequenas pontes de silício no substrato para conectar os chips lateralmente, enquanto as tecnologias Foveros suportam o empilhamento vertical. A Intel afirmou em julho de 2026 que suas instalações no Novo México estavam dimensionando as embalagens para mais de oito vezes a área da retícula convencional, com planos de ultrapassar 12 vezes até 2028. Sua mais recente tecnologia EMIB-T adiciona vias através do silício para melhorar a distribuição de energia e o roteamento para sistemas exigentes baseados em HBM. Veja a visão geral de embalagens avançadas da Intel para 2026 .
Isso ilustra por que as tecnologias de encapsulamento não devem ser comparadas por uma única métrica. Um interposer totalmente em silício, uma ponte de silício embutida, um interposer RDL e uma pilha 3D com ligações híbridas apresentam diferentes compensações em termos de largura de banda, custo, área de encapsulamento, comportamento térmico e complexidade de fabricação.
A Samsung está combinando tecnologias 2.5D, 3D e integração de memória.
A Samsung oferece encapsulamento 2.5D baseado em interposer de silício e pontes, além de empilhamento 3D. Seu atual material de integração heterogênea avançada descreve o 3D Cube-T, que utiliza TSV e ligação por compressão térmica, e o 3D Cube-H, em desenvolvimento, com ligação híbrida de cobre sem protuberâncias. A Samsung também continua a posicionar o I-Cube e o X-Cube como parte de sua estratégia mais ampla de fundição e memória. Veja a visão geral da integração heterogênea avançada da Samsung .
A questão ainda sem resposta não é se essas técnicas são tecnicamente úteis. É quais combinações podem ser fabricadas com alto rendimento, no tamanho de encapsulamento necessário, com o suprimento de HBM necessário e a um custo aceitável para os clientes.
A geografia está se tornando uma especificação de fabricação.
A corrida também envolve a localização de cada etapa de produção. A cadeia de suprimentos mais resiliente não é necessariamente aquela com o maior número de fábricas; é aquela que consegue conectar a fabricação de wafers, embalagens, substratos, memória, testes, equipamentos, materiais e talentos de engenharia com tempo de ciclo e risco gerenciáveis.
Região
Direção atual verificada
Por que isso importa
Taiwan
A TSMC continua investindo fortemente em N2 e embalagens avançadas, mantendo-se como o centro de seu ecossistema de fabricação de ponta mais maduro.
Redes densas de fornecedores, aprendizado acumulado sobre os processos e estreita integração entre as etapas iniciais de fabricação e a embalagem continuam sendo difíceis de reproduzir rapidamente.
Estados Unidos
A Intel está produzindo o chip 18A nos Estados Unidos; o plano da TSMC no Arizona foi expandido para seis fábricas de lógica, duas instalações de embalagem avançada e um centro de P&D; a Amkor está construindo um grande campus de embalagem avançada/testes no Arizona.
Os EUA estão tentando reduzir a diferença entre os wafers de ponta produzidos internamente e a montagem avançada de alto volume também produzida internamente.
Coréia do Sul
A Samsung está a desenvolver tecnologias como a lógica de 2nm, HBM e a integração 2.5D/3D, enquanto a Coreia também está a financiar programas de infraestrutura de embalagens avançadas.
A localização conjunta de memória, lógica e encapsulamento pode ser estrategicamente valiosa para sistemas de IA.
Japão
A Rapidus está desenvolvendo lógica de 2nm e um fluxo de P&D integrado de chiplets/embalagens avançadas, visando a produção em massa em 2027.
O Japão está tentando restaurar a vanguarda da lógica nacional, ao mesmo tempo que aproveita seus pontos fortes em materiais e equipamentos.
Europa
As linhas de pesquisa-piloto da Lei de Chips da UE, como NanoIC e FAMES, estão ampliando o acesso à pesquisa e desenvolvimento de processos avançados e à experimentação em escala pré-industrial.
A Europa está a reforçar o desenvolvimento tecnológico e a prototipagem, embora a capacidade de produção em linha piloto não deva ser confundida com uma grande capacidade de produção comercial de chips de IA.
A página atual da TSMC no Arizona afirma que seu plano de investimento nos EUA cresceu para US$ 265 bilhões e inclui seis fábricas de lógica, duas instalações de embalagens avançadas e um centro de P&D, com a primeira fábrica de embalagens avançadas entrando nos estágios iniciais de construção no início de 2026. Veja o resumo atual do projeto da TSMC Arizona .
A embalagem avançada também está se tornando uma prioridade da política industrial dos EUA por si só. A Amkor iniciou a construção, em 2025, de um campus de embalagens e testes no Arizona, cujo investimento planejado foi ampliado para US$ 7 bilhões, com previsão de início da produção em 2028. Em junho de 2026, a TSMC e a Amkor anunciaram um acordo de 10 anos para colaboração em embalagens avançadas e testes no Arizona. Veja o anúncio da parceria TSMC-Amkor .
No âmbito de P&D, o Departamento de Comércio dos EUA anunciou em julho de 2026 cartas de intenção totalizando US$ 874 milhões para pesquisa na cadeia de suprimentos de computação, incluindo embalagens avançadas, substratos, materiais, fotônica, arquiteturas e memória. Veja o anúncio do NIST .
A Europa está trilhando um caminho diferente. A UE inaugurou a linha piloto NanoIC no imec em fevereiro de 2026, um programa de € 2,5 bilhões com € 700 milhões em financiamento da UE, focado em tecnologia de semicondutores de próxima geração além de 2 nm em escala de P&D próxima à industrial. O FAMES no CEA-Leti, inaugurado em janeiro de 2026, concentra-se em tecnologias de ultrabaixo consumo de energia. Essas instalações fortalecem o acesso à pesquisa e o desenvolvimento de processos, mas não equivalem ao anúncio de uma nova fundição de alto volume. Veja o anúncio da Comissão Europeia sobre o NanoIC .
A China também está investindo em capacidade de fabricação e embalagem de semicondutores no país. Em 2026, a política nacional chinesa manteve o apoio fiscal para empresas qualificadas de produção de semicondutores e de embalagem/teste avançado, enquanto um padrão nacional de interconexão de chiplets 2.5D entrou em vigor em 1º de março de 2026. Essas medidas demonstram o desenvolvimento contínuo do ecossistema, mas não estabelecem, por si só, o status de produção ou a competitividade de qualquer processo de ponta específico. Consulte o aviso de política tributária da NDRC de 2026 e o padrão nacional de interface de chiplets 2.5D .
Os maiores gargalos estão na migração para as interfaces.
A próxima etapa da competição será decidida menos por especificações isoladas de componentes e mais pelas interfaces entre componentes e etapas de fabricação.
Largura de banda lógica-memória: Mais camadas de HBM só são úteis se o roteamento, a integridade do sinal, a área do encapsulamento e o fornecimento de energia forem escaláveis na mesma proporção.
Questões térmicas: Empilhar chips reduz os caminhos elétricos, mas pode dificultar a dissipação de calor. O resfriamento passa a ser uma questão de projeto do encapsulamento, e não apenas de racks de servidores.
Teste de chips comprovadamente bons: Um pacote complexo pode conter muitos chips caros. Testá-los antes da montagem torna-se crucial, pois um componente defeituoso pode comprometer o valor de todo o pacote.
Substratos e interposers: O wafer lógico mais avançado não é útil se um encapsulamento não puder ser construído com as dimensões, densidade de roteamento, planicidade e volume necessários.
Ligação híbrida: A ligação direta cobre-cobre pode aumentar a densidade de interconexões e reduzir o comprimento da conexão, mas a limpeza de fabricação, o alinhamento, o rendimento e o estresse térmico tornam-se mais difíceis.
Óptica co-embalada: Aproximar a E/S óptica do processamento pode reduzir o consumo de energia e a latência na transferência de dados, mas adiciona mais uma etapa de fabricação a um pacote já complexo.
É por isso que a corrida dos semicondutores recompensa cada vez mais as empresas que conseguem co-projetar transistores, chiplets, interfaces de memória, estruturas de encapsulamento, fluxos de teste, fornecimento de energia e refrigeração. O "back-end" deixou de ser uma etapa final de baixo valor agregado. Para sistemas avançados de IA, ele faz parte da arquitetura.
O que assistir a seguir
O erro mais comum é tratar todos os anúncios de roteiro como iguais. É mais útil classificar as evidências da mais fácil para a mais difícil: primeiro as demonstrações de tecnologia, depois a produção em série, os protótipos para clientes, a qualificação da produção, a fabricação em alto volume e, finalmente, os rendimentos sustentáveis e a viabilidade econômica das remessas.
Para a fabricação, observe se a família N2 da TSMC continua a aumentar a produção, se a Intel consegue ampliar a adoção externa dos processos da família 18A, se a Samsung converte os projetos de 2nm em volume duradouro e se a Rapidus consegue passar do sucesso da linha piloto para a produção em escala comercial em 2027.
Para embalagens, observe o tamanho do pacote, a quantidade de HBM, o espaçamento da ligação híbrida, a estratégia de substrato, a metodologia de teste, os limites térmicos e a capacidade real. A expansão do CoWoS da TSMC, os sistemas EMIB/Foveros maiores da Intel, o trabalho de ligação híbrida da Samsung e os experimentos RDL em escala de painel da Rapidus apontam na mesma direção: o próprio pacote está ficando maior, mais denso e mais parecido com um sistema.
Do ponto de vista geográfico, observe se os novos investimentos dos EUA, Japão, Coreia e Europa criam polos de fornecedores autossustentáveis, em vez de instalações isoladas e emblemáticas. Uma fábrica sem infraestrutura próxima para embalagens, materiais, peças de reposição, testes, mão de obra qualificada e suporte técnico ao cliente ainda pode enfrentar longos ciclos de produção e dependências ocultas.
Como verificar se uma alegação de "corrida de chips" é significativa.
Antes de aceitar uma manchete sobre uma nova tecnologia de chips "líder", faça uma rápida verificação da realidade:
A alegação se refere a um protótipo, produção em série ou fabricação em grande volume ?
A fonte indica uma data de produção real ou apenas uma data prevista?
A comparação do rótulo do nó leva em conta que "2nm" significa a mesma coisa em todas as fundições? Não significa.
O anúncio abrange apenas a fabricação de wafers ou também a embalagem, a integração de memória e os testes?
São discutidas as dimensões da embalagem, a integração do HBM, o rendimento, o fornecimento de energia e a dissipação térmica, ou apenas a densidade de transistores?
A nova instalação será uma fábrica de produção em escala comercial, uma linha piloto de P&D ou um local de embalagem/teste?
Os valores de investimento já foram definidos, estão em fase de construção ou ainda dependem de incentivos e da demanda futura?
Se um anúncio passar por essas verificações, é mais provável que represente uma mudança significativa na capacidade de semicondutores do que um marco em um roteiro apresentado sem contexto de fabricação.
A corrida já não se ganha apenas com base na bolacha.
A competição global na indústria de semicondutores ainda gira em torno de quem consegue produzir os transistores mais avançados, mas isso já não basta. A inteligência artificial tornou a largura de banda da memória, a densidade de interconexões, o tamanho da embalagem, os testes, a dissipação de calor e a geografia da cadeia de suprimentos inseparáveis do desempenho computacional.
Taiwan continua sendo o centro do ecossistema de fundição e embalagem avançada mais maduro e de ponta. Os Estados Unidos estão reconstruindo sua capacidade de front-end e embalagem avançada em uma escala sem precedentes. A Coreia do Sul está combinando suas forças em memória, lógica e embalagem. O Japão está tentando retornar à vanguarda da lógica enquanto constrói um ecossistema de chiplets interconectados. A Europa está expandindo a infraestrutura compartilhada de P&D e a China continua a fortalecer o apoio político à fabricação e embalagem doméstica.
A competição mais importante, portanto, não é simplesmente "2nm contra 2nm". É a corrida para entregar um sistema completo e fabricável: lógica de ponta, memória, encapsulamento, alimentação, refrigeração, testes, rendimento e volume — tudo junto.