Início
» Descubra
»
IRPF 2026: como corrigir uma declaração enviada
IRPF 2026: como corrigir uma declaração enviada
Se você já enviou a declaração do Imposto de Renda 2026 e depois encontrou um erro, a correção normalmente é feita por meio de uma declaração retificadora. Esse é o nome dado à nova declaração que substitui integralmente a anterior: ela deve conter não só a informação corrigida, mas todos os demais dados que continuam válidos.
Há um detalhe importante para quem está corrigindo o IRPF 2026 agora. O prazo normal de entrega terminou em 29 de maio de 2026. Depois dessa data, a Receita Federal continua permitindo a retificação dentro do prazo legal, desde que não tenha sido iniciado procedimento fiscal, mas já não é possível trocar a forma de tributação entre desconto simplificado e deduções legais. Essa regra consta nas orientações oficiais do exercício de 2026 e no material Perguntas e Respostas IRPF 2026 da Receita Federal.
O caminho abaixo foi organizado para quem está fazendo uma retificação pela primeira vez. Antes de alterar qualquer valor, vale entender o que preparar, escolher a ferramenta adequada e conferir se existe algum impedimento.
Antes de começar: confirme se você realmente precisa retificar
Retifique quando a declaração enviada contém informação errada ou omitida que precisa ser corrigida: por exemplo, rendimento não informado, dependente incluído indevidamente, despesa lançada com valor incorreto, bem ausente ou dado bancário que precisa ser alterado. A Receita Federal explica que a declaração retificadora substitui a anterior por completo. Por isso, não envie uma declaração “só com a diferença”.
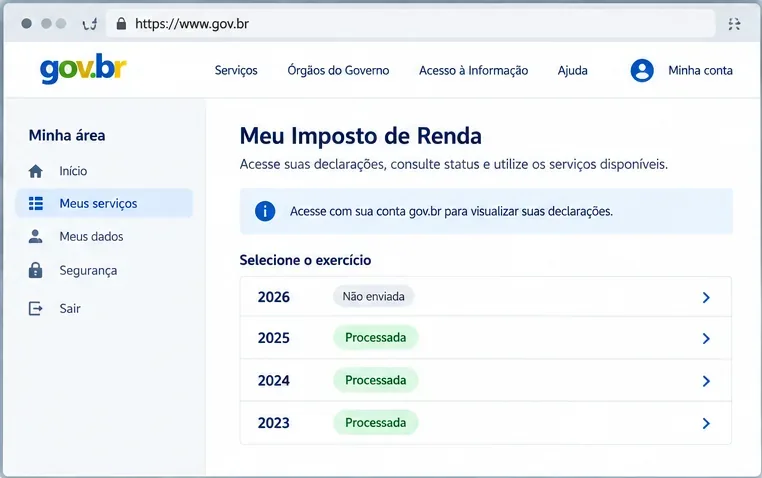
Primeiro, consulte a declaração já entregue no serviço Meu Imposto de Renda. Confira o exercício correto e a situação do processamento. Se você apenas recebeu uma mensagem de pendência, veja exatamente qual item está sendo questionado antes de editar.
Comece conferindo o exercício correto. Para o IRPF 2026, verifique na sua conta que a declaração correspondente foi efetivamente entregue antes de iniciar a retificação.
O que preparar antes de corrigir a declaração
Separe a declaração enviada e os documentos que comprovam a alteração. Dependendo do erro, isso pode incluir informes de rendimentos, comprovantes de despesas médicas, documentos de bens, contratos, comprovantes de pagamentos, dados de dependentes ou registros de operações financeiras.
Se você for usar o Programa Gerador de Declaração, o PGD, tenha também o número do recibo da declaração anterior. A Receita Federal atualizou em 4 de setembro de 2026 a orientação sobre esse ponto: desde 2025, o número do recibo anterior é exigido apenas no PGD e não mais no Meu Imposto de Renda, o MIR. O recibo pode ser obtido pelo programa, pelo aplicativo ou pelo e-CAC. A orientação atual está na página sobre o número do recibo da declaração.
Passo 1: acesse a declaração que já foi enviada
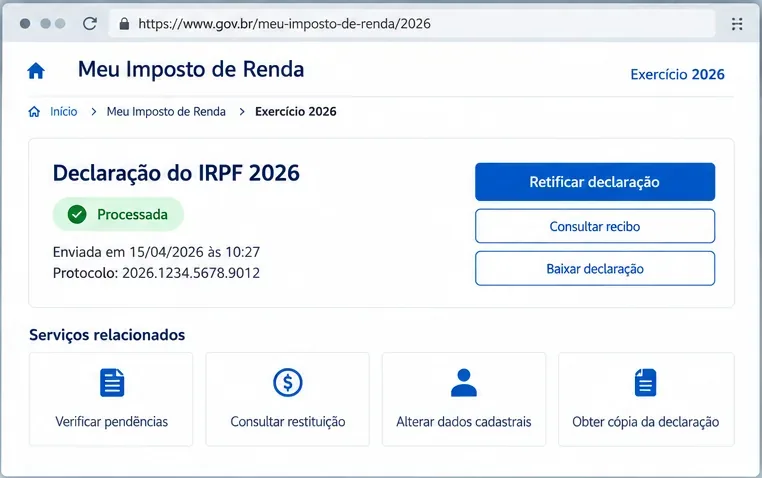
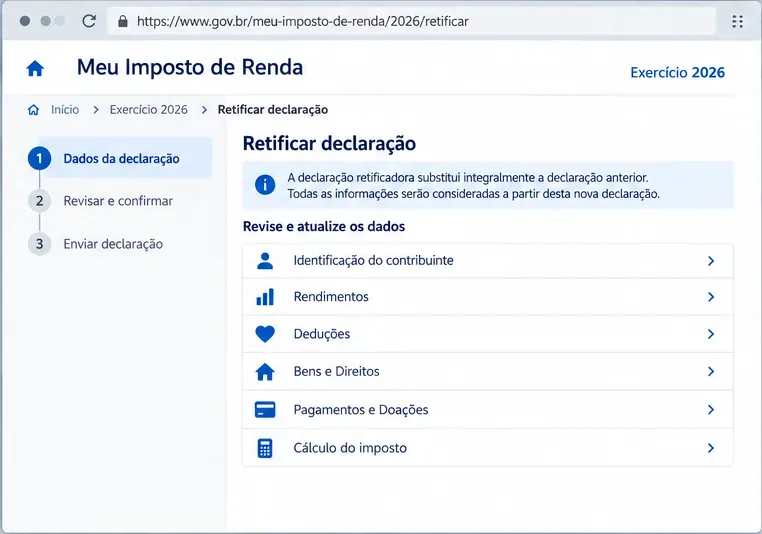
Entre no Meu Imposto de Renda pelos canais oficiais da Receita Federal e selecione o exercício de 2026. Na declaração entregue, procure a opção de retificação. A nomenclatura usada pela Receita é “Retificar declaração”.
Na declaração já entregue, procure a ação “Retificar declaração”. O status e as datas exibidos variam conforme o seu processamento.
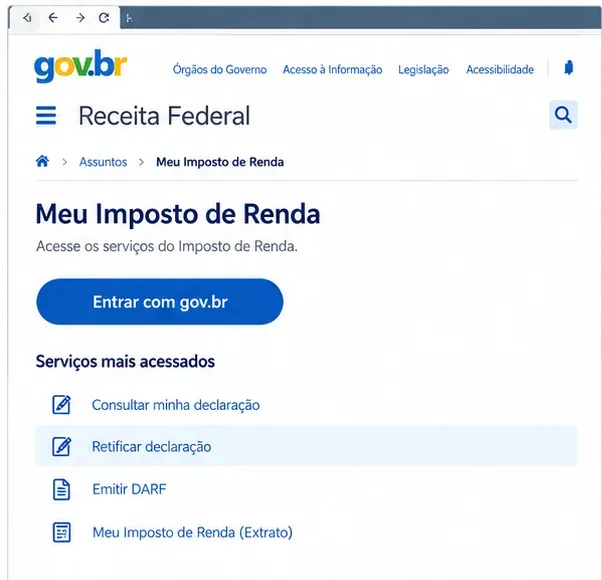
Evite entrar por links recebidos em mensagens, anúncios ou páginas de terceiros. Prefira iniciar pelo portal oficial da Receita Federal ou pelo serviço do gov.br.
Passo 2: escolha entre Meu Imposto de Renda e o programa no computador
Para a maioria das correções, o Meu Imposto de Renda online ou no celular é suficiente. Porém, a Receita Federal informa uma limitação importante: na retificação online ou pelo celular, não é possível corrigir determinadas informações de atividade rural e ganhos de capital que tenham sido importadas de programas auxiliares. Nesses casos, use o programa do Imposto de Renda no computador.
Essa distinção evita um erro comum: tentar encontrar no portal online um campo que só pode ser ajustado pelo programa. A página oficial Declaração Retificadora reúne essas regras.
O Meu Imposto de Renda concentra consulta, retificação e outros serviços relacionados à declaração.
Passo 3: selecione a declaração correta para retificar
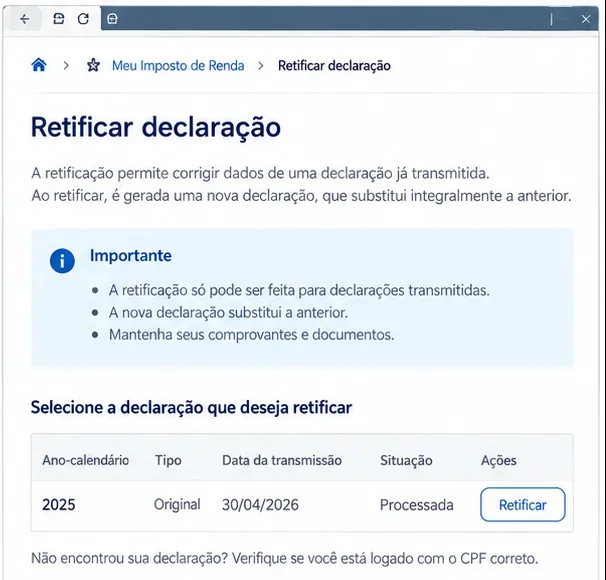
Confirme o ano-calendário, o tipo da declaração e a situação antes de prosseguir. No IRPF 2026, você está tratando do exercício de 2026, referente ao ano-calendário de 2025. Essa diferença entre “exercício” e “ano-calendário” costuma causar confusão em quem está começando.
Ano-calendário é o ano em que os rendimentos e despesas ocorreram. Exercício é o ano em que esses dados são declarados. Portanto, a declaração entregue em 2026 normalmente trata dos fatos de 2025.
Antes de clicar em “Retificar”, confira se você selecionou a declaração correspondente ao exercício que pretende corrigir.
Passo 4: corrija o dado errado sem apagar o que estava certo
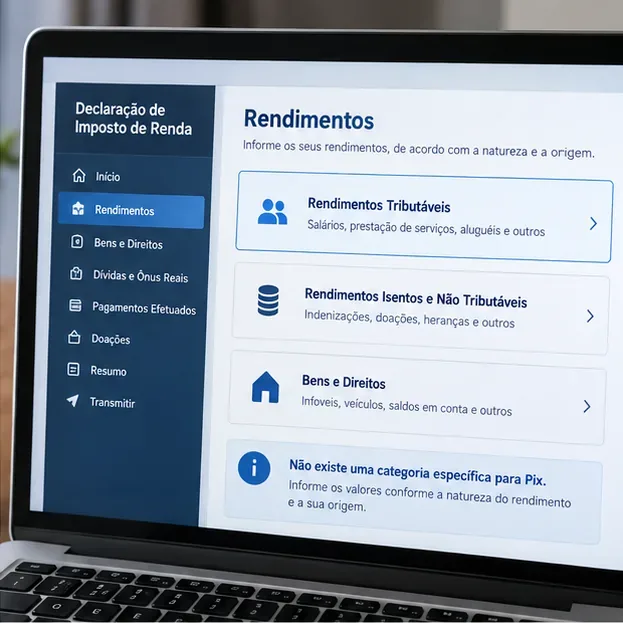
A retificadora substitui integralmente a declaração anterior. Isso significa que você deve preservar todas as informações corretas e alterar somente o que precisa ser corrigido, excluído ou acrescentado. Revise as fichas de identificação, rendimentos, dependentes, deduções, bens e direitos, pagamentos e demais áreas afetadas.
Revise a área relacionada ao erro, mas lembre que a retificadora passa a ser a declaração válida por inteiro.
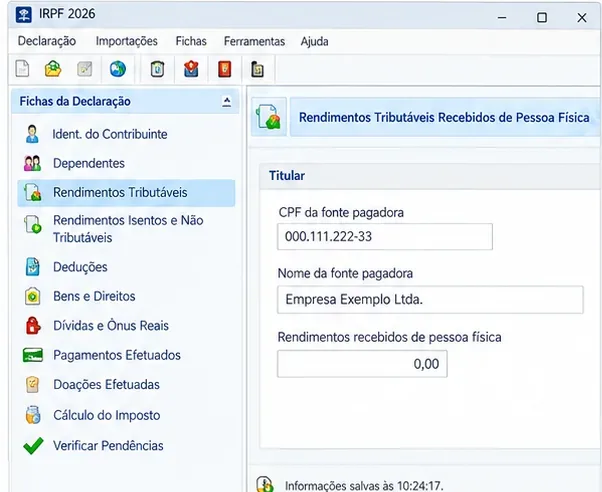
Se estiver usando o PGD no computador, abra a declaração e marque-a como retificadora conforme as instruções do programa. O próprio programa permite revisar fichas e verificar pendências antes da transmissão.
No programa IRPF 2026, revise as fichas necessárias e use a verificação de pendências antes de transmitir.
Passo 5: confira o resultado do imposto antes de enviar
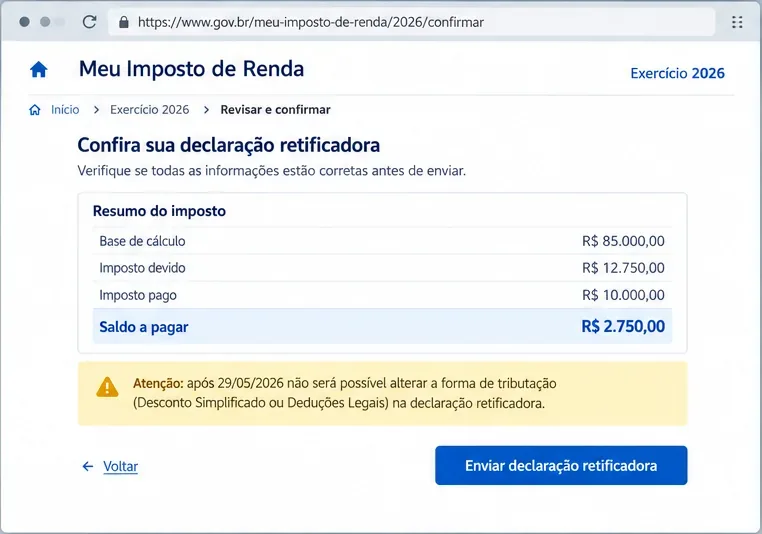
Uma correção pode alterar o saldo a pagar ou a restituir. Compare o resultado novo com o da declaração anterior e confirme se a mudança faz sentido com base nos documentos que você possui.
Como o prazo do IRPF 2026 já terminou em 29 de maio de 2026, você não pode aproveitar a retificação feita agora para trocar a forma de tributação. A escolha entre desconto simplificado e deduções legais ficou definitiva após o fim do prazo. Você pode corrigir dados, mas deve manter a mesma forma de tributação.
Antes de transmitir, confira o novo resultado. Após 29 de maio de 2026, a retificação não permite trocar a forma de tributação.
Passo 6: transmita a declaração retificadora e guarde o recibo
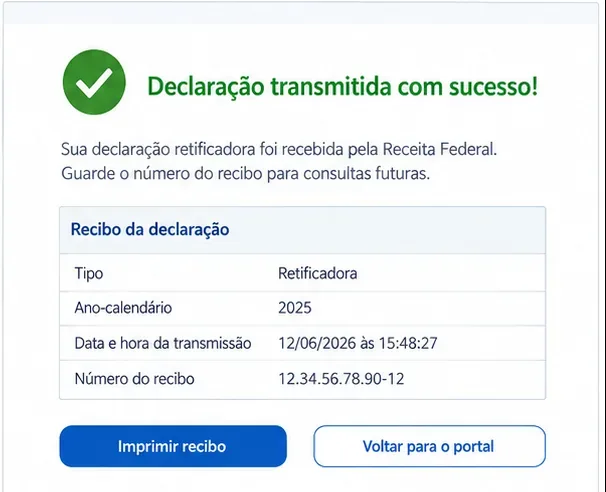
Depois de revisar os dados e resolver as pendências de preenchimento, transmita a declaração. Guarde o novo recibo. Ele identifica a versão retificadora que passa a substituir a declaração anterior e pode ser útil em consultas futuras.
Depois do envio, salve o recibo da declaração retificadora e confira se a transmissão foi concluída com sucesso.
A Receita Federal informa ainda que, para fins de prioridade no pagamento da restituição, passa a ser considerada a data de entrega da retificadora, e não a data da declaração original. Portanto, uma correção pode alterar a posição do contribuinte na fila de restituição, respeitadas as prioridades legais.
Passo 7: acompanhe o processamento depois da correção
No dia seguinte à entrega, em regra você já pode acompanhar o processamento no extrato do IRPF e verificar eventuais pendências. Se a retificação aumentar o imposto a pagar, pode ser necessário emitir DARFs complementares com os acréscimos legais. Se reduzir o imposto já pago, a forma de recuperar o valor depende da situação. A Receita mantém uma tabela oficial de procedimentos em pagamento e restituição após a retificação.
Se o resultado continuar sendo imposto a restituir e a restituição ainda não tiver sido liberada, normalmente basta acompanhar o processamento. Se houve pagamento indevido ou a situação envolve valores já pagos, consulte a orientação específica antes de pedir restituição ou compensação.
Passo 8: verifique se a declaração entrou em malha fiscal
Malha fiscal, também chamada de malha fina, é a etapa em que os sistemas da Receita encontram divergências entre a sua declaração e outras informações disponíveis. Cair em malha não significa, por si só, que você perdeu o direito de retificar.
A Receita informa que, se a declaração caiu em malha mas você ainda não recebeu intimação fiscal, pode corrigir espontaneamente os erros. Já uma declaração sob procedimento fiscal não pode ser retificada pelo caminho comum. O procedimento fiscal passa a produzir esse impedimento quando há intimação da Receita. Consulte a página oficial do Manual da Malha Fiscal.
Até quando é possível retificar o IRPF 2026?
A Receita Federal informa que o direito de retificar se extingue em cinco anos, observadas as regras de contagem do prazo. O material oficial do IRPF 2026 explica que o termo inicial pode variar conforme tenha havido ou não imposto pago antecipadamente. Por isso, quem está tratando de declaração antiga ou situação próxima ao limite não deve simplesmente contar cinco anos da data em que percebeu o erro.
Em 2026, a própria Receita orienta que declarações de exercícios anteriores dentro do período permitido sejam feitas no programa do exercício correspondente. Para casos antigos, consulte o programa correto e a orientação vigente antes de transmitir.
Quais erros mais causam problema na retificação?
Enviar apenas a informação corrigida: a retificadora substitui integralmente a anterior e precisa manter todos os dados válidos.
Escolher o exercício errado: para IRPF 2026, os fatos declarados são, em regra, do ano-calendário de 2025.
Tentar mudar a forma de tributação após 29 de maio de 2026: isso não é permitido depois do prazo normal.
Ignorar uma intimação fiscal: depois do início do procedimento fiscal, a correção deixa de seguir o fluxo comum de retificação.
Usar o canal errado para atividade rural ou ganho de capital importado: determinadas correções exigem o programa no computador.
Não guardar o novo recibo: mantenha o comprovante da versão efetivamente transmitida.
Não verificar o novo imposto: uma correção pode gerar DARF complementar, reduzir débito ou alterar a restituição.
E se aparecer erro R16 ou E02 ao transmitir?
Esses códigos exigem atenção especial. A Receita informa que o R16 pode ocorrer quando a retificação reduz débito que foi parcelado, enquanto o E02 está relacionado a débito já inscrito em Dívida Ativa da União. Nesses casos, o envio pela internet pode ser bloqueado e há procedimento administrativo específico, com arquivo da declaração, tela do erro, justificativa e documentos comprobatórios.
Não tente “contornar” o bloqueio alterando números apenas para conseguir transmitir. Consulte a orientação oficial sobre erros no envio da declaração retificadora e siga o procedimento correspondente ao seu caso.
Checklist final antes de enviar
Você confirmou que está corrigindo o exercício de 2026?
Comparou a declaração original com os documentos corretos?
Manteve todas as informações que já estavam certas?
Usou o programa no computador se a correção exige essa ferramenta?
Conferiu que não está tentando trocar a forma de tributação após o prazo?
Verificou se existe intimação ou procedimento fiscal?
Revisou o novo saldo de imposto ou restituição?
Salvou o recibo depois da transmissão?
Para quem está começando, a regra prática é simples: corrija com base em documentos, revise a declaração inteira e trate a versão retificadora como a nova declaração oficial. Quando houver intimação, dívida ativa, parcelamento ou situação fiscal mais complexa, siga o procedimento específico da Receita Federal em vez de repetir envios por tentativa e erro.