Início
» Descubra
»
IRPF 2026: como declarar aluguel recebido sem misturar Carnê-Leão e fonte pagadora
IRPF 2026: como declarar aluguel recebido sem misturar Carnê-Leão e fonte pagadora
Declarar aluguel recebido no IRPF 2026 exige mais do que somar os depósitos do ano. O resultado fica consistente quando três coisas batem entre si: quem pagou o aluguel, quanto efetivamente deve ser tributado e como os valores foram tratados mês a mês. Para o exercício de 2026, a declaração abrange os rendimentos recebidos entre 1º de janeiro e 31 de dezembro de 2025.
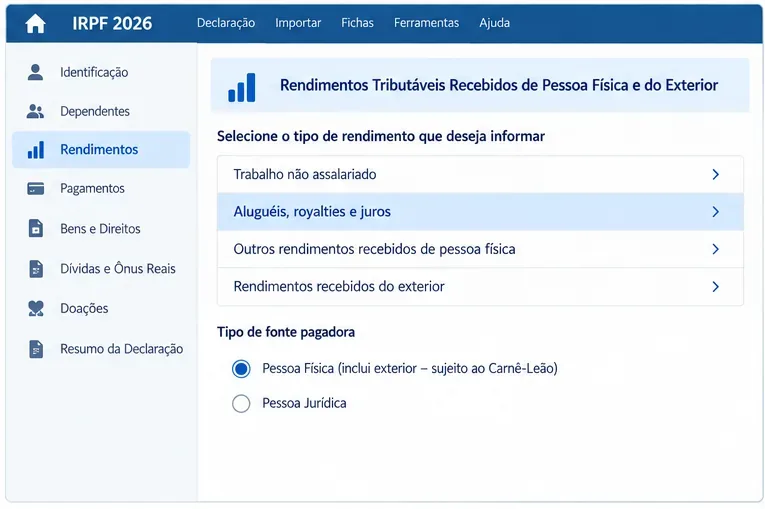
A primeira decisão é separar o locatário pessoa física do locatário pessoa jurídica. Essa distinção muda o tratamento tributário. Aluguéis recebidos de pessoa física, inclusive quando uma imobiliária apenas administra o imóvel, entram no regime do Carnê-Leão, que é a apuração mensal do imposto de renda devido por pessoa física residente no Brasil sobre certos rendimentos recebidos de outras pessoas físicas ou do exterior. Já os aluguéis pagos por empresa são informados como rendimentos recebidos de pessoa jurídica e podem ter imposto de renda retido na fonte.
Uma declaração de aluguel bem preenchida deve permitir que você responda “sim” a quatro perguntas:
todos os aluguéis recebidos em 2025 estão registrados;
cada rendimento foi associado ao tipo correto de pagador;
as deduções usadas são apenas as permitidas e foram realmente suportadas pelo locador;
os valores anuais da declaração são compatíveis com os registros mensais, informes e documentos da locação.
Se algum desses pontos não fecha, é melhor corrigir a origem da divergência antes de transmitir. O objetivo não é apenas conseguir enviar a declaração, mas chegar a números que você consiga explicar e comprovar depois.
1. Comece separando pessoa física e pessoa jurídica
Para o IRPF, quem importa é o locatário, isto é, a pessoa que de fato paga pelo uso do imóvel. Se o inquilino é pessoa física e uma imobiliária apenas recebe e repassa o aluguel, a Receita orienta que o rendimento continue sendo tratado como recebido de pessoa física. A imobiliária não vira a fonte pagadora só porque intermediou o recebimento.
Somente quando o imóvel é alugado para uma empresa o rendimento deve ser tratado como recebido de pessoa jurídica. Essa distinção é especialmente importante porque informar aluguel de pessoa física como se tivesse sido pago pela imobiliária pode gerar divergência com as informações prestadas pela administradora à Receita.
O primeiro controle é identificar corretamente a fonte pagadora. A imobiliária que administra o imóvel não substitui o locatário como pagador para fins de classificação do rendimento.
2. Se o aluguel veio de pessoa física, confira o Carnê-Leão mês a mês
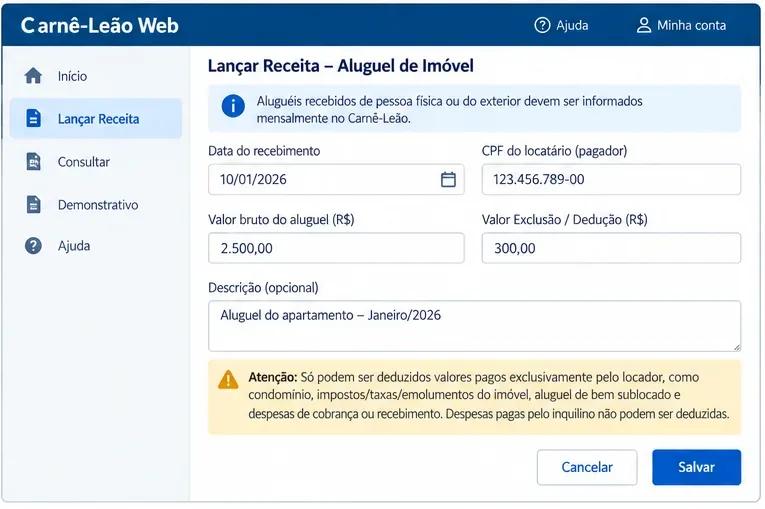
O aluguel recebido de pessoa física está sujeito ao Carnê-Leão. O imposto, quando devido, deve ser apurado mensalmente e pago até o último dia útil do mês seguinte ao recebimento. Na declaração anual, esses dados devem refletir o que aconteceu durante 2025.
A data relevante é a data em que o locatário paga o aluguel ao proprietário ou à administradora. Segundo a Receita, isso vale mesmo que a imobiliária demore a repassar o dinheiro ao locador. Por isso, não é seguro montar a declaração olhando apenas para o extrato bancário da sua conta se a administradora recebeu antes.
No aluguel recebido de pessoa física, confira cada mês do Carnê-Leão e mantenha a data de recebimento e o CPF do locatário compatíveis com os documentos da locação.
Um bom teste de qualidade é somar os meses do Carnê-Leão e comparar com os recibos, extratos da imobiliária e contrato. Diferenças pequenas também merecem explicação: podem decorrer de taxa de administração, condomínio, IPTU, atraso no pagamento ou de um aluguel recebido em mês diferente daquele a que se refere.
3. Não confunda valor bruto com valor tributável
A Receita permite excluir determinados encargos do valor do aluguel quando eles forem ônus exclusivamente do locador. Entre eles estão:
impostos, taxas e emolumentos incidentes sobre o bem que produziu o rendimento;
aluguel pago pela locação de bem sublocado;
despesas pagas para cobrança ou recebimento do rendimento, como a taxa de administração da imobiliária;
despesas de condomínio.
O ponto decisivo é saber quem tinha a obrigação econômica de pagar. Se o condomínio ou o IPTU foi pago pelo inquilino e não saiu do seu bolso, você não deve tratá-lo como dedução sua apenas porque o valor aparece no demonstrativo da locação.
No Carnê-Leão, a Receita orienta informar o valor bruto do aluguel e detalhar o total de exclusões ou deduções no campo próprio. Já o manual do Meu Imposto de Renda explica que, na ficha de rendimentos do capital, o “Valor Recebido” corresponde ao aluguel depois dos encargos dedutíveis suportados pelo locador. Como a apresentação pode variar conforme o ambiente usado, prefira seguir os campos e instruções da ferramenta oficial que estiver preenchendo, mantendo os documentos que sustentam cada ajuste.
4. Se o locatário é uma empresa, use os dados da pessoa jurídica
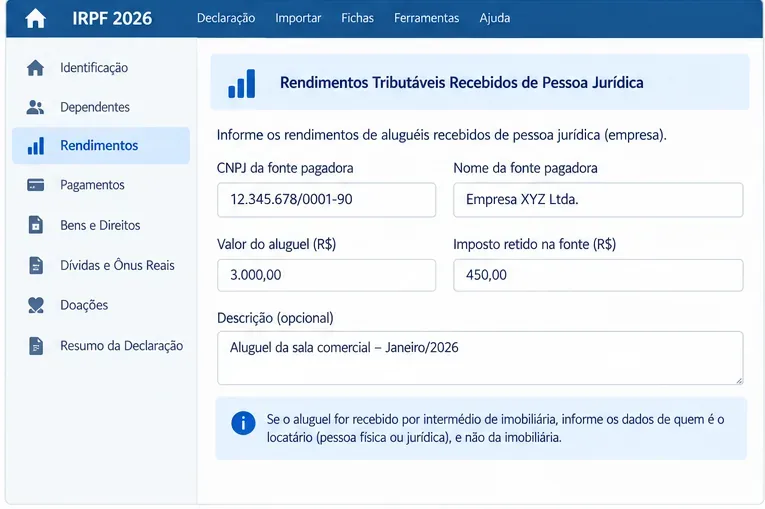
Quando uma empresa aluga o imóvel de uma pessoa física, o rendimento é declarado como recebido de pessoa jurídica. Informe o CNPJ e os valores de acordo com o informe ou comprovante fornecido pela fonte pagadora. Nessa situação pode haver imposto de renda retido na fonte, e esse imposto entra no ajuste anual como antecipação do imposto devido.
Quando o locatário é uma empresa, use os dados da própria empresa e confira eventual imposto retido na fonte antes de concluir a declaração.
Evite copiar apenas o valor líquido creditado na conta. Se houve IRRF, a declaração precisa refletir o rendimento e o imposto retido conforme a documentação da fonte pagadora. Se os números do informe e os depósitos não parecem compatíveis, investigue a diferença antes de transmitir.
5. Faça uma conferência anual antes de entregar
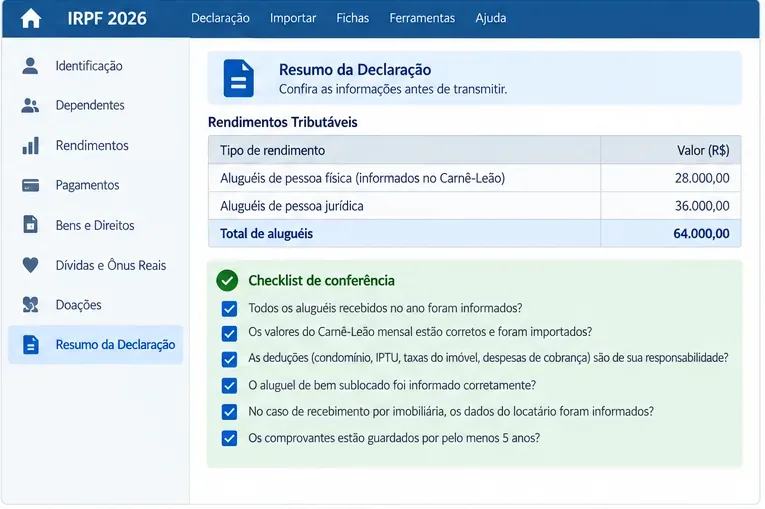
Depois de preencher todos os meses e todas as fontes pagadoras, volte ao resumo da declaração. O total anual dos aluguéis deve fazer sentido quando comparado com seus próprios controles.
Antes de transmitir, compare o total anual dos aluguéis com o Carnê-Leão, informes de empresas, demonstrativos da imobiliária e comprovantes.
Um checklist simples ajuda a detectar erros:
Conferência
Sinal de que está consistente
Aluguel de pessoa física
Os meses e valores batem com o Carnê-Leão e os comprovantes de recebimento.
Imobiliária
O locatário continua identificado como fonte correta e a taxa de administração só foi abatida quando suportada pelo locador.
Aluguel de empresa
CNPJ, rendimento e IRRF conferem com o informe da fonte pagadora.
Deduções
Cada valor corresponde a um encargo permitido e comprovadamente pago pelo locador.
Total anual
A soma é explicável a partir dos controles mensais, sem meses duplicados ou omitidos.
Exemplo prático: aluguel de pessoa física administrado por imobiliária
Suponha que o locatário tenha pago R$ 2.500 em determinado mês e que a imobiliária tenha cobrado R$ 250 de taxa de administração do proprietário. Se essa despesa é de responsabilidade exclusiva do locador, ela pode ser considerada entre as despesas de cobrança ou recebimento do rendimento. O registro mensal deve preservar a lógica do recebimento bruto e da dedução permitida, em vez de simplesmente tratar a imobiliária como fonte pagadora.
Se, no mesmo mês, o inquilino pagou diretamente o condomínio porque essa obrigação era dele pelo contrato, esse valor não deve virar uma dedução do proprietário apenas para reduzir a base tributável.
E se o imóvel tiver mais de um proprietário?
Quando o imóvel pertence a mais de uma pessoa, o aluguel recebido de pessoa física fica sujeito ao Carnê-Leão na proporção que cabe a cada proprietário, conforme a relação jurídica aplicável. Em bens comuns do casal, a Receita também prevê regras específicas de tributação, incluindo hipóteses de divisão em 50% para cada cônjuge ou tributação integral em nome de um deles.
Nesses casos, o critério usado precisa ser consistente com propriedade, contrato e declaração patrimonial. Se houver copropriedade complexa, usufruto, inventário ou mudança de titularidade durante o ano, o caminho mais seguro é conferir a situação específica no Perguntas e Respostas IRPF 2026 antes de dividir os valores por conta própria.
Quando é melhor mudar de abordagem
O preenchimento direto pelo Meu Imposto de Renda funciona bem quando você tem poucos imóveis, documentação organizada e consegue reconciliar os valores sem dúvidas. Vale interromper o preenchimento e revisar a metodologia quando:
o total anual não fecha com o Carnê-Leão ou os demonstrativos da imobiliária;
há aluguéis recebidos no exterior;
existem coproprietários, usufruto ou espólio;
o aluguel foi recebido em atraso ou de forma acumulada e você não consegue identificar a data correta de recebimento;
há diferenças entre o informe de uma empresa e os seus registros;
você percebe que o Carnê-Leão de 2025 não foi apurado ou pago quando deveria.
Nessas situações, simplesmente ajustar o total anual pode não resolver o problema, porque o imposto mensal, juros ou multa podem depender da data em que cada rendimento foi recebido. A página oficial Carnê-Leão explica a apuração e o prazo mensal.
Erros que mais prejudicam a qualidade da declaração
Declarar a imobiliária como fonte pagadora quando o inquilino é pessoa física.
Usar apenas o valor líquido depositado sem entender quais descontos são dedutíveis.
Deduzir condomínio ou IPTU que foram pagos pelo locatário.
Ignorar meses de Carnê-Leão porque o imposto calculado parece pequeno.
Informar aluguel de empresa como se fosse rendimento de pessoa física.
Não conciliar IRRF informado pela pessoa jurídica.
Usar a data do repasse da imobiliária em vez da data em que o locatário pagou, quando essas datas são diferentes.
Como saber se você terminou
Você pode considerar o preenchimento tecnicamente bem conferido quando cada imóvel e cada pagador têm uma trilha documental clara, os totais mensais e anuais são reconciliáveis e todas as deduções podem ser justificadas por encargos permitidos. Isso não elimina a possibilidade de a Receita pedir esclarecimentos, mas reduz inconsistências evitáveis.
O prazo normal de entrega do IRPF 2026 foi de 23 de março a 29 de maio de 2026. Se você ainda não entregou a declaração, o envio continua possível, mas pode estar sujeito à multa por atraso conforme as regras da Receita. A página Prazo de entrega mantém as datas oficiais por exercício.
Por fim, lembre que o IRPF 2026 declara os rendimentos do ano-calendário de 2025. Aluguéis recebidos a partir de 1º de janeiro de 2026 pertencem ao exercício de 2027, embora continuem sujeitos às obrigações mensais aplicáveis durante 2026.