Início
» Descubra
»
IRPF 2026: como declarar renda variável pelo Meu Imposto de Renda
IRPF 2026: como declarar renda variável pelo Meu Imposto de Renda
Uma novidade importante do IRPF 2026 é que o Meu Imposto de Renda, serviço online da Receita Federal, passou a permitir o preenchimento de renda variável. Isso evita que o investidor tenha de migrar automaticamente para o programa instalado no computador apenas porque negociou em bolsa. A mudança consta nas novidades oficiais do exercício de 2026.
Antes de começar, há uma distinção essencial: a declaração IRPF 2026 trata dos fatos ocorridos no ano-calendário de 2025. Portanto, as operações que você precisa revisar são as compras, vendas, ganhos, perdas, retenções e DARFs de 1º de janeiro a 31 de dezembro de 2025. O prazo regular de entrega em 2026 foi de 23 de março a 29 de maio. Quem precisa entregar ou retificar depois desse período continua podendo usar os canais permitidos pela Receita, sujeito às regras aplicáveis para atraso.
Este guia usa uma situação hipotética, apenas para mostrar o raciocínio. Imagine Mariana, uma investidora fictícia que, em 2025, vendeu ações em operações comuns, fez algumas operações day trade, vendeu cotas de FII e tinha prejuízo de anos anteriores. Ela guardou notas de corretagem, informes da corretora, controles mensais, comprovantes de DARF e dados de IRRF. Nenhum valor do exemplo representa um caso real ou resultado garantido.
O que separar antes de abrir o Meu Imposto de Renda?
O trabalho fica muito mais simples se você preparar os números antes de preencher. Para cada mês de 2025, separe:
resultado líquido de operações comuns;
resultado líquido de operações day trade;
resultado de operações com FII e Fiagro em bolsa;
IRRF de operações comuns;
IRRF de day trade;
valor principal de imposto efetivamente pago por DARF de renda variável, código 6015;
prejuízos de anos anteriores ainda disponíveis para compensação, separados por modalidade.
“Resultado líquido” significa o ganho ou a perda depois de considerar os custos admitidos na apuração da operação. A declaração anual não substitui a apuração mensal que deveria ter sido feita ao longo de 2025. Se Mariana percebe agora que não calculou corretamente algum mês ou deixou imposto sem recolhimento, ela deve primeiro reconstruir a apuração com documentos confiáveis e regularizar o que for necessário, em vez de inventar um número apenas para completar a declaração.
A Receita mantém uma página específica sobre obrigações de renda variável e também o manual do ReVar, ferramenta que pode recuperar operações da B3 e auxiliar na apuração quando aplicável.
Como iniciar a declaração pelo Meu Imposto de Renda?
Você pode acessar a declaração online com conta Gov.br nos níveis exigidos pela Receita. Em 2026, a declaração pré-preenchida está disponível para conta Gov.br prata ou ouro e pode trazer diversos dados já conhecidos pela Receita. Ainda assim, os dados pré-preenchidos precisam ser conferidos pelo contribuinte.
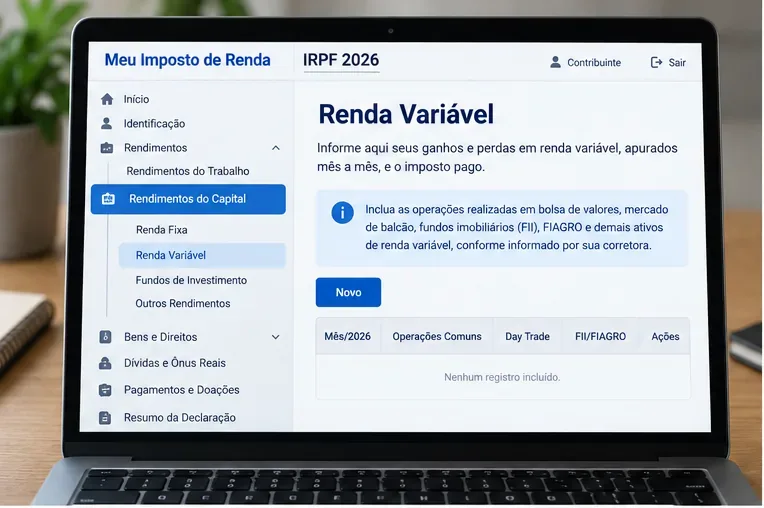
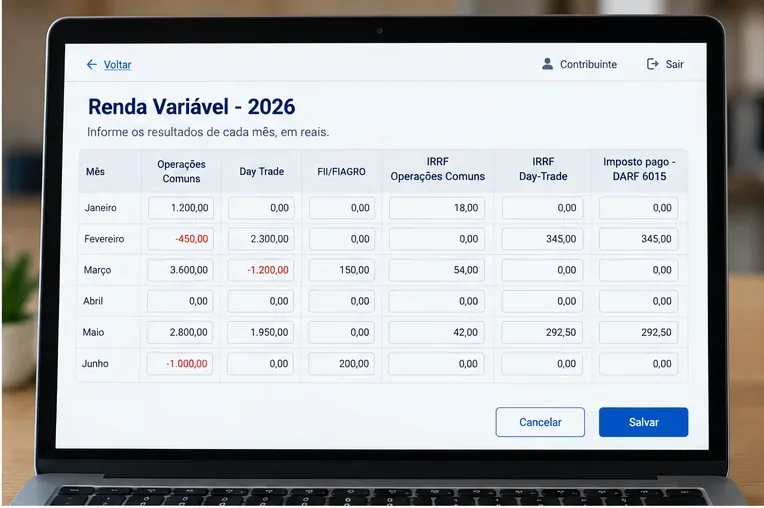
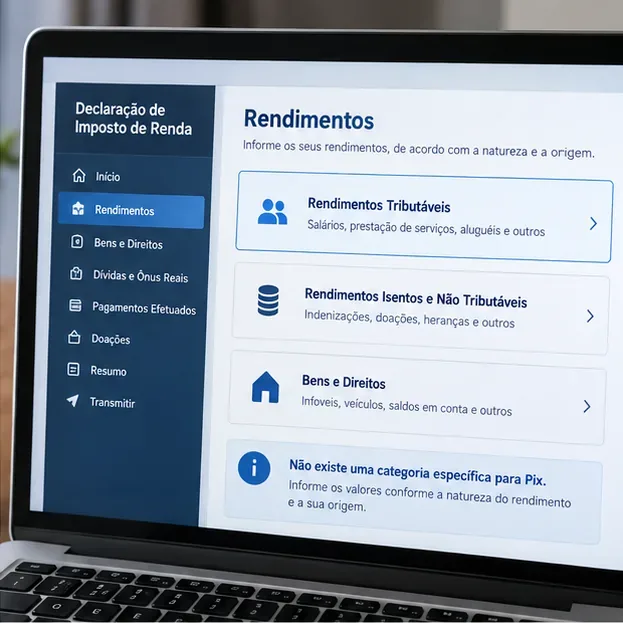
No serviço online, abra a declaração de 2026 e localize a área de rendimentos do capital relacionada a Renda Variável. A Receita informa expressamente no manual do Meu Imposto de Renda que essa área recebe, mês a mês, ganhos ou perdas das modalidades Operações Comuns, Day Trade e FII/Fiagro, além de IRRF e DARF 6015.
No IRPF 2026, o Meu Imposto de Renda passou a permitir o preenchimento de renda variável; procure a área correspondente aos rendimentos do capital.
No caso hipotético, Mariana não começa digitando totais anuais. Ela abre sua planilha de apuração e confere janeiro, fevereiro, março e assim por diante. Esse cuidado é importante porque a Receita pede a informação por mês, e a compensação de perdas depende da sequência e da modalidade das operações.
Como informar operações comuns mês a mês?
Operações comuns são aquelas que não se enquadram como day trade. Na área de Renda Variável, informe o resultado líquido mensal nas operações comuns sujeitas à tributação. Se o resultado do mês for negativo, a própria Receita orienta informar a perda com o sinal de menos à esquerda.
No exemplo, imagine que Mariana teve em maio de 2025 vendas de ações no mercado à vista acima do limite mensal de isenção e terminou o mês com ganho líquido tributável. Esse resultado entra na coluna ou campo de operações comuns do mês de maio. Se em junho ela teve perda líquida, informa o valor negativo em junho, respeitando o cálculo feito para aquele mês.
Para operações comuns em bolsa, a alíquota em regra é de 15% sobre os ganhos líquidos tributáveis. A Receita também informa retenção de IR na fonte de 0,005% sobre certas vendas, como antecipação que pode ser compensada na apuração. Esses percentuais não dispensam a análise da modalidade específica da operação.
A informação é mensal: separe operações comuns, day trade e FII/Fiagro e informe também IRRF e DARF 6015, conforme os valores efetivamente apurados.
E as vendas de ações de até R$ 20 mil no mês?
Há uma regra que costuma causar erro. Ganhos líquidos em vendas de ações no mercado à vista podem ser isentos se o total de alienações desse conjunto de ações no mês for igual ou inferior a R$ 20.000. A isenção não vale para day trade e não deve ser aplicada automaticamente a ETFs, por exemplo.
Segundo o manual do Meu Imposto de Renda, quando o ganho for isento nessa situação, ele deve ser informado como ganho líquido isento em operações no mercado à vista de ações negociadas em bolsa, e não simplesmente misturado ao campo de renda variável tributável.
Suponha que Mariana vendeu R$ 18 mil em ações em fevereiro, em operações comuns no mercado à vista, e obteve ganho. Se todos os requisitos da isenção forem atendidos, esse ganho segue o tratamento de rendimento isento. Já se em maio as vendas do mesmo tipo somaram R$ 24 mil e houve ganho, a isenção mensal de até R$ 20 mil não se aplica àquele ganho.
Como declarar day trade?
Day trade é a operação iniciada e encerrada no mesmo dia, com o mesmo ativo e na mesma instituição intermediadora, observadas as regras de identificação da Receita. Ela precisa ser separada das operações comuns.
Os ganhos líquidos de day trade são tributados, em regra, à alíquota de 20%. Há IRRF específico de 1% sobre o resultado líquido positivo de day trade, que pode ser deduzido do imposto devido dessa modalidade conforme as regras de compensação.
No exemplo, Mariana teve uma perda de R$ 400 em day trade em julho. Ela não deve lançar essa perda como operação comum. O valor negativo entra na modalidade day trade do mês correspondente. Se depois houver ganhos em day trade passíveis de compensação, a perda dessa categoria pode ser considerada segundo as regras fiscais aplicáveis.
Como informar FII e Fiagro?
As alienações em bolsa de cotas de Fundos de Investimento Imobiliário (FII) e de Fiagro têm campo próprio dentro da renda variável. A Receita orienta informar os resultados dessas operações separadamente das operações comuns e de day trade.
No caso de FII, ganhos líquidos obtidos na venda ou resgate de cotas estão sujeitos, em regra, a 20% de imposto. Já os rendimentos distribuídos pelo fundo são outra espécie de informação e não devem ser confundidos com o ganho na venda de cotas. A página oficial sobre fundos de investimento no Brasil explica essa separação.
Imagine que Mariana vendeu cotas de um FII com ganho líquido em outubro. Ela informa esse resultado no grupo FII/Fiagro de outubro. Se também recebeu distribuições periódicas do fundo, verifica o informe e lança esses rendimentos na categoria de rendimento correspondente, sem somá-los ao ganho da venda.
Como informar IRRF e DARF 6015?
IRRF é o Imposto de Renda Retido na Fonte. Em operações de bolsa ele funciona, em determinadas situações, como antecipação ou valor passível de compensação. A Receita pede no Meu Imposto de Renda os valores de IRRF de operações comuns e de day trade nos campos correspondentes.
Já o DARF é o Documento de Arrecadação de Receitas Federais. Para a renda variável, o manual do Meu Imposto de Renda indica a informação do imposto pago por DARF 6015.
Mariana confere seus comprovantes de pagamento antes de preencher. Se o DARF pago incluiu juros e multa por atraso, ela não presume que todo o valor bancário seja “imposto principal” a declarar no campo. A informação precisa seguir o que a Receita solicita para o imposto pago e o que consta nos comprovantes de apuração.
Como lançar prejuízos de anos anteriores?
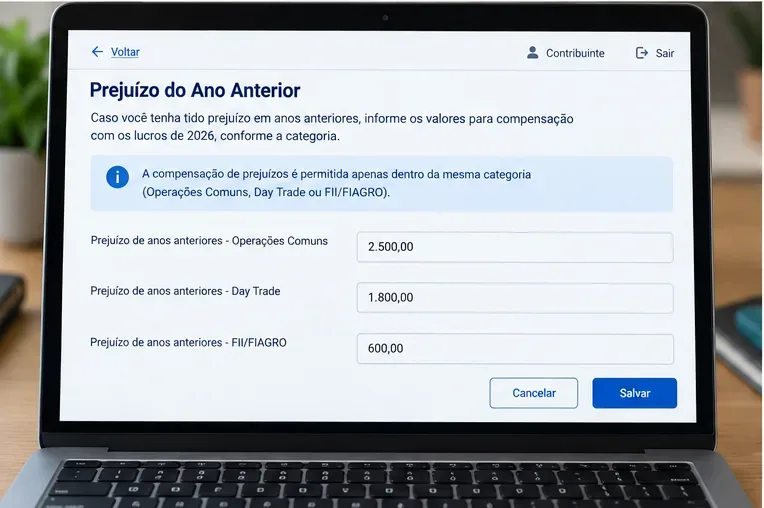
O Meu Imposto de Renda 2026 permite informar Prejuízo do Ano Anterior nas modalidades Operações Comuns, Day Trade e FII/Fiagro. Não junte tudo em um único número.
Prejuízos anteriores devem ser informados na modalidade correta; a separação entre operações comuns, day trade e FII/Fiagro importa para a compensação.
No exemplo, Mariana tinha um prejuízo de operações comuns vindo de 2024 e outro de day trade. Ela consulta a declaração anterior e seus controles para levar cada saldo ao campo certo. Usar o prejuízo de day trade para reduzir indiscriminadamente um ganho de operações comuns é um erro, porque as modalidades têm tratamentos próprios de compensação.
Também é importante não “recriar” prejuízos sem documentação. Se você não tem certeza do saldo transportado, confira a declaração do ano anterior, os demonstrativos e a apuração mensal.
O que entra na área de Renda Variável do Meu Imposto de Renda?
O manual de 2026 lista, entre outros itens, alienações de ações à vista em bolsa, ouro ativo financeiro, operações a termo, opções e futuros e alienações de FII e Fiagro em bolsa. Também esclarece situações que não entram nessa área, como determinadas operações de financiamento com rendimento predeterminado e alienações de FII ou Fiagro fora de bolsa, que seguem outro tratamento.
Criptoativos merecem atenção separada. A Receita inclui criptoativos no universo amplo de renda variável em materiais gerais, mas isso não significa que toda operação com cripto seja preenchida nessa mesma grade mensal de bolsa. O tratamento depende da localização, custódia e natureza da operação. Não force a informação em uma categoria apenas porque o ativo “varia de preço”.
Como conferir o resultado antes de transmitir?
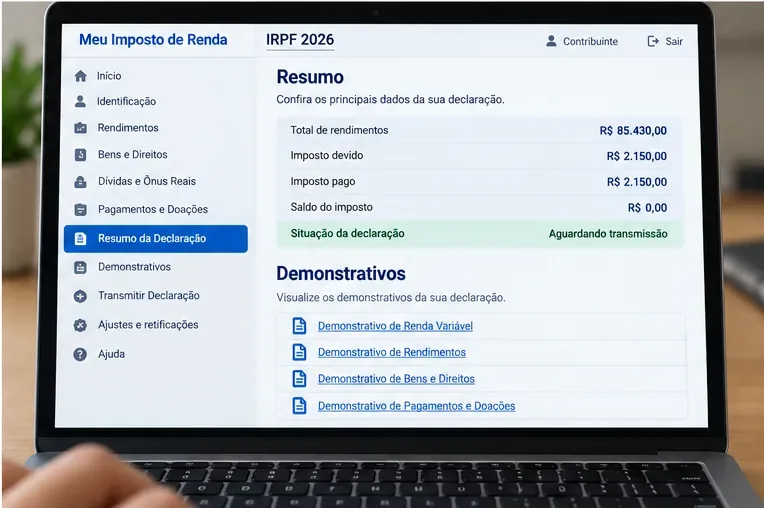
Depois de preencher os meses, abra o Resumo e consulte o Demonstrativo de Renda Variável. A Receita informa que esse demonstrativo apresenta o cálculo com base nos dados recuperados ou informados.
Antes de transmitir, consulte no Resumo o Demonstrativo de Renda Variável para revisar os cálculos feitos a partir dos dados informados ou recuperados.
Mariana compara o demonstrativo com a própria apuração mensal. Ela procura principalmente três tipos de divergência: mês lançado na categoria errada, perda digitada sem sinal negativo e IRRF ou DARF informado em valor diferente do comprovante.
Uma conferência útil é revisar mês a mês, e não apenas o total anual. Se o total bate, ainda pode existir uma troca de valores entre maio e junho que afete a compensação correta de prejuízos.
Quem é obrigado a declarar por causa de operações em bolsa em 2026?
Para o exercício de 2026, a Receita informa que existe obrigação de apresentar a declaração para quem, em 2025, realizou alienações em bolsas de valores, mercadorias, futuros e assemelhadas cuja soma superou R$ 40.000, ou teve ganhos líquidos sujeitos à incidência do imposto. Há ainda regras específicas divulgadas pela Receita para day trade e para operações comuns com ações.
O fato de ter tido prejuízo, sozinho, não cria automaticamente a obrigação se nenhuma outra hipótese for atendida. A própria Receita esclarece que, em 2026, quem teve prejuízo em bolsa fica obrigado por esse critério quando realizou vendas totais acima de R$ 40 mil. Outros critérios gerais — renda tributável, patrimônio, rendimentos isentos e situações no exterior — podem gerar obrigação independentemente da bolsa.
A declaração pré-preenchida elimina o trabalho de conferência?
Não. A pré-preenchida importa informações de várias bases, mas a Receita continua atribuindo ao contribuinte a responsabilidade de conferir os dados. Em renda variável, isso é especialmente importante porque o resultado mensal depende de custo de aquisição, despesas, classificação da operação, compensação de perdas e pagamentos que podem não aparecer de forma suficiente para uma revisão automática.
Para iniciar a pré-preenchida, a Receita informa que é necessária conta Gov.br prata ou ouro. As instruções oficiais estão na página Declaração Pré-Preenchida.
Quais erros Mariana evitaria no nosso exemplo?
Declarar operações de 2026: o IRPF 2026 usa o ano-calendário de 2025.
Somar todo o ano em um único valor: renda variável é informada mês a mês.
Misturar day trade com operações comuns: as modalidades têm alíquotas, IRRF e compensações diferentes.
Aplicar a isenção de R$ 20 mil a qualquer ativo: a regra citada pela Receita é específica para certas vendas de ações à vista e ouro, e não vale para day trade.
Esquecer o sinal negativo: perdas devem ser informadas com “-”.
Misturar rendimentos de FII com ganho na venda da cota: são fatos distintos.
Digitar DARF ou IRRF sem conferir comprovantes: use valores documentados.
Confiar cegamente na pré-preenchida: confira notas, informes e apuração mensal.
Um roteiro prático para terminar sem se perder
Voltando ao exemplo: Mariana primeiro organiza os doze meses de 2025. Depois entra no Meu Imposto de Renda 2026, abre a área de Renda Variável e preenche operações comuns, day trade e FII/Fiagro separadamente. Em seguida registra os valores de IRRF e DARF, informa os prejuízos anteriores que efetivamente possui e confere o Demonstrativo de Renda Variável no Resumo.
Se ela encontrar um mês sem documentação suficiente, interrompe o preenchimento e reconstrói a apuração antes de transmitir. Esse é um caminho mais seguro do que ajustar números para “fazer bater”. Para detalhes de cada campo, a referência mais direta é o Manual do Meu Imposto de Renda — Rendimentos do Capital. Para regras de 2026 e casos específicos, consulte também o Perguntas e Respostas IRPF 2026.
As regras e funcionalidades descritas aqui foram verificadas em 17 de setembro de 2026 em fontes oficiais da Receita Federal. Como sistemas, manuais e interpretações operacionais podem ser atualizados, confirme os campos exibidos no Meu Imposto de Renda e a documentação oficial antes de transmitir ou retificar a declaração.