Início
» Descubra
»
IRPF 2026: quais foram os novos limites de obrigatoriedade?
IRPF 2026: quais foram os novos limites de obrigatoriedade?
Os dois novos limites do IRPF 2026 foram estes: rendimentos tributáveis acima de R$ 35.584,00 e receita bruta de atividade rural acima de R$ 177.920,00. Eles se referem ao que foi recebido no ano-calendário de 2025, cuja declaração pertence ao exercício de 2026. Em relação ao exercício de 2025, os valores anteriores eram R$ 33.888,00 e R$ 169.440,00, respectivamente.
Isso não significa que apenas quem ultrapassou um desses dois números precisa declarar. A obrigatoriedade também pode surgir por rendimentos isentos, investimentos, ganho de capital, patrimônio, residência fiscal ou situações envolvendo o exterior. Por isso, o melhor uso dos novos limites é como primeira triagem, e não como um teste isolado.
As informações desta referência foram conferidas em páginas oficiais da Receita Federal em 16 de setembro de 2026. O prazo regular para a declaração de 2026 já terminou em 29 de maio de 2026; quem estava obrigado e ainda não entregou deve regularizar a situação pelos canais oficiais, sujeito à multa prevista.
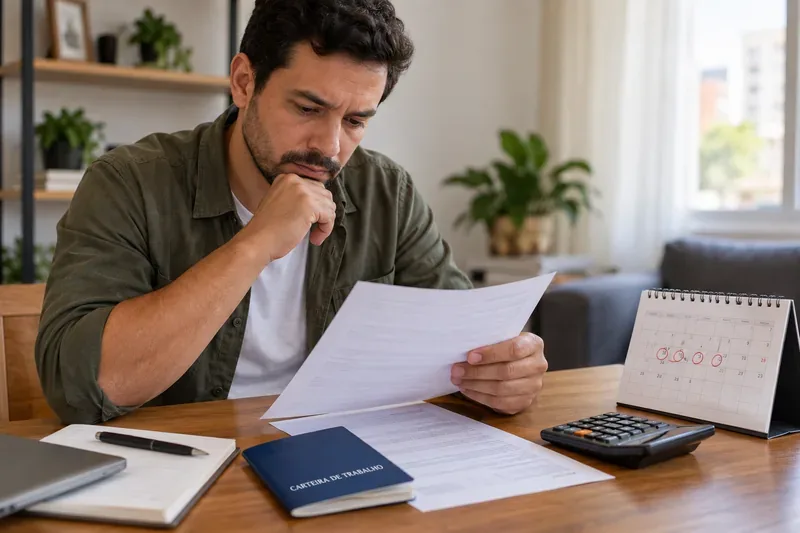
Notebook, calculadora e documentos sem dados identificáveis representam a conferência dos limites e das informações do IRPF 2026.
O que mudou nos limites de obrigatoriedade
A Receita Federal identificou dois limites atualizados nas novidades do IRPF 2026. A comparação abaixo ajuda a separar o valor novo do valor usado no exercício anterior.
Critério
Exercício 2025 ano-calendário 2024
Exercício 2026 ano-calendário 2025
Variação
Total de rendimentos tributáveis
Acima de R$ 33.888,00
Acima de R$ 35.584,00
R$ 1.696,00
Receita bruta da atividade rural
Acima de R$ 169.440,00
Acima de R$ 177.920,00
R$ 8.480,00
Os dois aumentos correspondem a aproximadamente 5%. A palavra “acima” é importante: receber exatamente R$ 35.584,00, por exemplo, não ultrapassa esse limite específico. Ainda assim, a pessoa pode ser obrigada a declarar por outro motivo.
Ação prática: some os rendimentos tributáveis de todas as fontes pagadoras de 1º de janeiro a 31 de dezembro de 2025, incluindo salários, aposentadorias, aluguéis e outras receitas tributáveis. Depois faça uma conferência separada da receita bruta rural; não misture os dois totais.
Como interpretar o limite de R$ 35.584,00
Esse é o limite do total anual de rendimentos tributáveis, não o valor do imposto que a pessoa efetivamente pagará. Salário, aposentadoria, pensão tributável e aluguel são exemplos de valores que podem entrar nessa soma. O cálculo deve considerar o conjunto do ano e das fontes pagadoras, e não apenas o holerite de um mês.
Exemplo simples
Imagine uma pessoa que recebeu R$ 2.700,00 por mês de salário durante 12 meses. O total anual simplificado seria R$ 32.400,00. Por esse critério isolado, o valor fica abaixo de R$ 35.584,00. Se ela também recebeu R$ 4.000,00 de aluguel tributável no mesmo ano, o total passa a R$ 36.400,00 e supera o limite. O exemplo é apenas ilustrativo: a classificação e o valor correto devem ser conferidos nos informes e nos comprovantes.
O décimo terceiro salário tem tratamento próprio, mas continua sendo uma informação relevante para a conferência anual. Em vez de ignorá-lo ou somá-lo de forma automática, verifique como ele aparece no informe de rendimentos e no programa da declaração.
Ação prática: reúna os informes de todas as empresas, órgãos pagadores, bancos e locatários. Se houver mais de uma fonte, use a soma anual dos documentos, e não o valor de apenas um informe.
Como interpretar o limite rural de R$ 177.920,00
Na atividade rural, o critério atualizado é a receita bruta total recebida em 2025 acima de R$ 177.920,00. Receita bruta não é sinônimo de lucro. Despesas com custeio, investimentos e outros itens podem influenciar o resultado da atividade, mas não transformam uma receita bruta superior ao limite em uma receita inferior para fins da triagem de obrigatoriedade.
Por exemplo, um produtor que recebeu R$ 180.000,00 em vendas rurais e teve despesas elevadas ainda supera o limite de receita bruta. Nesse caso, a análise do resultado e das despesas é uma etapa posterior do preenchimento; ela não elimina automaticamente a obrigação de entregar a DIRPF.
Também pode haver obrigação quando a pessoa pretende compensar prejuízos de atividade rural de 2025 ou de anos anteriores, mesmo que a receita bruta do ano não tenha ultrapassado R$ 177.920,00.
Ação prática: confira os registros de recebimentos de todas as propriedades e formas de exploração. Se houver prejuízo rural a compensar, marque essa situação separadamente antes de concluir que está dispensado.
Os outros limites que continuam valendo
A pergunta “ganhei menos de R$ 35.584,00, preciso declarar?” não pode ser respondida só com o salário. A Receita Federal lista outras hipóteses de obrigatoriedade. Entre os valores e situações mais consultados estão:
Outro critério
Regra indicada para o IRPF 2026
Rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte
Total acima de R$ 200.000,00 em 2025.
Atividade rural
Prejuízo a compensar em 2025 ou nos anos seguintes.
Ganho de capital
Venda de bens ou direitos com ganho sujeito à incidência do imposto em qualquer mês.
Bolsa de valores
Vendas cuja soma total ultrapassou R$ 40.000,00, ou qualquer operação de day trade; há também regra específica para vendas mensais de ações com ganho líquido.
Bens e direitos
Posse ou propriedade de bens em valor total acima de R$ 800.000,00 em 31 de dezembro de 2025.
Residência fiscal
Passou à condição de residente no Brasil em algum mês e permaneceu nessa condição até 31 de dezembro.
Exterior
Aplicações financeiras, lucros ou dividendos de entidades no exterior e outras situações específicas previstas nas regras.
A Receita também trata de situações como trust, opção de declarar bens de entidade controlada no exterior diretamente pela pessoa física e opção pela isenção na venda de imóvel residencial quando o produto é aplicado em outro imóvel residencial no prazo legal. Esses casos não dependem de atingir os limites de renda.
Ação prática: faça uma segunda conferência usando patrimônio, investimentos, vendas de ativos e residência fiscal como filtros independentes. Se qualquer filtro resultar positivo, prossiga para a declaração mesmo que sua renda tributável esteja abaixo de R$ 35.584,00.
O que não deve ser confundido com obrigatoriedade
Limite de entrega não é limite de isenção
O limite de obrigatoriedade responde à pergunta “preciso enviar a declaração?”. Ele não diz, sozinho, quanto imposto será pago. A declaração pode apurar imposto a pagar, imposto a restituir ou nenhum saldo, conforme rendimentos, imposto retido e deduções permitidas.
Da mesma forma, estar abaixo do limite de R$ 35.584,00 não cria um direito automático à restituição. A restituição depende de imposto pago ou retido a maior e da apuração final.
Ação prática: não decida apenas olhando o valor da restituição esperada. Primeiro verifique a obrigatoriedade; depois avalie se vale entregar voluntariamente para recuperar imposto retido.
MEI, idade e doença não resolvem a análise sozinhos
Ser MEI ou sócio de empresa, por si só, não obriga a pessoa física a entregar a declaração. O que pode gerar obrigação são os rendimentos tributáveis, isentos ou outras situações decorrentes da atividade. A idade também não dispensa nem obriga automaticamente: crianças, adultos e idosos podem estar sujeitos às mesmas hipóteses.
Ter uma doença grave também não é, por si só, um critério de obrigatoriedade ou dispensa. A eventual isenção sobre determinados proventos e a obrigação de declarar são análises diferentes.
Ação prática: ignore rótulos como “sou aposentado”, “sou MEI” ou “tenho mais de 70 anos” como resposta final. Use os valores e as situações da lista oficial para decidir.
Checklist rápido para saber se você estava obrigado
Separei os rendimentos recebidos entre 1º de janeiro e 31 de dezembro de 2025.
Somei todas as fontes de rendimentos tributáveis e comparei com R$ 35.584,00.
Conferi a receita bruta rural e comparei com R$ 177.920,00.
Somei rendimentos isentos, não tributáveis e tributados exclusivamente na fonte e comparei com R$ 200.000,00.
Verifiquei vendas em bolsa, day trade e eventual ganho de capital.
Conferi bens e direitos em 31 de dezembro de 2025 e investimentos no exterior.
Analisei mudança de residência fiscal, trust, entidade controlada e prejuízo rural a compensar.
Se estava obrigado e não entreguei até 29 de maio de 2026, consultei a forma oficial de regularização e a multa aplicável.
Prazo vencido: o que fazer se a entrega ficou para trás
Para o exercício de 2026, o prazo informado pela Receita Federal foi de 23 de março a 29 de maio de 2026. A declaração atrasada pode gerar multa de 1% ao mês-calendário ou fração sobre o imposto devido, limitada a 20%, com valor mínimo de R$ 165,74, mesmo quando não houver imposto a pagar.
O valor da multa não muda o fato de que a primeira tarefa é confirmar se havia obrigatoriedade e reunir a documentação do ano-calendário correto. Rendimentos recebidos a partir de 1º de janeiro de 2026 pertencem, em regra, ao exercício de 2027, não ao IRPF 2026.
Ação prática: acesse o portal oficial, selecione o exercício de 2026 e confira pendências antes de transmitir. Não use um programa de outro exercício para substituir a declaração correspondente.