Início
» Descubra
»
MEI aberto no meio do ano: como calcular o limite de faturamento e o que muda na proposta
MEI aberto no meio do ano: como calcular o limite de faturamento e o que muda na proposta
A resposta curta: se você abriu o MEI no meio do ano, o limite de faturamento não é o teto anual inteiro. Pela regra vigente em 2026, o cálculo é de R$ 6.750 por mês de atividade, contando do mês de abertura até dezembro. A fração de mês conta como mês completo. Assim, um MEI aberto em junho de 2026 tem sete meses considerados e limite de R$ 47.250 no primeiro ano.
Há uma proposta de mudança relevante, mas ela ainda não virou lei. O PLP 186/2026, enviado pelo Poder Executivo ao Congresso, prevê R$ 110 mil de teto anual em 2027, com limite proporcional de R$ 9.166,67 por mês no ano de abertura, e R$ 140 mil a partir de 2028, com R$ 11.666,67 por mês. Em 17 de setembro de 2026, a ficha oficial da Câmara dos Deputados ainda mostra o PLP 186/2026 em tramitação. Portanto, esses valores futuros servem para entender a proposta e fazer cenários, mas não substituem o limite legal vigente.
Fórmula do limite proporcional do MEI
Para o MEI comum, a conta do primeiro ano é simples:
limite mensal aplicável × número de meses entre a abertura e dezembro, incluindo o mês da abertura.
A regra atual consta das orientações oficiais do Portal do Empreendedor e da Resolução CGSN nº 140/2018. A página Qual o faturamento anual do MEI? informa o teto de R$ 81 mil e o valor proporcional de R$ 6.750 por mês para quem se formaliza durante o ano.
Período
Teto anual
Valor mensal para o ano de abertura
Status em 17/09/2026
2026
R$ 81.000
R$ 6.750
Regra vigente
2027
R$ 110.000
R$ 9.166,67
Previsto no PLP 186/2026
2028 em diante
R$ 140.000
R$ 11.666,67
Previsto no PLP 186/2026
Passo 1: identifique o mês de abertura do CNPJ
O ponto de partida é a data de início da atividade registrada no CNPJ. Para o limite proporcional, você não conta apenas os meses completos de funcionamento. A regra considera a fração de mês como mês inteiro.
Primeiro, confirme o mês de abertura do CNPJ. Mesmo que a formalização tenha ocorrido no meio do mês, esse mês entra inteiro no cálculo do limite proporcional.
Exemplo: se o CNPJ foi aberto em 15 de junho, junho conta como um mês. O período considerado vai de junho a dezembro: junho, julho, agosto, setembro, outubro, novembro e dezembro. São sete meses.
Isso evita um erro comum: calcular apenas os dias efetivamente trabalhados. O teto do primeiro ano não é rateado por dia.
Passo 2: conte os meses até dezembro
Conte o mês de abertura e todos os meses seguintes até dezembro. Uma abertura em julho, por exemplo, gera seis meses no cálculo: julho a dezembro.
Mês de abertura
Meses considerados
Limite atual de 2026
Proposta para 2027
Proposta para 2028
Janeiro
12
R$ 81.000
R$ 110.000,04*
R$ 140.000,04*
Março
10
R$ 67.500
R$ 91.666,70
R$ 116.666,70
Junho
7
R$ 47.250
R$ 64.166,69
R$ 81.666,69
Julho
6
R$ 40.500
R$ 55.000,02
R$ 70.000,02
Outubro
3
R$ 20.250
R$ 27.500,01
R$ 35.000,01
Dezembro
1
R$ 6.750
R$ 9.166,67
R$ 11.666,67
*O texto do PLP registra valores mensais arredondados a centavos. Para um ano completo, o teto anual proposto é o valor expresso de R$ 110 mil em 2027 e R$ 140 mil a partir de 2028; não se deve substituir o teto anual pelo resultado de multiplicar o valor mensal arredondado por 12.
Passo 3: multiplique pelo valor mensal aplicável
Depois de saber quantos meses contam, multiplique pelo valor mensal da regra aplicável ao ano de abertura e mantenha o cálculo junto do controle de receitas.
Exemplo 1: MEI aberto em junho de 2026
Como a regra vigente em 2026 é de R$ 6.750 por mês e junho a dezembro totalizam sete meses:
R$ 6.750 × 7 = R$ 47.250.
Esse é o limite de receita bruta do primeiro ano. O exemplo coincide com a orientação oficial do Portal do Empreendedor, que usa justamente uma formalização em junho e chega a R$ 47.250.
Exemplo 2: abertura em julho de 2027, se o PLP for aprovado como está
O texto do PLP 186/2026 publicado pelo Planalto estabelece, para início de atividade em 2027, R$ 9.166,67 multiplicados pelos meses até o fim do ano, com frações de mês tratadas como mês completo.
De julho a dezembro são seis meses. A conta ilustrativa seria:
R$ 9.166,67 × 6 = R$ 55.000,02.
Esse cálculo só será aplicável se a proposta entrar em vigor com essa regra. Até lá, não deve ser usado para justificar faturamento acima do limite legal corrente.
Exemplo 3: abertura em outubro de 2028, se a proposta virar lei
Para 2028, o projeto prevê R$ 11.666,67 por mês no ano de início. Outubro, novembro e dezembro somam três meses:
R$ 11.666,67 × 3 = R$ 35.000,01.
Novamente, trata-se de um cenário baseado no texto do projeto, e não de uma regra já consolidada para 2028.
Passo 4: acompanhe a receita bruta acumulada, não apenas a média mensal
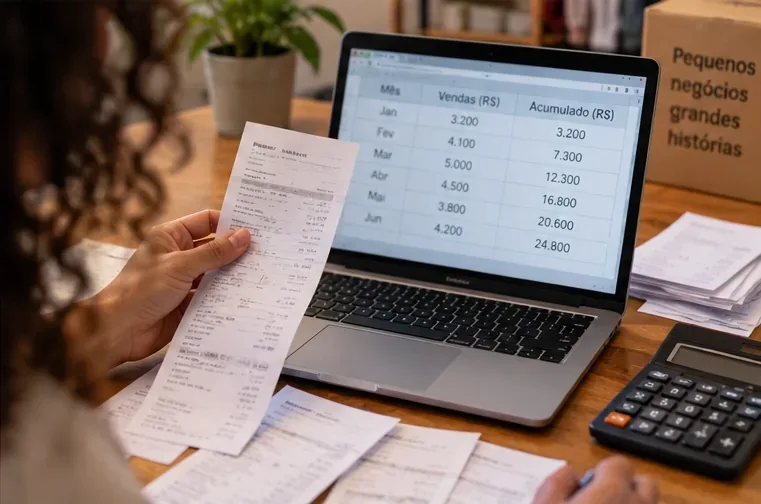
O limite proporcional é anual para o período restante do primeiro ano. Acompanhe a receita bruta acumulada para saber quanto ainda pode faturar antes de atingir o teto.
O valor mensal usado na fórmula não funciona como um teto rígido para cada mês. Um MEI aberto em julho de 2026, por exemplo, tem limite proporcional de R$ 40.500 até dezembro. Ele pode faturar R$ 10 mil em julho e R$ 3 mil em agosto; o que importa para o enquadramento é a receita bruta acumulada do período, respeitado o limite aplicável.
Uma forma prática de acompanhamento é manter três colunas: receita do mês, receita acumulada e saldo até o teto. Se o limite for R$ 40.500 e a soma até setembro chegar a R$ 25 mil, ainda restam R$ 15.500 de margem até dezembro.
Qual receita entra no limite?
O teto se refere à receita bruta da atividade empresarial. Não é o lucro após despesas. Comprar mercadoria, pagar aluguel ou gastar com frete não reduz o faturamento usado para testar o limite do MEI.
Também não significa que qualquer dinheiro que entre na conta bancária seja automaticamente faturamento. Empréstimos, transferências entre contas próprias e outros ingressos que não sejam receita da atividade precisam ser distinguidos corretamente. Para reduzir dúvidas, mantenha notas fiscais, relatórios de vendas, comprovantes e registros mensais consistentes.
E se ultrapassar o limite proporcional no primeiro ano?
A regra atual distingue o excesso de até 20% do excesso superior a 20%. A orientação oficial sobre os efeitos do desenquadramento explica que, no ano de início da atividade, ultrapassar o limite proporcional em mais de 20% pode fazer o desenquadramento retroagir à data de abertura do CNPJ.
Se o excesso não superar 20%, em regra o efeito ocorre a partir de 1º de janeiro do ano seguinte, com necessidade de recolher a diferença conforme as regras do Simples Nacional. A Resolução CGSN nº 140/2018 é a base normativa atual e pode ser consultada na base de normas da Receita Federal.
Exemplo de excesso com abertura em julho de 2026
O limite proporcional é R$ 40.500. Vinte por cento desse limite corresponde a R$ 8.100. Portanto, a faixa até 20% acima chega a R$ 48.600.
Se a receita do primeiro ano ficar em R$ 44 mil, houve excesso, mas ele não supera 20% do limite proporcional.
Se a receita chegar a R$ 50 mil, o excesso passa de 20%, o que muda os efeitos do desenquadramento e pode gerar tributação retroativa desde a abertura.
Esse é um ponto em que apoio contábil pode evitar custos inesperados, especialmente se a empresa estiver crescendo rapidamente.
MEI Caminhoneiro tem outro limite
Os cálculos acima são para o MEI comum. O transportador autônomo de cargas enquadrado como MEI Caminhoneiro possui limite próprio, atualmente de R$ 251.600 por ano, com proporcionalidade de R$ 20.966,67 por mês no ano de abertura. A informação aparece nas páginas oficiais do Portal do Empreendedor. Portanto, não use R$ 6.750 por mês se seu enquadramento for o MEI Caminhoneiro.
Checklist para calcular sem errar
Confirme a data de abertura que consta no CNPJ.
Conte o mês de abertura como mês inteiro, mesmo que o CNPJ tenha sido criado no último dia do mês.
Conte todos os meses até dezembro.
Use o valor mensal da regra efetivamente vigente para aquele ano.
Some a receita bruta da atividade, não o lucro líquido.
Acompanhe o acumulado, porque o valor mensal da fórmula não é um teto individual para cada mês.
Se ultrapassar o limite, verifique imediatamente se o excesso ficou em até 20% ou acima disso.
Não aplique R$ 9.166,67 em 2027 nem R$ 11.666,67 em 2028 até que o PLP 186/2026 seja aprovado, sancionado e esteja produzindo efeitos.
O que acompanhar sobre as novas regras
O texto encaminhado pelo governo é claro sobre os valores propostos: R$ 110 mil em 2027 e R$ 140 mil a partir de 2028, com proporcionalidade de R$ 9.166,67 e R$ 11.666,67, respectivamente. Mas a tramitação legislativa pode alterar o conteúdo, as datas ou as condições antes da aprovação final.
Por isso, quem pretende abrir o MEI no meio de 2027 ou 2028 pode usar esses números para simular cenários, mas deve conferir a legislação vigente na data da formalização. Em setembro de 2026, o cálculo seguro para um MEI comum aberto durante o ano continua sendo o da regra atual: R$ 6.750 multiplicados pelos meses entre a abertura e dezembro, contando a fração de mês como mês inteiro.