Início
» Wiki
»
MEI: o que acontece se não entregar a declaração anual? Multa e riscos
MEI: o que acontece se não entregar a declaração anual? Multa e riscos
Exemplo hipotético: Daniela vende bolos por encomenda como Microempreendedora Individual (MEI). Em 2025, manteve o CNPJ ativo, pagou os boletos mensais do DAS e anotou as vendas, mas esqueceu de enviar a declaração anual. O prazo da DASN-SIMEI referente a 2025 terminou em 31 de maio de 2026. A situação de Daniela ajuda a entender o que pode acontecer e qual é o próximo passo, mas não representa um caso real nem substitui a consulta ao cadastro de cada empresa.
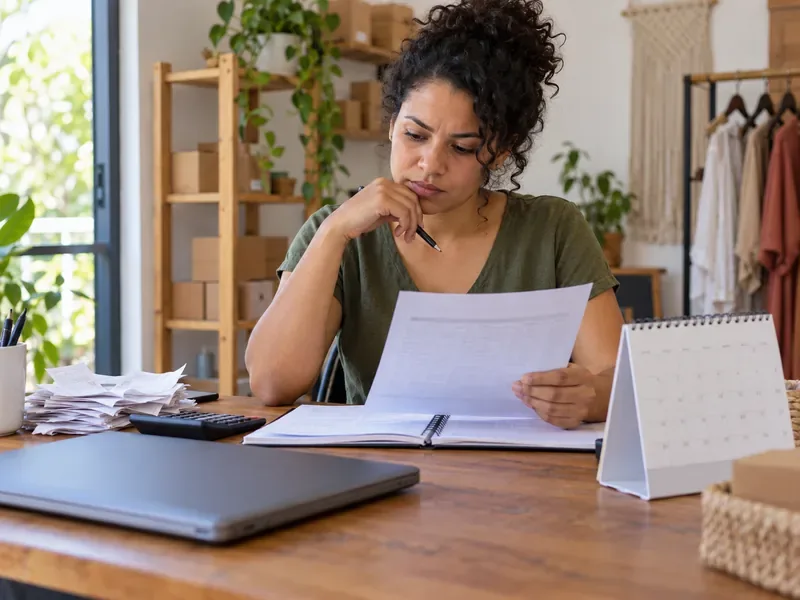
Uma microempreendedora confere registros de vendas e datas para organizar a regularização da declaração anual.
O que é a DASN-SIMEI e por que Daniela ainda precisa entregá-la?
A Declaração Anual Simplificada para o Microempreendedor Individual, conhecida como DASN-SIMEI ou declaração anual do MEI, informa à Receita Federal o faturamento bruto obtido no ano-calendário anterior e se houve empregado. Em regra, a entrega deve ocorrer até 31 de maio de cada ano. Ela é uma obrigação diferente do pagamento mensal do Documento de Arrecadação do Simples Nacional do MEI, o DAS.
Por isso, o fato de Daniela ter pago todos os DAS mensais não substitui a declaração anual. O inverso também é verdadeiro: transmitir a DASN-SIMEI não quita, por si só, boletos mensais em atraso. São rotinas separadas, e é importante conferir cada uma. A declaração também não é a mesma coisa que a Declaração do Imposto de Renda da Pessoa Física (DIRPF): a necessidade de entregar o IRPF depende das regras aplicáveis à pessoa física e de sua situação no ano, não apenas de ser MEI ou ter enviado a DASN.
Mesmo quem não teve vendas ou serviços no período precisa declarar. Nesse caso, informa receita bruta de R$ 0,00 nos campos correspondentes. Se Daniela tivesse passado 2025 sem faturar, a falta de movimento não apagaria a obrigação.
Quais consequências podem surgir se a declaração ficar pendente?
1. Multa por atraso na entrega
A primeira consequência prevista é a Multa por Atraso na Entrega da Declaração (MAED). As orientações oficiais descrevem cálculo de 2% por mês-calendário ou fração de atraso, aplicado sobre os tributos decorrentes das informações declaradas, com limite de 20% do montante devido e multa mínima de R$ 50,00. Portanto, a base não é simplesmente o total das vendas de Daniela. Se não houver tributos a considerar ou o cálculo ficar abaixo do piso, aplica-se o mínimo previsto.
Na entrega em atraso, a notificação e o documento de arrecadação da multa são gerados no processo de transmissão e podem ser impressos junto ao recibo. O serviço oficial informa redução de 50% quando o pagamento é realizado em até 30 dias; apresenta como resultado R$ 25,00 para a multa mínima. Daniela deve conferir os valores e o prazo que aparecem na notificação gerada para sua declaração, em vez de usar uma conta aproximada ou pagar um boleto recebido por mensagem não solicitada.
2. Possibilidade de o CNPJ ficar inapto após omissão prolongada
Uma declaração atrasada não significa que o CNPJ se torna inapto automaticamente no dia seguinte ao vencimento. Porém, a orientação do Simples Nacional diz que, se a DASN-SIMEI permanecer sem entrega por mais de 90 dias contados do vencimento, a inscrição no CNPJ poderá ser declarada inapta por omissão de declarações. A palavra “poderá” importa: Daniela não deve presumir que já houve essa mudança, nem esperar que ela necessariamente ocorra.
Se o CNPJ for efetivamente declarado inapto, a página do Simples Nacional lista restrições importantes, como impossibilidade de emitir notas fiscais e licenças e possível cancelamento de alvarás. A situação pode ainda dificultar operações de crédito e trazer pendências para o responsável pelo CNPJ. Isso não deve ser apresentado como efeito imediato de qualquer atraso: depende de a inscrição ser considerada inapta e da situação concreta da empresa.
Como o prazo da declaração de Daniela venceu em 31 de maio de 2026, em 27 de setembro de 2026 já se passaram mais de 90 dias. O exemplo mostra por que vale agir logo: ela deve transmitir a declaração pendente e verificar a situação cadastral do CNPJ nos canais oficiais. O calendário, por si só, não confirma se a Receita tornou aquele CNPJ inapto.
3. Atraso na declaração não apaga os DAS mensais em aberto
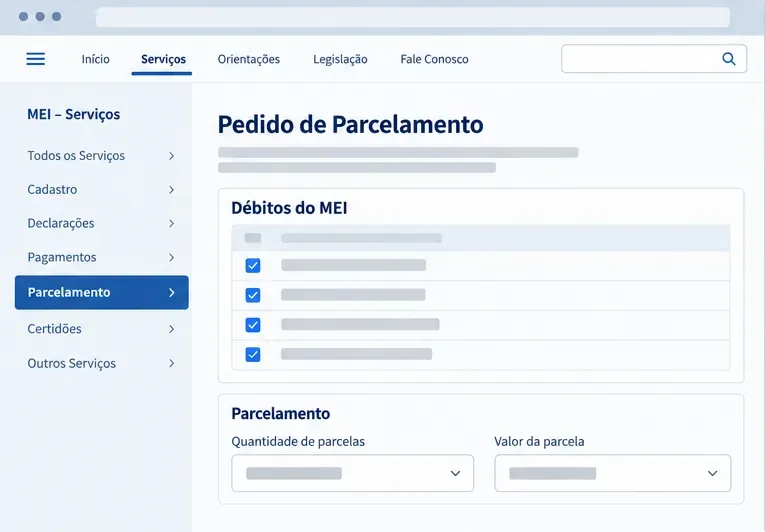
Se Daniela deixou de pagar algum DAS, os débitos mensais continuam precisando de consulta e regularização. A declaração informa o faturamento; não funciona como comprovante de quitação. Além disso, a orientação oficial para solicitar parcelamento de débitos do MEI informa que a DASN dos anos em atraso precisa ter sido entregue antes do pedido. Regularizar a declaração pode, portanto, ser uma etapa necessária para organizar as pendências, mas não cancela valores vencidos nem resolve automaticamente eventual exclusão do regime.
Também não basta encerrar o CNPJ para eliminar obrigações antigas. Quem deu baixa no MEI ainda pode precisar transmitir a DASN-SIMEI de situação especial, referente ao período de atividade no ano de encerramento, além das declarações de anos anteriores que continuem pendentes.
O que Daniela deve fazer agora?
Reunir os registros do ano declarado. Ela deve somar as receitas brutas de vendas e de serviços separadamente, usando notas, recibos, extratos e controles de caixa como apoio. Faturamento bruto não é o mesmo que lucro: despesas com ingredientes, aluguel ou entrega não devem ser simplesmente subtraídas para reduzir a receita informada.
Entrar no serviço oficial da DASN-SIMEI. Daniela seleciona o ano-calendário correto, informa as receitas, registra se teve empregado e transmite a declaração. Para o ciclo hipotético, o ano a declarar é 2025; outros anos em atraso precisam ser tratados individualmente.
Conferir o recibo e a notificação da multa. Depois do envio, ela guarda o recibo e verifica os dados e o vencimento do documento de arrecadação da multa. Se houver direito à redução por pagamento no prazo indicado, deve observar a data limite impressa no próprio documento.
Consultar o CNPJ e as pendências fiscais. Ela verifica se o cadastro está ativo ou inapto e consulta separadamente os DAS vencidos, avisos e eventuais termos de exclusão nos ambientes oficiais do Simples Nacional e da Receita. Se os valores declarados não coincidirem com os registros ou o CNPJ já estiver inapto, pode ser prudente pedir orientação a um contador ou ao atendimento oficial.
Manter as obrigações seguintes em dia. Enviar uma declaração atrasada não elimina a próxima declaração anual nem substitui os pagamentos mensais. Daniela pode marcar o prazo anual no calendário e manter um registro mensal de receitas para evitar reconstruir o ano inteiro depois.
Exemplo de aplicação: e se Daniela não teve faturamento?
Suponha que Daniela tenha mantido o MEI aberto durante 2025, mas não tenha feito nenhuma venda. Ela não deve deixar o campo em branco nem concluir que não precisa declarar. A orientação oficial é entregar a DASN-SIMEI e informar R$ 0,00 de receita bruta nos campos de vendas e/ou serviços. Se ela enviar fora do prazo, ainda poderá haver MAED; não ter faturamento não equivale a uma dispensa automática da declaração.
Agora suponha que ela tenha faturado, mas não consiga reconstituir o total com segurança. O caminho mais responsável é revisar notas fiscais, recibos, extratos e o controle de caixa, separando receitas de comércio e serviços, e pedir ajuda profissional se houver divergências ou faturamento acima do limite permitido para MEI. Informar um valor inventado apenas para transmitir rapidamente pode criar uma inconsistência maior do que a pendência inicial.
Como saber se o problema foi resolvido?
O ano-calendário correto aparece como declaração transmitida e Daniela salvou o recibo.
A MAED foi conferida e paga dentro do prazo indicado, quando aplicável.
O CNPJ e o painel de pendências foram consultados separadamente; não há aviso ignorado que exija outra providência.
Os DAS mensais em aberto foram identificados sem confundir esses débitos com a declaração anual.
Se houve baixa do MEI, a declaração de situação especial também foi considerada.
Em resumo, se o MEI não entrega a declaração anual, pode ter de pagar multa e, após uma omissão prolongada, correr o risco de ter o CNPJ declarado inapto. A resposta mais útil para Daniela é transmitir a DASN-SIMEI o quanto antes, conferir recibo, multa e cadastro, e tratar separadamente os pagamentos mensais. Os prazos e valores descritos aqui foram verificados em páginas oficiais consultadas em 27 de setembro de 2026; casos individuais devem ser confirmados nos sistemas da Receita Federal e do Simples Nacional.