Início
» Descubra
»
Novo teto do MEI: quem estourou o limite pode voltar a ser MEI?
Novo teto do MEI: quem estourou o limite pode voltar a ser MEI?
Resposta curta: sim, quem deixou de ser MEI por estourar o limite pode voltar a esse regime em um ano posterior, desde que volte a cumprir todos os requisitos, regularize as pendências e faça a opção dentro do prazo oficial. O retorno não é automático e o aumento anunciado para R$ 110 mil não apaga um excesso ocorrido quando o limite antigo ainda estava valendo.
Esta análise considera as informações oficiais disponíveis em 16 de setembro de 2026. Nessa data, o teto anual vigente do Microempreendedor Individual (MEI) continua em R$ 81 mil. O Projeto de Lei Complementar (PLP) 186/2026 propõe R$ 110 mil para 2027 e R$ 140 mil para 2028, mas ainda está em tramitação. Por isso, a primeira decisão de quem ultrapassou o limite é separar a regra atual da expectativa de mudança.
Empreendedora confere anotações de faturamento e uma calculadora para acompanhar o limite anual do MEI.
Quem ultrapassou R$ 81 mil em 2026 perde o MEI imediatamente?
Não necessariamente. O tratamento depende de quanto o limite foi excedido e do momento em que o negócio começou a funcionar. A Receita Bruta, expressão usada para o total recebido pela atividade antes de descontar custos, despesas ou lucro, é comparada com o limite anual aplicável ao MEI.
Fora do ano de início de atividade, a orientação oficial distingue duas situações:
Excesso de até 20%: o desenquadramento, em regra, produz efeitos a partir de 1º de janeiro do ano-calendário seguinte ao excesso.
Excesso superior a 20%: o desenquadramento produz efeitos retroativos a 1º de janeiro do próprio ano em que o limite foi ultrapassado.
Com o teto de R$ 81 mil, 20% correspondem a R$ 16.200. Assim, R$ 97.200 é o marco matemático de referência para essa comparação em um ano completo. Esse cálculo não substitui a análise do caso concreto: empresa aberta durante o ano tem limite proporcional, e outras hipóteses de desenquadramento podem alterar a data dos efeitos.
É possível voltar a ser MEI depois do desenquadramento?
Sim, em princípio, mas somente em uma nova janela de opção e se a empresa for elegível novamente. O desenquadramento significa que o CNPJ deixou de recolher como MEI pelo SIMEI — Sistema de Recolhimento em Valores Fixos Mensais dos Tributos abrangidos pelo Simples Nacional. Ele não significa, por si só, que o CNPJ foi encerrado.
O retorno costuma exigir duas verificações distintas:
A empresa precisa poder ingressar ou permanecer no Simples Nacional, regime tributário simplificado para micro e pequenas empresas.
Depois, precisa atender às condições específicas do SIMEI, que é a modalidade de recolhimento própria do MEI.
O Portal do Empreendedor informa que MEIs excluídos do Simples Nacional e desenquadrados do SIMEI podem solicitar o retorno em janeiro, desde que resolvam as pendências e cumpram os requisitos. Portanto, quem estourou o faturamento deve pensar no retorno como uma nova solicitação, não como uma reativação automática do MEI antigo.
Quando o retorno pode ser solicitado?
A regra geral do enquadramento no SIMEI é a solicitação até o último dia útil de janeiro, com efeitos para o ano-calendário correspondente quando o pedido é deferido. O calendário e os procedimentos podem ser afetados por mudanças normativas; por isso, é prudente conferir o Portal do Simples Nacional no período da opção.
Em 2026, o Ministério do Empreendedorismo orientou que o retorno de MEIs desenquadrados exigia, primeiro, a opção pelo Simples Nacional e, depois, o reenquadramento no SIMEI. A sequência importa: um pedido não substitui o outro. Para 2027, houve mudança no calendário de opção pelo Simples Nacional para empresas em geral, relacionada à Resolução CGSN nº 186/2026; a própria comunicação oficial ressalva que a regra de janeiro para o SIMEI não mudou. Como o caso pode envolver exclusão, excesso de receita e débitos ao mesmo tempo, o empreendedor deve seguir o prazo exibido no sistema oficial para seu CNPJ.
O que acontece se o excesso foi pequeno?
Considere o seguinte exemplo hipotético, criado apenas para explicar a regra: Marina tem uma loja fictícia de acessórios e acumula R$ 88 mil de receita bruta durante 2026. Ela ultrapassou o teto de R$ 81 mil, mas não superou 20% acima dele.
Nesse cenário ilustrativo, Marina não deve simplesmente continuar pagando o DAS-MEI como se nada tivesse acontecido. A orientação oficial é comunicar o desenquadramento obrigatório até o último dia útil do mês seguinte ao excesso. Como o excesso não passou de 20%, os efeitos tendem a começar em 1º de janeiro de 2027. Também pode haver uma diferença tributária a recolher na forma prevista para a transição ao Simples Nacional.
Se, ao olhar para 2027, Marina voltar a atender o limite vigente e os demais requisitos, poderá avaliar a opção pelo Simples Nacional e pelo SIMEI na janela aplicável. O fato de ter excedido R$ 81 mil em 2026 não transforma automaticamente o teto em R$ 110 mil, nem garante aprovação. A análise do Portal do Simples Nacional e a documentação fiscal continuam sendo decisivas.
E se o faturamento passou muito do limite?
Agora imagine, ainda como exemplo ilustrativo, que Marina tenha encerrado 2026 com R$ 110 mil de receita bruta. Esse valor é superior a R$ 97.200, o que representa mais de 20% acima do teto atual de R$ 81 mil. Nesse caso hipotético, a regra oficial aponta para efeitos retroativos a 1º de janeiro de 2026.
A consequência prática pode exigir a apuração dos tributos como microempresa ou empresa de pequeno porte no regime aplicável, desde o início do período definido pela regra. A empresa deve revisar as declarações, os documentos fiscais e os recolhimentos, em vez de tentar corrigir a situação apenas com uma nova opção pelo SIMEI.
Se o excesso ocorreu no próprio ano de abertura do CNPJ, o limite é proporcional aos meses de atividade, considerando frações de mês como mês inteiro. Esse detalhe pode fazer com que uma receita que parece inferior a R$ 81 mil no ano inteiro ainda ultrapasse o limite proporcional.
O novo teto de R$ 110 mil permite voltar no mesmo ano?
Não há base para essa conclusão enquanto a mudança não estiver aprovada e em vigor. O PLP 186/2026 propõe elevar progressivamente o teto para R$ 110 mil em 2027 e R$ 140 mil em 2028. A proposta foi apresentada pelo Poder Executivo, mas a situação oficial consultada em 16 de setembro de 2026 ainda era de tramitação na Câmara, com o projeto aguardando despacho do presidente da Casa.
Mesmo que o texto seja aprovado, será necessário verificar a redação final, a publicação e a data de início de efeitos. Uma regra futura normalmente não deve ser usada para reclassificar automaticamente uma receita de período anterior. O contribuinte deve aplicar o limite que correspondia ao ano e à situação analisados, salvo disposição expressa em sentido diferente.
Quais passos tomar antes de pedir o reenquadramento?
1. Confirme o faturamento bruto
Some as receitas da atividade, não apenas o lucro ou o dinheiro que permaneceu na conta. Separe vendas, serviços, cancelamentos e devoluções com documentos que permitam explicar os valores. Verifique também se houve atividade durante todos os meses do ano.
2. Identifique o tipo de excesso
Compare a receita com o limite anual ou proporcional. Calcule se o excesso ficou até 20% ou acima desse percentual, porque a data dos efeitos pode mudar. Não confunda o limite de faturamento com o limite de lucro.
3. Consulte a situação nos sistemas oficiais
Confira o CNPJ, o motivo do desenquadramento, eventuais débitos e a situação no Simples Nacional. Uma pendência cadastral ou fiscal pode impedir o retorno mesmo quando a receita já voltou a ficar dentro do limite.
4. Regularize e faça os pedidos na ordem correta
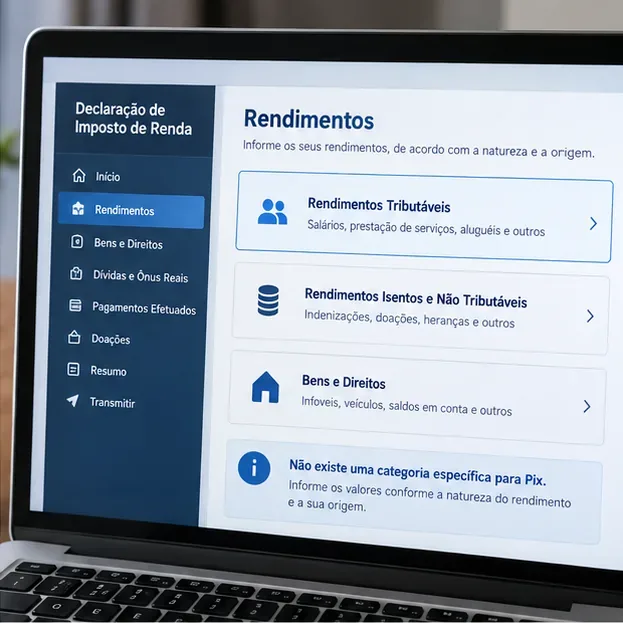
Quando necessário, regularize débitos por pagamento ou parcelamento, transmita declarações que estejam faltando e solicite a opção pelo Simples Nacional. Em seguida, peça o enquadramento no SIMEI dentro do prazo. Guarde os protocolos e acompanhe o resultado; protocolar o pedido não equivale a ter o reenquadramento aprovado.
Quais erros podem impedir o retorno?
Usar os R$ 110 mil propostos para justificar faturamento de 2026.
Calcular o limite pelo lucro, quando a referência é a receita bruta.
Ignorar o limite proporcional do ano de abertura.
Continuar emitindo documentos e recolhendo DAS-MEI sem comunicar o excesso.
Fazer apenas o pedido do SIMEI sem verificar a opção pelo Simples Nacional.
Confundir desenquadramento com baixa do CNPJ.
Perder o prazo de janeiro e presumir que o sistema aceitará um pedido retroativo.
Conclusão: voltar é possível, mas depende do ano e da regularidade
Quem estourou o limite do MEI pode voltar a ser MEI em um ano posterior, desde que esteja novamente dentro do teto vigente, mantenha as demais condições legais, resolva as pendências e solicite o retorno no período correto. O excesso de até 20% e o excesso superior a 20% têm efeitos diferentes; essa distinção deve ser calculada antes de qualquer pedido.