Início
» Descubra
»
Tabela do Imposto de Renda 2026: faixas, alíquotas e deduções
Tabela do Imposto de Renda 2026: faixas, alíquotas e deduções
Uma dúvida comum em 2026 é olhar para o contracheque, ver uma alíquota de 27,5% e concluir que todo o salário foi tributado nesse percentual. Outra confusão frequente é usar a tabela mensal de 2026 para conferir a declaração entregue em 2026. As duas coisas estão erradas: o Imposto de Renda é progressivo, e “tabela de 2026” pode significar períodos diferentes.
Para chegar a um resultado confiável, primeiro identifique qual cálculo você está tentando conferir. Se é o IRRF sobre rendimentos recebidos a partir de janeiro de 2026, use a tabela mensal vigente em 2026 e, quando aplicável, a nova redução do imposto. Se é a Declaração de Ajuste Anual entregue em 2026, referente ao ano-calendário de 2025, a tabela anual é outra.
A Receita Federal mantém as tabelas oficiais em Tributação de 2026 e, para a declaração do exercício 2026, em Tributação de 2025. Os valores abaixo foram conferidos nessas páginas oficiais, atualizadas pela Receita em 27 de abril de 2026.
Antes de calcular o IR, confirme se você precisa da tabela mensal de 2026 ou da tabela anual da declaração referente ao ano-calendário de 2025.
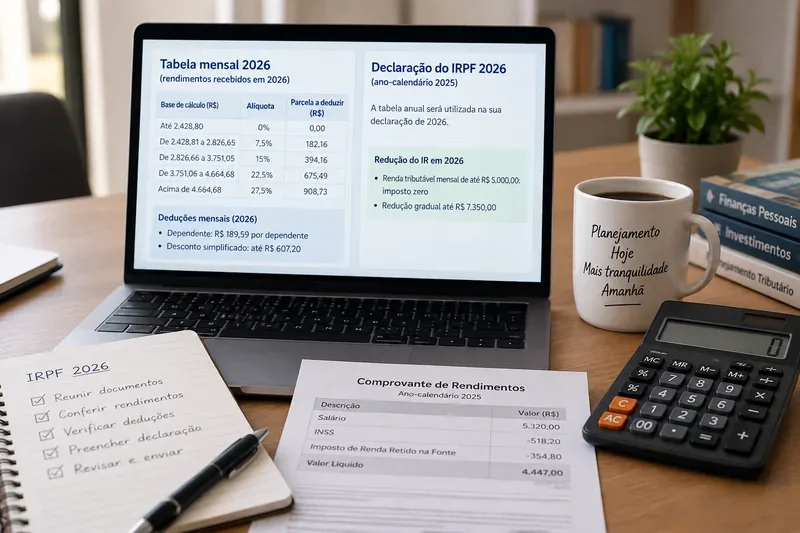
Tabela mensal do Imposto de Renda 2026
Esta é a tabela usada para rendimentos sujeitos à incidência mensal a partir de janeiro de 2026, como salários e outros rendimentos tributáveis abrangidos pelas regras mensais. A base de cálculo não é necessariamente igual ao salário bruto: antes de aplicar a tabela, entram as deduções permitidas ou o desconto simplificado mensal, conforme o caso.
Base de cálculo mensal
Alíquota
Parcela a deduzir
Até R$ 2.428,80
0%
R$ 0,00
De R$ 2.428,81 a R$ 2.826,65
7,5%
R$ 182,16
De R$ 2.826,66 a R$ 3.751,05
15%
R$ 394,16
De R$ 3.751,06 a R$ 4.664,68
22,5%
R$ 675,49
Acima de R$ 4.664,68
27,5%
R$ 908,73
Em 2026, a dedução mensal por dependente é de R$ 189,59. O limite mensal do desconto simplificado é de R$ 607,20. Para rendimentos previdenciários de contribuintes com mais de 65 anos, a parcela mensal isenta indicada pela Receita é de R$ 1.903,98, observadas as condições legais.
O que mudou em 2026: redução do imposto até R$ 7.350
A principal novidade de 2026 não foi apenas a manutenção das faixas da tabela progressiva. A Lei nº 15.270/2025 criou uma redução adicional do imposto devido para rendimentos tributáveis sujeitos à incidência mensal.
Rendimentos tributáveis mensais
Redução do imposto
Até R$ 5.000,00
Redução de até R$ 312,89, limitada ao imposto apurado, de modo que o imposto devido seja zero
Isso explica por que simplesmente olhar a primeira tabela não é suficiente para alguns contribuintes. Uma pessoa com renda tributável mensal de até R$ 5.000 pode chegar a um imposto calculado pela tabela progressiva e, depois, ter esse valor reduzido a zero pela nova regra.
Como ler a tabela sem achar que 27,5% incidem sobre toda a renda
A alíquota indicada na última faixa não significa que todo o rendimento bruto sofre tributação de 27,5%. A tabela é progressiva. Na prática, a Receita oferece uma forma equivalente de cálculo: aplica-se à base de cálculo a alíquota da faixa em que ela se encontra e subtrai-se a “parcela a deduzir”. Essa parcela incorpora o efeito das faixas inferiores.
A fórmula básica é:
Imposto pela tabela = base de cálculo × alíquota − parcela a deduzir.
Depois, em 2026, ainda pode haver a redução prevista na Lei nº 15.270/2025. Portanto, o resultado final pode ser menor que o valor obtido apenas pela tabela progressiva.
Exemplo oficial: renda mensal de R$ 4.000
Em um exemplo publicado pela Receita, uma pessoa recebe R$ 4.000 e tem contribuição previdenciária de R$ 373,41. Como o desconto simplificado mensal de R$ 607,20 é mais vantajoso nesse exemplo, a base de cálculo fica em R$ 3.392,80.
A base está na faixa de 15%. O cálculo pela tabela resulta em R$ 114,76. Como o rendimento mensal é de até R$ 5.000, a redução pode eliminar todo esse imposto. Resultado do exemplo oficial: IRRF de R$ 0,00.
Exemplo oficial: renda mensal de R$ 6.000
Outro exemplo da Receita considera renda de R$ 6.000 e contribuição previdenciária de R$ 649,60. Nesse caso, as deduções legais são mais vantajosas que o desconto simplificado. A base de cálculo fica em R$ 5.350,40.
Aplicando 27,5% e subtraindo R$ 908,73, o imposto antes da redução é de R$ 562,63. A redução específica para renda entre R$ 5.000,01 e R$ 7.350 é de R$ 179,75. O IRRF final no exemplo fica em R$ 382,88.
Deduções mensais: desconto simplificado ou deduções legais?
O desconto simplificado mensal de até R$ 607,20 substitui as deduções legais permitidas para aquele cálculo. Isso significa que ele não deve ser somado às demais deduções como se fosse um benefício adicional.
Na retenção mensal, a fonte pagadora deve considerar a alternativa cabível mais vantajosa segundo as regras aplicáveis. Em situações com contribuição previdenciária mais alta, dependentes, pensão alimentícia dedutível ou outros valores legalmente admitidos, as deduções legais podem superar o desconto simplificado.
O sinal de que a conta está sendo feita corretamente é simples: você consegue identificar claramente qual valor foi usado como base de cálculo e quais deduções foram aplicadas. Se o cálculo mistura o desconto simplificado com as mesmas deduções que ele substitui, a metodologia precisa ser revista.
E a declaração do IRPF entregue em 2026?
A Declaração de Ajuste Anual do exercício 2026 trata, em regra, dos rendimentos do ano-calendário de 2025. Por isso, ela não usa a nova tabela mensal de janeiro de 2026 para recalcular o imposto anual de 2025.
A tabela anual aplicável à declaração do exercício 2026 é:
Base de cálculo anual
Alíquota
Parcela a deduzir
Até R$ 28.467,20
0%
R$ 0,00
De R$ 28.467,21 a R$ 33.919,80
7,5%
R$ 2.135,04
De R$ 33.919,81 a R$ 45.012,60
15%
R$ 4.679,03
De R$ 45.012,61 a R$ 55.976,16
22,5%
R$ 8.054,97
Acima de R$ 55.976,16
27,5%
R$ 10.853,78
Para essa declaração, a dedução anual por dependente é de R$ 2.275,08, o limite anual de despesa com instrução é de R$ 3.561,50 e o limite do desconto simplificado anual é de R$ 16.754,34. Esses valores aparecem no material oficial da Receita sobre o exercício 2026.
Rendimentos de 2026 terão outra tabela no ajuste anual de 2027
Se sua dúvida é sobre os rendimentos recebidos ao longo de 2026 e que serão declarados no exercício 2027, a tabela anual será diferente. A Receita já publicou os valores aplicáveis ao ano-calendário de 2026.
Base de cálculo anual do ano-calendário 2026
Alíquota
Parcela a deduzir
Até R$ 29.145,60
0%
R$ 0,00
De R$ 29.145,61 a R$ 33.919,80
7,5%
R$ 2.185,92
De R$ 33.919,81 a R$ 45.012,60
15%
R$ 4.729,91
De R$ 45.012,61 a R$ 55.976,16
22,5%
R$ 8.105,85
Acima de R$ 55.976,16
27,5%
R$ 10.904,66
Nesse ajuste anual, a dedução por dependente será de R$ 2.275,08, o limite de despesa com instrução será de R$ 3.561,50 e o desconto simplificado anual terá limite de R$ 17.640,00.
Também haverá uma redução anual do imposto: para rendimentos tributáveis sujeitos ao ajuste anual de até R$ 60.000, a redução pode chegar a R$ 2.694,15 de modo a zerar o imposto devido. Entre R$ 60.000,01 e R$ 88.200, a redução diminui progressivamente; a partir de R$ 88.200, ela zera.
Por que o salário bruto não identifica sozinho a faixa do IR
Outro erro comum é localizar o salário bruto diretamente na tabela. A faixa é aplicada sobre a base de cálculo, que pode ser menor após as deduções admitidas. Além disso, a nova redução de 2026 usa a regra própria sobre os rendimentos tributáveis sujeitos à incidência mensal.
Por isso, duas pessoas com o mesmo salário bruto podem ter retenções diferentes se tiverem deduções legais diferentes. Também é possível que a diferença entre o valor calculado pela tabela e o IR efetivamente retido seja explicada pela redução criada para 2026.
Quando uma conta simples deixa de ser suficiente
A fórmula básica funciona bem para conferir salários e situações mensais comuns, mas não substitui regras específicas. Rendimentos recebidos acumuladamente, participação nos lucros e resultados, ganhos de capital, renda variável, aplicações financeiras, rendimentos do exterior e outras categorias podem ter tributação própria.
Também não é adequado usar apenas a tabela para concluir quanto será a restituição ou o imposto final da declaração anual. O ajuste reúne rendimentos, deduções, imposto já retido, pagamentos antecipados e outras informações. O resultado anual pode ser diferente da soma intuitiva dos contracheques.
Como conferir se o cálculo está coerente
Antes de aceitar um resultado, faça quatro verificações:
Período correto: confirme se está calculando retenção mensal de 2026, declaração do exercício 2026 ou ajuste anual dos rendimentos de 2026.
Base correta: não use automaticamente o salário bruto; confira as deduções utilizadas para chegar à base de cálculo.
Parcela a deduzir: depois de aplicar a alíquota da faixa, subtraia a parcela indicada na mesma linha da tabela.
Redução de 2026: para rendimentos mensais até R$ 7.350, verifique se a redução da Lei nº 15.270/2025 foi considerada quando cabível.
O resultado merece nova revisão quando você encontra uma alíquota aplicada sobre todo o salário sem parcela a deduzir, vê o desconto simplificado somado às deduções que ele deveria substituir ou percebe que uma tabela anual foi usada em um cálculo mensal.
Resumo: qual tabela usar?
Situação
Tabela correta
IRRF sobre rendimentos recebidos em janeiro de 2026 ou depois
Tabela mensal de 2026, com a redução adicional quando aplicável
Declaração do IRPF entregue em 2026, ano-calendário 2025
Tabela anual do exercício 2026
Rendimentos do ano-calendário 2026 que serão ajustados na declaração de 2027
Tabela anual do exercício 2027, incluindo a redução anual prevista para 2026
Se essas três referências estiverem separadas na sua conferência, a chance de aplicar a tabela errada cai bastante. Para valores efetivos de imposto, use os informes e dados reais do contribuinte e confira as tabelas atualizadas na Receita Federal, especialmente quando houver renda de mais de uma fonte ou tributação específica.