Início
» Descubra
»
IRPF 2026: como declarar criptomoedas sem confundir patrimônio, ganhos e custódia no exterior
IRPF 2026: como declarar criptomoedas sem confundir patrimônio, ganhos e custódia no exterior
A resposta mais importante é esta: no IRPF 2026, que corresponde ao ano-calendário de 2025, não basta olhar quanto suas criptomoedas valiam em 31 de dezembro. A Receita Federal orienta que os criptoativos sejam informados pelo valor de aquisição, e o tratamento dos ganhos muda conforme o ativo esteja custodiado ou negociado no Brasil ou no exterior.
Para a maioria das pessoas, uma declaração bem feita precisa fechar quatro pontos: o que existia em 31/12/2025, quanto custou, quais alienações ocorreram ao longo do ano e onde os ativos estavam custodiados. Se esses quatro blocos estiverem coerentes com extratos, notas, comprovantes e histórico de transações, o resultado tende a ser muito mais confiável do que simplesmente copiar o saldo mostrado por uma exchange.
1. Primeiro, separe posição patrimonial de movimentação
Ter criptomoedas e ter obtido ganho tributável são coisas diferentes. A ficha de patrimônio mostra o que você possuía e seu custo; já vendas, permutas, resgates e certos rendimentos podem gerar efeitos tributários próprios.
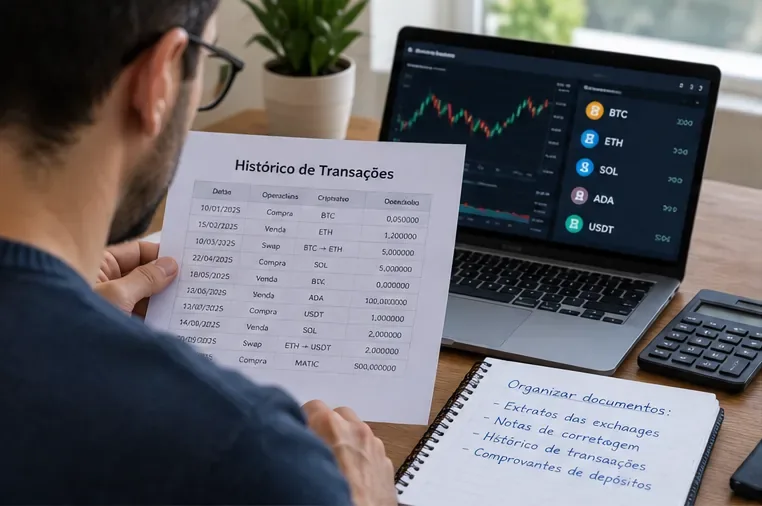
Comece reunindo o histórico completo de 2025: compras, vendas, permutas, transferências, retiradas e documentos que comprovem os valores utilizados.
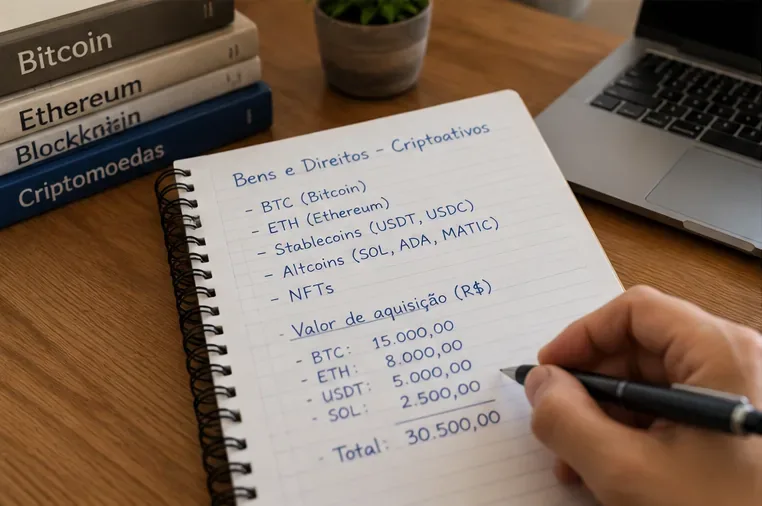
Na ficha Bens e Direitos, a Receita determina o uso do Grupo 08 – Criptoativos. A obrigatoriedade específica de informar o bem alcança cada tipo de criptoativo cujo valor de aquisição seja igual ou superior a R$ 5.000. O limite é de custo de aquisição, não de cotação de mercado em dezembro.
Código
Tipo
O que identificar
01
Bitcoin (BTC)
Quantidade e local de custódia
02
Altcoins
Tipo, quantidade e custódia; espécies diferentes em itens separados
03
Stablecoins
Tipo, quantidade e custódia
10
NFTs
Tipo, quantidade e custódia
99
Outros criptoativos
Identificação, quantidade e custódia
Exemplo: você comprou BTC por R$ 12.000 em 2024 e não fez novas compras em 2025. Mesmo que esse BTC estivesse valendo R$ 20.000 em 31/12/2025, a regra patrimonial não manda elevar o bem para R$ 20.000 apenas por causa da valorização. A lógica é manter o custo de aquisição, ajustado apenas por aquisições e alienações efetivamente ocorridas.
Na discriminação, registre quantidade e local de custódia. Em uma exchange brasileira, informe a empresa e o CNPJ. Em custódia própria, indique essa condição. A página oficial Bens Financeiros do Meu Imposto de Renda também orienta a revisar os criptoativos recuperados pela declaração pré-preenchida, em vez de tratá-los como automaticamente corretos.
2. Reconstrua cada alienação antes de preencher os ganhos
O ponto que mais costuma distorcer o resultado é esquecer que permuta de uma criptomoeda por outra também pode ser alienação. Não é necessário receber reais na conta bancária para existir um evento tributável. A Receita afirma que, quando uma criptomoeda é usada diretamente para adquirir outra, o valor de alienação deve ser avaliado em reais pelo valor de mercado na data do recebimento.
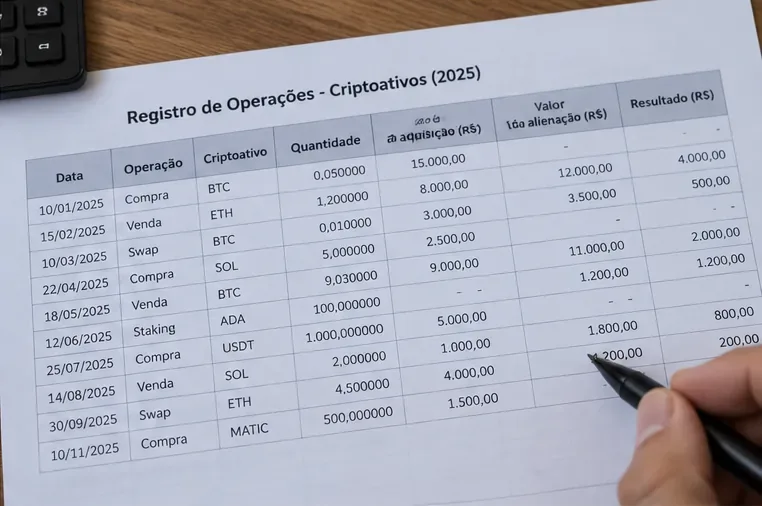
Uma planilha por operação ajuda a separar custo, valor de alienação e resultado, especialmente quando houve vendas e trocas entre diferentes criptoativos.
Exemplo simplificado: você comprou determinada quantidade de um criptoativo por R$ 8.000 e, meses depois, usou essa posição em uma troca por outro ativo quando seu valor de mercado era R$ 11.000. A ausência de saque para reais não elimina, por si só, a apuração do ganho. O cálculo precisa refletir os valores em reais da operação e o custo correspondente.
Esse é também o momento de conferir taxas diretamente relacionadas à operação e a documentação usada para formar o custo. Quando há centenas de trades, histórico incompleto de exchange, operações em várias carteiras ou transferências entre plataformas, fazer a conta apenas pelo saldo final tende a produzir um resultado fraco. Nesses casos, vale reconstruir a trilha transacional antes de preencher a declaração.
3. Descubra se a regra é de cripto no Brasil ou de aplicação financeira no exterior
Este é o divisor mais importante no IRPF 2026. A Receita separa o tratamento de criptoativos conforme a localização da instituição que os custodia ou negocia.
Criptoativos custodiados ou negociados no Brasil
Para criptoativos nessa situação, a Receita manteve a regra segundo a qual os ganhos com alienações ficam sujeitos a ganho de capital quando o total alienado no mês supera R$ 35.000. O limite considera o conjunto dos criptoativos alienados no mês, e não um limite separado para BTC, ETH, stablecoin ou NFT.
Se o total mensal de alienações de criptoativos localizados no Brasil não ultrapassar R$ 35.000, o ganho correspondente se enquadra na isenção aplicável às alienações de pequeno valor. Quando o total ultrapassa esse limite, o ganho relativo às alienações fica sujeito à tributação de ganho de capital, com recolhimento até o último dia útil do mês seguinte, no código de receita 4600, conforme a orientação oficial.
Exemplo: vender R$ 22.000 em BTC e R$ 18.000 em ETH no mesmo mês não significa duas vendas abaixo de R$ 35.000. O conjunto soma R$ 40.000; portanto, é preciso avaliar o ganho tributável daquele mês segundo as regras de ganho de capital.
Criptoativos custodiados ou negociados por instituição no exterior
Desde 1º de janeiro de 2024, os ativos virtuais que se enquadram como aplicações financeiras no exterior seguem as regras da Lei nº 14.754/2023. Para o IRPF 2026, a Receita informa incidência de 15% na Declaração de Ajuste Anual sobre rendimentos e ganhos efetivamente percebidos, inclusive ganhos realizados em resgate, alienação, vencimento ou liquidação. Nesse regime, não há a isenção mensal de R$ 35.000 aplicável aos criptoativos localizados no Brasil.
A Receita considera localizado no exterior o ativo virtual custodiado ou negociado por instituição localizada no exterior, independentemente do local do emissor. Na autocustódia, a residência do contribuinte define a localização; para um residente fiscal no Brasil, esse critério precisa ser levado em conta antes de aplicar automaticamente a regra de ativo no exterior.
Para cripto no exterior, a ficha Bens e Direitos continua usando o Grupo 08 e o código correspondente, com indicação do país. O quadro de aplicação financeira deve refletir o rendimento ou a perda conforme as regras do regime. Perdas devidamente comprovadas em aplicações financeiras no exterior podem ser compensadas dentro das condições previstas na legislação, o que é mais um motivo para manter documentação íntegra.
No patrimônio, organize cada espécie de criptoativo pelo custo de aquisição e pela localização da custódia, sem substituir o custo pela cotação de mercado de 31 de dezembro.
4. Preencha, revise e compare a declaração com seus documentos
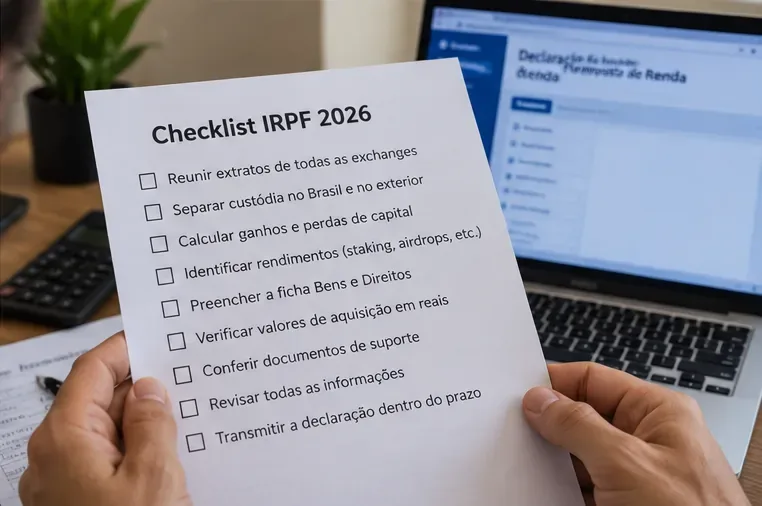
Depois de organizar os dados, o preenchimento fica mais mecânico. Para cada criptoativo relevante, confira o código correto, o titular, a discriminação, a quantidade, a custódia e as situações em 31/12/2024 e 31/12/2025. Se o ativo estiver no exterior, confira também o país e os campos relacionados à aplicação financeira.
O resultado de qualidade não é simplesmente “a declaração foi transmitida”. Uma boa revisão deve permitir responder “sim” às perguntas abaixo:
As quantidades declaradas reconciliam com as posições das exchanges e carteiras em 31/12/2025?
Os valores patrimoniais usam custo de aquisição, e não valorização de mercado?
As permutas foram tratadas como operações que podem produzir ganho ou perda?
Os totais mensais de alienação foram apurados antes de aplicar a regra de R$ 35.000?
Foi separada a custódia no Brasil da custódia ou negociação por instituições no exterior?
Os ganhos e rendimentos de aplicações financeiras no exterior foram avaliados pelo regime aplicável desde 2024?
Há extratos, comprovantes e histórico suficientes para sustentar custo e alienações?
Antes de transmitir, revise custódia, custo de aquisição, ganhos realizados e documentos de suporte; a declaração pré-preenchida também precisa ser conferida.
Quando é melhor parar e reconstruir os dados
Se você não consegue explicar de onde veio o custo declarado de uma posição, se faltam meses no histórico de uma exchange ou se uma transferência entre duas carteiras próprias aparece como venda, não é uma boa ideia “fechar por aproximação”. O caminho mais seguro é refazer a conciliação a partir de extratos, arquivos CSV, comprovantes de depósito e saque e registros das próprias carteiras.
O mesmo vale para situações menos padronizadas, como remunerações por staking, airdrops, empréstimos de cripto, DeFi, tokens vinculados a direitos específicos ou estruturas no exterior. A classificação tributária pode depender da natureza econômica e contratual da operação. O material oficial do IRPF 2026 traz regra clara para rendimentos de aplicações financeiras no exterior, mas isso não significa que toda recompensa recebida em cripto deva ser lançada automaticamente na mesma categoria. Quando a operação não encaixa com segurança nas hipóteses oficiais, é prudente buscar orientação individualizada.
Não confunda IRPF 2026 com a obrigação mensal de informar operações
Durante 2025, a Instrução Normativa RFB nº 1.888/2019 previa obrigação de prestar informações mensais para pessoa física ou jurídica residente no Brasil quando as operações fossem realizadas em exchange no exterior ou sem exchange e o valor mensal das operações, isolado ou conjuntamente, ultrapassasse R$ 30.000. Essa obrigação acessória não substitui a Declaração de Ajuste Anual.
A partir das operações de julho de 2026, a Receita passou a adotar a DeCripto, criada pela IN RFB nº 2.291/2025. Essa mudança é relevante para operações posteriores, mas não altera o fato de que o IRPF 2026 retrata o ano-calendário de 2025. Para acompanhar a regra atual de reporte, consulte a página oficial de criptoativos da Receita Federal e o serviço Declarar operações com criptoativos.
Exemplo final: como saber se o seu tratamento faz sentido
Imagine uma pessoa residente no Brasil que, em 2025, tinha BTC em autocustódia, ETH em uma exchange brasileira e USDC em uma instituição no exterior. Ela vendeu parte do ETH em um mês por R$ 20.000, trocou BTC por outro criptoativo e realizou ganho no USDC no exterior.
Não existe um único “lançamento de criptomoedas” capaz de resolver tudo. O patrimônio precisa ser separado por espécie e custódia; a troca do BTC precisa ser examinada como alienação; o ETH no Brasil deve ser analisado à luz do total de alienações mensais de criptoativos localizados no país; e o ativo na instituição estrangeira precisa ser tratado dentro das regras de aplicação financeira no exterior quando se enquadrar nessa definição.
Esse é o melhor teste de qualidade: cada número da declaração deve ter uma origem identificável e cada operação deve estar ligada à regra que realmente se aplica à sua localização e natureza. Se você consegue reproduzir o cálculo com os documentos guardados e explicar por que usou determinado campo, a declaração está muito mais bem sustentada do que uma que apenas replica o saldo de uma plataforma.