Início
» Descubra
»
Pix 2026: como declarar valores no Imposto de Renda sem confundir movimentação com renda
Pix 2026: como declarar valores no Imposto de Renda sem confundir movimentação com renda
Você abre o extrato bancário, vê dezenas de Pix recebidos em 2025 e surge a dúvida: preciso somar tudo e lançar um único valor na declaração do Imposto de Renda de 2026? A resposta é não. O Pix é apenas o meio de pagamento. Na declaração, o que importa é por que o dinheiro entrou ou saiu: salário, prestação de serviço, aluguel, transferência entre contas próprias, doação, venda de um bem, empréstimo, reembolso ou outra operação.
Essa distinção evita dois erros opostos: declarar como renda algo que não é rendimento, ou deixar de informar uma renda tributável só porque ela chegou via Pix. A própria Receita Federal esclarece que a e-Financeira não identifica uma operação como Pix, TED ou outra modalidade e que não existe tributação específica sobre Pix. Para a declaração do exercício de 2026, entram os fatos ocorridos no ano-calendário de 2025. Consulte as orientações oficiais em ano-calendário e exercício e nas Perguntas e Respostas do IRPF.
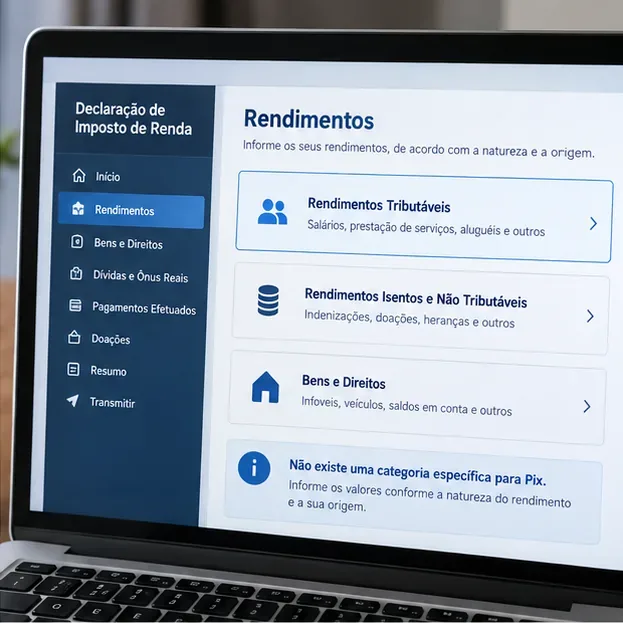
Pix não tem uma ficha própria no IRPF 2026
O ponto mais importante é este: você não declara “Pix” como uma categoria isolada. Você declara o fato econômico correspondente. Receber R$ 2.000 por um serviço é diferente de receber R$ 2.000 transferidos da sua própria conta em outro banco, mesmo que ambos apareçam no extrato com a palavra Pix.
Por isso, o primeiro trabalho não é abrir o programa do imposto de renda. É entender a origem de cada valor relevante. A Receita informa que a declaração pré-preenchida pode trazer rendimentos, bens, direitos, dívidas e outras informações recebidas de terceiros, mas o contribuinte continua responsável por conferir os dados. Veja a página oficial sobre a declaração pré-preenchida.
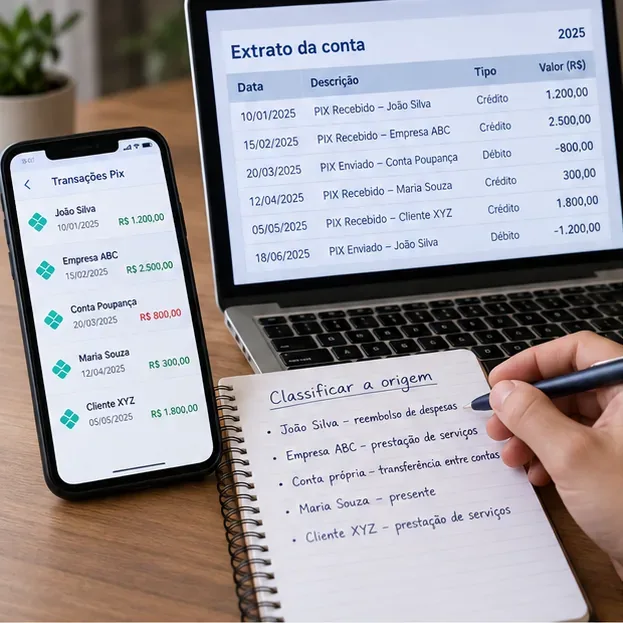
Antes de declarar, separe os Pix por origem: renda, transferência própria, reembolso, doação, venda ou outra operação.
1. Comece pelo extrato e classifique cada entrada
Baixe os extratos de todas as contas usadas em 2025 e, se necessário, os comprovantes de Pix. Em vez de somar todos os créditos, crie uma classificação simples. O objetivo é conseguir explicar de onde veio cada valor que pode ter efeito tributário ou patrimonial.
Situação
Como tratar em princípio
Pix entre contas da mesma pessoa
Não é novo rendimento. Evite contar o mesmo dinheiro duas vezes.
Pagamento por serviço prestado
Pode ser rendimento tributável; a forma de declaração depende de quem pagou e da atividade.
Aluguel recebido
É rendimento que deve ser tratado conforme as regras aplicáveis ao aluguel.
Doação recebida
Não vira “renda de Pix”; deve ser tratada conforme a natureza de doação e as regras fiscais correspondentes.
Venda de bem
Exige verificar se houve ganho de capital, independentemente de o pagamento ter sido por Pix.
Empréstimo verdadeiro
Não é receita de prestação de serviço; pode ter reflexos patrimoniais e deve ser documentado adequadamente.
Se um valor não estiver claro, volte ao comprovante, à conversa comercial, ao recibo, à nota fiscal, ao contrato ou ao documento que explique a operação. Não classifique pela descrição automática do banco apenas.
2. Declare o valor na categoria correspondente à sua natureza
Depois de identificar a origem, use a ficha ou seção correspondente. Rendimentos tributáveis, rendimentos isentos, bens e direitos, dívidas e ganho de capital têm tratamentos diferentes. A Receita orienta que o preenchimento siga a natureza da informação e disponibiliza o manual de patrimônio do Meu Imposto de Renda para bens, direitos, dívidas e ônus.
Um exemplo comum: você recebeu R$ 1.500 por Pix de um cliente pessoa física em troca de um serviço. O fato relevante não é “receber Pix”, e sim “receber rendimento de trabalho sem vínculo”. Se o recebimento estiver sujeito ao Carnê-Leão, ele deve ser tratado como tal e depois refletido na declaração anual.
O valor recebido por Pix deve ser levado à categoria fiscal correspondente, não a uma categoria genérica de “Pix”.
3. Atenção especial a autônomos, aluguéis e recebimentos de pessoa física
Para vários rendimentos tributáveis recebidos de pessoa física ou de fonte situada no exterior, a Receita prevê recolhimento mensal por meio do Carnê-Leão. Entre os exemplos oficiais estão trabalho sem vínculo empregatício e aluguéis. A página Rendimentos sujeitos ao Carnê-Leão detalha as situações.
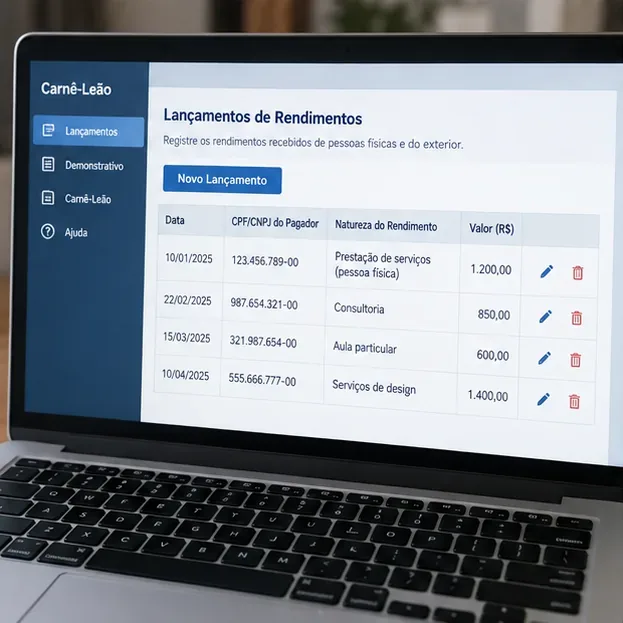
Se você é profissional autônomo e recebeu clientes por Pix ao longo de 2025, não espere a declaração anual para tentar reconstruir tudo de memória. O ideal é conciliar os recebimentos com os registros do Carnê-Leão, recibos e documentos da atividade. O manual oficial mostra que o lançamento pode incluir data, pagador, natureza e valor do rendimento: Manual do Carnê-Leão.
Para rendimentos sujeitos ao Carnê-Leão, confronte os lançamentos mensais com os Pix efetivamente recebidos e seus comprovantes.
4. Não confunda movimentação financeira com renda tributável
Uma conta pode movimentar muito mais dinheiro do que a renda do titular. Imagine alguém que transfere R$ 8.000 da conta A para a conta B e, dias depois, devolve parte para a conta A. Somar todos os créditos como “rendimento” inflaria artificialmente a renda. O mesmo raciocínio vale para valores que apenas transitam entre contas próprias.
Ao mesmo tempo, movimentação elevada não elimina a obrigação de explicar rendimentos reais. Se você recebeu por serviços, aluguel ou outra atividade tributável, o fato de o pagamento ter ocorrido por Pix não muda a essência da operação. A Receita também publicou esclarecimento específico de que não existe uma tributação criada sobre Pix e de que a e-Financeira não identifica individualmente a modalidade de cada transação. Consulte o documento oficial de Perguntas e Respostas da e-Financeira.
5. Venda de bem paga por Pix: verifique ganho de capital
Se o Pix foi pagamento por um carro, imóvel, participação ou outro bem ou direito, o ponto principal é a alienação do bem. A Receita define ganho de capital como a diferença positiva entre o valor de alienação e o custo de aquisição e, em regra, determina sua apuração quando houver ganho. O pagamento pode ter sido por Pix, transferência bancária ou outro meio sem alterar essa análise.
Quando aplicável, a apuração é feita pelas regras de ganho de capital, e os dados podem ser levados à declaração anual. Veja as orientações oficiais em Ganhos de Capital.
6. Confira também o saldo da conta em 31 de dezembro
Além dos rendimentos, a declaração pode exigir a informação do patrimônio financeiro. Para depósitos à vista e numerário, o manual de 2026 da Receita informa que os demais bens dessa natureza devem ser declarados quando o saldo em 31/12 do ano-calendário for superior a R$ 140. Portanto, não confunda “somar Pix do ano” com “informar o saldo da conta no fim do ano”. São informações distintas.
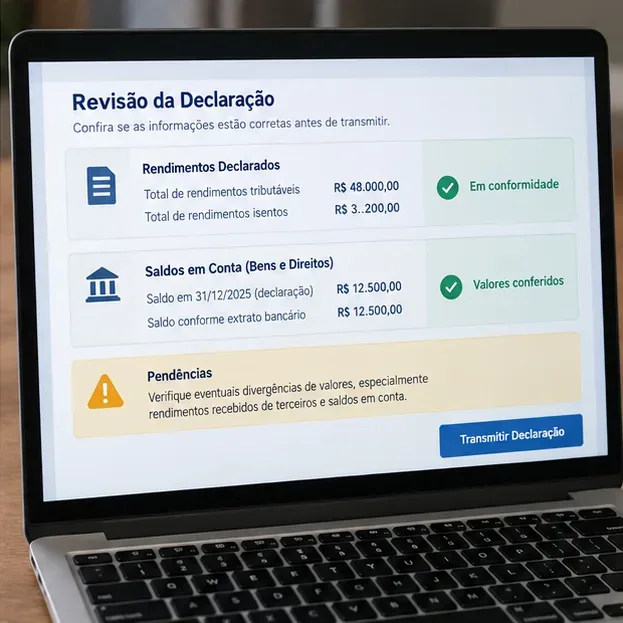
Use os informes bancários e os extratos de 31 de dezembro para conferir os saldos. A orientação está no manual oficial de Bens Financeiros.
7. Use a pré-preenchida como ponto de partida, não como prova de que tudo está certo
A pré-preenchida ajuda a reduzir digitação, mas ela não substitui a conferência. Compare os rendimentos importados com informes de rendimentos, Carnê-Leão, notas, recibos, contratos e extratos. Se houver divergência, investigue a causa antes de transmitir.
Para 2026, a Receita confirmou que a declaração corresponde aos rendimentos recebidos de 1º de janeiro a 31 de dezembro de 2025. Assim, um Pix recebido em janeiro de 2026, mesmo relacionado a um trabalho feito em dezembro de 2025, precisa ser analisado pelas regras do regime aplicável e pelo momento correto de reconhecimento; não o inclua automaticamente apenas porque o serviço começou em 2025.
Como saber se você é obrigado a declarar em 2026
Receber Pix, isoladamente, não cria obrigação de entregar a declaração. A obrigação decorre dos critérios anuais da Receita. Para o exercício de 2026, entre os limites divulgados estão rendimentos tributáveis acima de R$ 35.584,00 e rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte acima de R$ 200.000,00, além de outras situações previstas nas regras oficiais. Consulte sempre a lista completa em Quem está obrigado a declarar.
Checklist final antes de transmitir
Separei transferências entre minhas próprias contas para não tratá-las como nova renda?
Consegui identificar a origem dos Pix relevantes recebidos em 2025?
Rendimentos de serviços, aluguel e outras fontes estão na categoria correta?
Os lançamentos sujeitos ao Carnê-Leão estão conciliados com os recebimentos?
Vendas de bens foram verificadas quanto à existência de ganho de capital?
Os saldos bancários em 31/12/2025 conferem com os informes das instituições?
Comparei a declaração pré-preenchida com meus próprios documentos?
Guardei extratos, informes, contratos e comprovantes que sustentam os valores declarados?
Na revisão final, compare rendimentos declarados, saldos bancários e documentos de suporte antes de transmitir.
Autoverificação: o teste mais simples para saber se o tratamento faz sentido
Faça uma última pergunta para cada Pix relevante: “Se esse pagamento tivesse sido feito por TED, cartão, dinheiro ou boleto, eu declararia de forma diferente?” Na maioria dos casos, a resposta será não. O meio de pagamento não substitui a natureza do fato.
Se você consegue ligar cada entrada relevante a um documento e à categoria correta da declaração, os saldos de 31/12 estão reconciliados e não há valores duplicados por transferências entre contas próprias, sua revisão está no caminho certo. Se ainda houver uma entrada sem origem clara, um valor expressivo sem documentação ou uma operação complexa — como venda de imóvel, atividade profissional com despesas dedutíveis, rendimentos do exterior ou doação com possíveis efeitos estaduais — procure orientação tributária específica antes de transmitir.
Ao final do preenchimento, a Receita recomenda consultar as pendências, revisar o resultado e guardar declaração, recibo e comprovantes. O passo a passo oficial está em Por onde começar.